Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.325 questões

Q845233 Contabilidade Geral
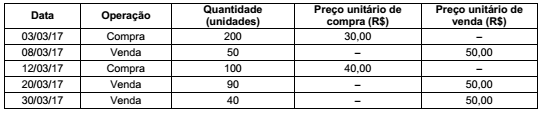
A empresa comercial On Line S.A. adota o critério da Média Ponderada Móvel para controle dos estoques e realizou as seguintes operações durante o mês de março de 2017, conforme tabela abaixo.

Imagem associada para resolução da questão

Sabendo que a empresa comercial On Line S.A. não apresentava estoque inicial, o custo das mercadorias vendidas no mês de março de 2017 foi, em reais,
Alternativas
Q845232 Contabilidade Geral
A empresa Guará S.A. adquiriu, em 01/12/2016, um título pelo valor de R$ 5.000,00 que remunera a taxa de 5% ao mês (juros compostos). Ele foi classificado pela gestão da empresa como mantido até o vencimento. Após 30 dias, em 31/12/2016, o valor de mercado do título era R$ 5.200,00. Os registros contábeis feitos pela empresa Guará S.A., ao reconhecer os impactos dessa operação, foram: crédito
Alternativas
Q845231 Contabilidade Geral
Ativos Intangíveis com vida útil indefinida são mensurados pelo valor
Alternativas
Q845230 Contabilidade Geral

A companhia Nordestina S.A. possuía alguns processos judiciais, em andamento, cujas informações são dadas abaixo:
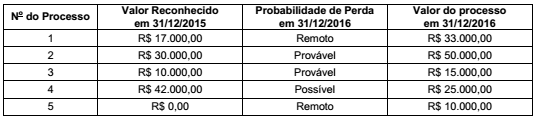

Imagem associada para resolução da questão


Com base nestas informações, o valor que a companhia Nordestina S.A. evidenciou no Passivo como Provisão, em 31/12/2016, foi, em reais,

Alternativas
Q845229 Contabilidade Geral
A empresa Verde & Branco antecipou o pagamento de mercadorias a serem entregues, pelo fornecedor Gama, em 5 meses. No momento do pagamento ao seu fornecedor, a empresa
Alternativas
Q845228 Contabilidade Geral
Em 02/01/2015, a empresa Paraíso S.A. adquiriu 15% da Cia. Paulista por R$ 200.000,00 à vista. A empresa Paraíso adquiriu apenas ações preferenciais e não possui influência na Administração da Cia. Paulista. Em 2016, a Cia. Paulista obteve lucro líquido de R$ 60.000,00 e distribuiu dividendos no valor de R$ 20.000,00. A partir dessas informações, os valores contabilizados na conta Investimentos em 31/12/2016 e no resultado de 2016 da empresa Paraíso S.A. foram, respectivamente, em reais,
Alternativas
Q845227 Contabilidade Geral
Uma empresa adquiriu, em 31/12/2014, um equipamento por R$ 440.000,00, à vista. Na data de aquisição, a vida útil econômica estimada deste equipamento foi 16 anos e o valor residual foi R$ 40.000,00. Em 31/12/2016, após dois anos de uso, a empresa vendeu este equipamento por R$ 360.000,00 à vista. Com base nestas informações e sabendo que a empresa utiliza o critério de cotas constantes para cálculo da depreciação, o resultado obtido com a venda deste equipamento, apresentado na Demonstração do Resultado do Exercício, foi, em reais,
Alternativas
Q845226 Contabilidade Geral
Em relação ao plano de conta das empresas, a conta Ações em Tesouraria tem natureza
Alternativas
Q845225 Contabilidade Geral
A empresa Contadores do Samba S. A. adquiriu no mês de janeiro mercadorias para revenda e, pagou 50% à vista e o restante em duas parcelas de 25% cada, vencendo a primeira em fevereiro e a segunda em março do referido ano. Em abril, vendeu 50% das mercadorias a prazo (para recebimento em maio e em junho do mesmo ano). Dessa forma, o custo dos produtos vendidos foi reconhecido em
Alternativas
Q845224 Contabilidade Geral

A empresa Ferro e Fogo S.A. possuía, em 31/12/2016, em seu ativo imobilizado, uma Máquina Xtreme especializada em derretimento de níquel utilizada na produção de ligas de aço, com os seguintes saldos:
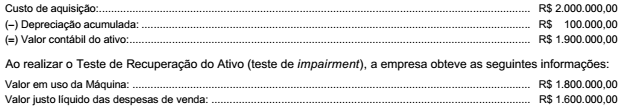

Imagem associada para resolução da questão


Ao elaborar as Demonstrações Contábeis referentes ao ano de 2016, a empresa Ferro e Fogo S. A.

Alternativas
Q845223 Contabilidade Geral
Determinada empresa realizou, durante o ano de 2016, R$ 700.000,00 em vendas. Durante este ano, reconheceu, adicionalmente, as seguintes operações: abatimento sobre vendas de R$ 35.000,00, devoluções de vendas de R$ 14.000,00, custo das mercadorias vendidas de R$ 385.000,00, comissões sobre vendas de R$ 5.000, impostos sobre vendas de R$ 85.000,00 e estimativa para perdas com créditos de liquidação duvidosa de R$ 8.000,00. Com base nessas informações, a empresa apurou ao final de 2016 uma Receita Líquida e um Lucro Bruto, respectivamente, em reais, de
Alternativas
Q845222 Contabilidade Geral
A empresa Só Luxo S.A. possuía R$ 100.000,00 na conta de Clientes e uma estimativa de perda com créditos de liquidação duvidosa (EPCLD) no valor de R$ 10.000,00 no Balanço Patrimonial de 31/12/2016. Em março de 2017, o cliente A, que devia R$ 9.000,00, se tornou incobrável. Ao registrar este evento na contabilidade, a empresa Só Luxo S.A.
Alternativas
Q845221 Contabilidade Geral

A empresa Coruja S.A., ao adquirir mercadorias para o carnaval de 2017, incorreu nos seguintes gastos:


Mercadorias: R$ 120.000,00 (valor líquido de tributos)

Frete sobre compras: R$ 3.000,00 (valor líquido de tributos)

Seguro: R$ 2.000,00 (transporte das mercadorias até a empresa)

ICMS: R$ 20.000,00

IPI: R$ 10.000,00


Sabe-se que a empresa é contribuinte do ICMS, mas não é contribuinte do IPI. Com base nestas informações, o valor reconhecido como Estoques foi, em reais,

Alternativas
Q845220 Contabilidade Geral
A Cia. Black Pink possuía, em 31/12/2015, o patrimônio líquido composto pelas seguintes contas: Capital Social R$ 1.000.000,00 e Reserva Legal R$ 195.000,00. Em 2016, o lucro líquido obtido pela Cia. foi R$ 200.000,00. Sabendo que a Cia. Black Pink constituiu Reserva Legal de acordo com a legislação societária, que o seu estatuto estabelece que o valor dos dividendos mínimos obrigatórios é de 25% do lucro líquido e que os lucros retidos para expansão são de até 80% do lucro líquido, o valor retido para expansão, em 31/12/2016, foi, em reais,
Alternativas
Q845218 Contabilidade Geral
O valor do Patrimônio Líquido da Cia. Canguru, apresentado em seu Balanço Patrimonial de 31/12/2016, era, em reais,
Alternativas
Q845217 Contabilidade Geral

A Cia. Italiana possuía em 31/12/2016 a seguinte situação patrimonial:
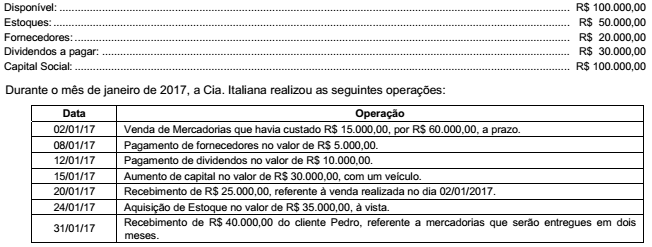

Imagem associada para resolução da questão


Após o registro das operações acima, o Ativo da Cia. Italiana, em 31/01/2017, era, em reais,

Alternativas
Q844725 Contabilidade Geral
No que tange à composição, funcionamento e atribuições do Conselho Fiscal de uma sociedade anônima, na forma disciplinada pela Lei federal n° 6.404/1976, tem-se que
Alternativas
Ano: 2017 Banca: UPENET/IAUPE Órgão: UPE Prova: UPENET/IAUPE - 2017 - UPE - Administrador |
Q844572 Contabilidade Geral

Segundo Vertes (1986, p. 7)


“Considera que a base do balanço patrimonial é o levantamento do inventário geral onde se consegue confirmar a posição de cada elemento do patrimônio público. Consiste no fato de contar, medir e pesar todos os valores ativos e passivos para que possam ser mensurados e avaliados. Portanto, o inventário pode ser considerado como o mais importante instrumento da contabilidade que visa ratificar todos os valores dos ativos e passivos, relacionados e avaliados individualmente que, por este meio, se consegue verificar também a autenticidade da diferença patrimonial entre os ativos e passivos, que significa o patrimônio líquido”.


Com base no texto acima, assinale V para “Verdadeiro” e F para “Falso” acerca das considerações abaixo:


( ) O inventário pode existir sem a contabilidade e expor a posição do PL eficazmente.

( ) Sem o inventário, não é possível apurar o resultado do exercício de modo confiável.

( ) Se o inventário não for exato, o resultado apurado pela escrituração também será inexato.

( ) O inventário, sob o aspecto estático, revela a situação patrimonial em um dado momento.

( ) A comparação de dois ou mais inventários revela um aspecto dinâmico.


Assinale a alternativa que apresenta a sequência CORRETA.

Alternativas
Q844127 Contabilidade Geral
A depreciação representa a redução do valor dos bens tangíveis pelo desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência. Assinale a única alternativa que apresenta uma informação correta sobre depreciação de bens:
Alternativas
Ano: 2017 Banca: COMPERVE - UFRN Órgão: UFRN Prova: COMPERVE - 2017 - UFRN - Contador |
Q843879 Contabilidade Geral
A vida útil econômica de um ativo é o período de tempo definido ou estimado tecnicamente, durante o qual é esperado obter fluxos de benefícios futuros desse ativo. Para o cálculo da vida útil econômica de um ativo, deve-se considerar
Alternativas
Respostas
21501: C
21502: A
21503: C
21504: B
21505: B
21506: A
21507: A
21508: C
21509: D
21510: B
21511: D
21512: E
21513: A
21514: B
21515: B
21516: E
21517: C
21518: C
21519: B
21520: B