Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.325 questões


Analise as afirmativas a seguir, de acordo com o “Pronunciamento Conceitual Básico (R1) - Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro”:
I. Os elementos diretamente relacionados à mensuração da posição patrimonial e financeira no Balanço Patrimonial são os Ativos, os Passivos e o Patrimônio Líquido.
II. Ativos são todos os bens e direitos de propriedade da empresa que são avaliáveis em dinheiro e que representam benefícios, presentes ou futuros, para a empresa.
III. Passivo é uma obrigação presente da entidade, derivada de eventos passados, cuja liquidação se espera que resulte na saída de recursos da entidade capazes de gerar benefícios econômicos.
IV. O custo de gerar a informação é uma restrição sempre presente na entidade no processo de elaboração e divulgação de relatório contábil-financeiro. O processo de elaboração e divulgação de relatório contábil-financeiro impõe custos e é importante que esses custos sejam justificados pelos benefícios gerados pela divulgação da informação.
V. De acordo com a premissa subjacente da Continuidade, as demonstrações contábeis normalmente são elaboradas tendo como premissa que a entidade está em atividade e que irá se manter em operação por um futuro previsível.
É CORRETO o que se afirma em
A Cia Anchieta S.A., ao final do exercício de 2015, apresentou as seguintes informações contábeis:
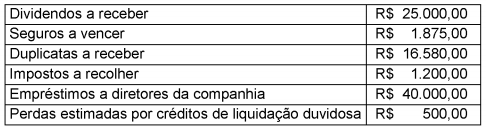
Com base, exclusivamente, nos saldos parciais apresentados acima e de acordo com a legislação
societária vigente, o total do Ativo Circulante da Cia Anchieta S.A., ao final do exercício de 2015, foi
Ao final do exercício de 2015, a contabilidade da empresa Pau Brasil S.A. apresentava os seguintes saldos em reais:
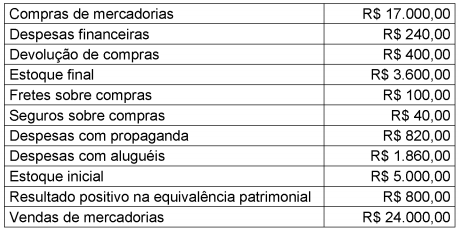
Com base exclusivamente nos saldos apresentados acima e desconsiderando a incidência de
tributos, o Custo das Mercadorias Vendidas (CMV) e o Resultado Líquido do Período da empresa
Pau Brasil S.A., ao final do exercício de 2015, foram, respectivamente:
Considere as seguintes receitas e despesas da Cia Vale das Araras, referentes ao mês de dezembro de 2013:
I. Receita de dezembro/2013, recebida em janeiro/2014: R$ 60,00.
II. Receita de janeiro/2014, recebida em dezembro/2013: R$ 120,00.
III. Despesa de dezembro/2013, paga em janeiro/2014: R$ 92,00.
IV. Despesa de janeiro/2014, paga em dezembro/2013: R$ 104,00.
V. Despesa de dezembro/2013, paga em dezembro/2013: R$ 100,00.
VI. Receita de dezembro/2013, recebida em dezembro/2013: R$ 108,00.
Com base nas informações acima, o resultado referente ao mês de dezembro de 2013, de acordo com o regime de competência da Cia Vale das Araras, foi
A empresa Jacarandá Ltda. apresentou em seu patrimônio os seguintes saldos contábeis ao final do exercício de 2016:
- Caixa: R$ 800.000,00.
- Fornecedores: R$ 250.000,00.
- Capital Social: R$ 550.000,00.
Durante o mês de janeiro de 2017, foram realizadas pela empresa as seguintes operações:
I. Aquisição, à vista, de mercadorias para revenda: R$ 100.000,00.
II. Aquisição, à vista, de imobilizado: R$ 200.000,00.
III. Venda, a prazo, de 50% do estoque de mercadorias: R$ 80.000,00.
IV. Pagamento de despesas administrativas: R$ 20.000,00.
Com base nas informações acima e desconsiderando a incidência de tributos sobre as operações, o valor do Patrimônio Líquido da empresa Jacarandá Ltda., após as operações realizadas em janeiro de 2017, será
"As características qualitativas da informação contábil-financeira útil devem ser aplicadas à informação contábil-financeira, fornecida pelas demonstrações contábeis, assim como à informação contábil-financeira, fornecida por outros meios.”
(COMITÊ DE PRONUNCIAMENTOS CONTÁBEIS. Pronunciamento Conceituai Básico CPC 00 (R1): Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro. Brasília: CPC, 2011. Disponível em:<www.cpc.org.br>. Acesso em: 10 out. 2017).
São características qualitativas fundamentais da informação contábil-financeira útil:
Relacione os fatos contábeis apresentados na Coluna I às suas respectivas categorias apresentadas na Coluna II.
COLUNA I
( ) Compra de imobilizado, parte à vista e parte a prazo.
( ) Pagamento de uma duplicata com desconto de 10%.
( ) Venda de mercadorias a prazo.
COLUNA II
(1) Permutativo
(2) Modificativo aumentativo
(3) Modificativo diminutivo
(4) Misto aumentativo
(5) Misto diminutivo
A sequência numérica CORRETA que preenche os parênteses da Coluna I, de cima para baixo, é
Uma sociedade empresária apresentava em suas contas, em 31/12/2016, os saldos listados a seguir.
▪ Vendas Brutas: R$ 400.000;
▪ Compras de mercadorias: R$ 100.000;
▪ Abatimentos concedidos: R$ 20.000;
▪ Descontos financeiros obtidos: R$ 22.000;
▪ Descontos financeiros concedidos: R$ 28.000;
▪ Devolução de vendas: R$ 15.000;
▪ Devolução de compras: R$ 10.000;
▪ Saldo inicial do estoque de mercadorias: R$ 25.000;
▪ Saldo final do estoque de mercadorias: R$ 5.000;
▪ Despesas comerciais: R$ 60.000;
▪ Despesas administrativas: R$ 65.000;
▪ Provisão para crédito de liquidação duvidosa: R$ 8.000.
Considerando apenas as informações acima e desconsiderando a incidência de impostos, o valor do lucro bruto da sociedade empresária, em 31/12/2016, era de
Uma empresa apresentava, em 31/12/2016, os saldos a seguir.
▪ Clientes (60 dias): R$ 50.000;
▪ Contas a receber (180 dias): R$ 100.000;
▪ Fornecedores (540 dias): R$ 40.000;
▪ Aluguel pago antecipadamente, com apropriação linear e mensal por 24 meses: R$ 48.000;
▪ Estoques previstos para serem vendidos em 90 dias: R$ 120.000;
▪ Provisão para Perdas nos Estoques: R$ 20.000;
▪ Caixa e Equivalentes de Caixa: R$ 60.000;
▪ Empréstimo a sócio com vencimento em 60 dias: R$ 35.000;
▪ Venda para empresa controlada decorrente da atividade operacional da empresa (120 dias): R$ 70.000;
▪ Adiantamento de salários de janeiro a empregados: R$ 46.000;
▪ Provisão para 13º salário: R$ 92.000;
▪ Receita de vendas recebida antecipadamente: R$ 110.000.
▪ Computador utilizado na empresa: R$ 30.000;
▪ Depreciação acumulada do computador: R$ 6.000;
▪ Participação em outras empresas: R$ 60.000; e
▪ Fundo de investimento com resgate em 720 dias: R$ 88.000.
Com base somente nos dados acima, o Ativo Realizável a Longo Prazo, apresentado no Balanço Patrimonial da sociedade empresária, em 31/12/2016, era de
Em 31/12/2015, a Cia. Y possuía um prédio onde estava localizada a sua sede. O prédio estava avaliado em R$ 500.000.
Com a mudança de diretoria, a sociedade empresária decidiu construir uma nova sede, comprometendo-se com o plano de venda do prédio e iniciando as ações para localizar um comprador. O preço pedido pelo prédio foi de R$ 480.000.
Assinale a opção que indica onde deve ser evidenciado o prédio no balanço patrimonial da Cia. Y, em 31/12/2016.
Em 01/01/2016, Manuel e Joaquim resolvem formar uma sociedade empresária. Na ocasião, o contrato social estabelecia que cada sócio contribuiria com R$ 50.000 para a formação do capital social da entidade. Naquela data, entretanto, cada sócio contribuiu efetivamente com R$ 40.000, sendo que Manuel integralizou sua parcela mediante a entrega de um imóvel para ser utilizado pela sociedade empresária e Joaquim, mediante a entrega do montante em dinheiro.
Assinale a opção que indica os lançamentos contábeis gerados.
Acerca da contribuição para o financiamento da seguridade social (COFINS), julgue os itens a seguir.
I- Vendas de produtos a empresa comercial exportadora com o fim específico de exportação são excluídas da base de cálculo da COFINS.
II- Os créditos da COFINS referentes a imóveis em construção adquiridos para revenda podem ser integralmente descontados pela pessoa jurídica adquirente.
III- Os custos correspondentes à energia térmica consumida no estabelecimento de pessoa jurídica contribuinte podem ser descontados da base de cálculo da COFINS.
Assinale a opção correta.
Uma empresa, sujeita ao regime não cumulativo de PIS e COFINS, em determinado período apresentou os seguintes resultados:
• faturamento bruto: R$ 300 mil;
• IPI destacado no valor do faturamento bruto: R$ 30 mil;
• descontos incondicionais: R$ 20 mil;
• descontos condicionais: R$ 40 mil;
• devolução de vendas: R$ 10 mil;
• despesas com fornecimento de água: R$ 20 mil;
• valor de aquisição de bens para revenda: R$ 100 mil.
Nessa situação, a base de cálculo do PIS e da COFINS é igual a
Uma companhia comprou suas próprias ações para manter em tesouraria e, em momento posterior, as vendeu por valor 50% superior ao valor da compra.
Nessa situação hipotética, os custos de corretagem de compra das ações e a diferença positiva entre o custo de aquisição das ações e o valor de venda devem ser reconhecidos, respectivamente, como

 Conheça nossos planos