Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.325 questões


Uma Sociedade Empresária apresentava em seu Balanço Patrimonial de 31.12.2016, diante da presença de indicativo de perda para um determinado ativo imobilizado – mas antes da realização do Teste de Redução ao Valor Recuperável –, um imobilizado registrado pelo valor contábil de R$20.000.000,00, o qual era composto pelos seguintes valores:
✓ Custo de Aquisição: R$24.000.000,00.
✓ Depreciação Acumulada: R$4.000.000,00.
Após realizar o Teste de Redução ao Valor Recuperável para este ativo imobilizado, a Sociedade Empresária obteve as seguintes informações:
✓ Valor em uso do imobilizado: R$21.000.000,00.
✓ Valor justo líquido das despesas de venda do imobilizado: R$19.000.000,00.
Considerando-se apenas as informações apresentadas e o que dispõe a NBC TG 01 (R3) – REDUÇÃO AO VALOR RECUPERÁVEL DE ATIVOS, para a correta evidenciação dos fatos apresentados nas Demonstrações Contábeis do ano de 2016, a Sociedade Empresária deve:
Assinale a opção que contém apenas exemplos de despesas classificadas por Natureza:
As normas contábeis, atualmente em vigor no Brasil, requerem, nas Demonstrações Contábeis Consolidadas, a identificação da Participação de Não Controladores.
Considerando-se o que dispõe a NBC TG 36 (R3) – DEMONSTRAÇÕES CONSOLIDADAS, a participação de não controlador é:
Uma Sociedade Empresária apresentou as seguintes informações quanto aos saldos de suas contas patrimoniais em 31.12.2016:
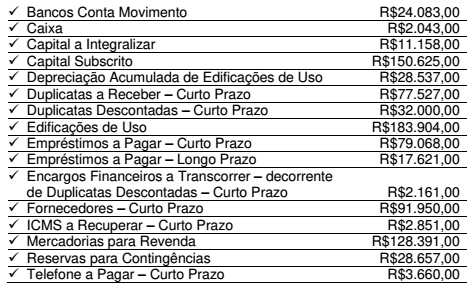
Considerando-se apenas as informações apresentadas, é CORRETO
afirmar que:
Uma Sociedade Empresária extraiu os seguintes saldos entre as contas de resultado que virão a ser apresentadas em sua Demonstração do Resultado do período:
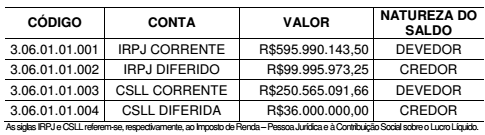
Considerando-se apenas as informações apresentadas e de acordo com
a NBC TG 26 (R4) – APRESENTAÇÃO DAS DEMONSTRAÇÕES
CONTÁBEIS e a NBC TG 32 (R3) – TRIBUTOS SOBRE O LUCRO, a
Despesa com Tributos sobre o Lucro é de:
Uma Sociedade Empresária apresenta as seguintes informações, referentes ao período de janeiro a dezembro de 2016, extraídas do seu balancete de verificação em 31.12.2016, das contas de resultado referentes a operações continuadas:
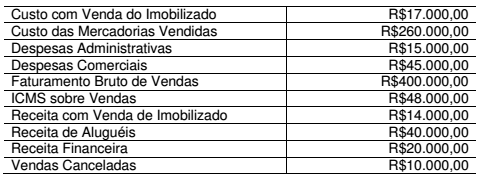
Considerando-se apenas as informações apresentadas e de acordo com
a NBC TG 26 (R4) – APRESENTAÇÃO DAS DEMONSTRAÇÕES
CONTÁBEIS, o valor do Resultado antes das Receitas e Despesas
Financeiras a ser evidenciado na Demonstração do Resultado do
período é de:
Uma Sociedade Empresária apresentou o seguinte balancete, após a apuração e destinação do resultado, para elaboração do Balanço Patrimonial de 31.12.2016:
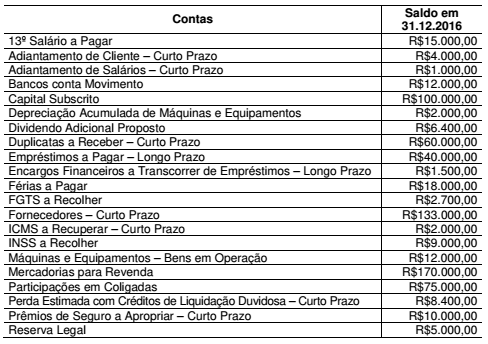
Considerando-se apenas as informações apresentadas, o total do Ativo
é de:
Uma Sociedade Empresária, com um único estabelecimento, apresentou um saldo final de R$1.200,00 de ICMS a Recuperar, em julho de 2017.
Em agosto de 2017, realizou as seguintes transações:
✓ Aquisição de mercadorias por R$80.000,00. Neste valor está incluído Imposto sobre Circulação de Mercadorias e Serviços – ICMS recuperável no valor de R$9.600,00.
✓ Devolução de 10% das mercadorias adquiridas no mês de agosto de 2017.
✓ Venda, por R$50.000,00, de 50% das mercadorias adquiridas. Sobre o valor da venda, incide ICMS à alíquota de 12%.
Considerando-se que estas foram as únicas transações efetuadas no mês, após o registro contábil de apuração do ICMS, em 31.8.2017, a Sociedade Empresária apresentará um saldo de ICMS a Recuperar no valor de:
Uma Sociedade Empresária adquiriu, à vista, mercadorias para revenda. O valor total da Nota Fiscal, emitida pelo fornecedor, foi de R$200.000,00. Neste valor estão incluídos R$34.000,00 referentes a ICMS a recuperar.
Adicionalmente, pagou R$1.500,00, referentes ao transporte das mercadorias até o seu estabelecimento, sem incidência de ICMS na transação de frete.
Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 16 (R1) – ESTOQUES, o lançamento contábil que representa adequadamente o reconhecimento da transação é:
Uma Sociedade Empresária foi constituída em 2.1.2017. O estatuto fixou o valor de R$1.000.000,00 como capital social a ser integralizado 40% no ano de 2017 e 60% no ano de 2018.
No ato da constituição, 40% do capital subscrito foi integralizado da seguinte forma:
✓ Integralização em dinheiro mediante depósito bancário: R$300.000,00
✓ Integralização em móveis de uso avaliados, na forma da Lei n.º 6.404/76, em R$100.000,00
Considerando-se apenas as informações apresentadas, após o registro contábil da subscrição do capital e da integralização, é CORRETO afirmar que, em janeiro de 2017, a Sociedade Empresária apresenta no Patrimônio Líquido:
Uma Sociedade Empresária apresentou, em 31.12.2016, as seguintes informações de grupos de contas em valores líquidos, após a apuração e distribuição de resultados:
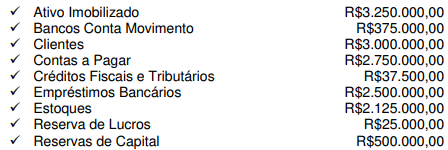
Sabe-se que a relação de saldos não está completa e que o saldo da conta Capital Social não foi informado.
Considerando-se apenas as informações apresentadas, os valores do
Patrimônio Líquido e do Capital Social são, respectivamente:
Uma Sociedade Empresária apresentou as seguintes informações referentes ao mês de dezembro de 2016:
✓ Despesa de dezembro de 2016, paga em janeiro de 2017 R$34.000,00
✓ Despesa de janeiro de 2017, paga em dezembro de 2016 R$48.000,00
✓ Despesa de dezembro de 2016, paga em dezembro de 2016 R$74.000,00
✓ Receita de dezembro de 2016, recebida em janeiro de 2017 R$99.000,00
✓ Receita de janeiro de 2017, recebida em dezembro de 2016 R$84.000,00
✓ Receita de dezembro de 2016, recebida em dezembro de 2016 R$39.000,00
Não há incidência de tributos e nem de acréscimos financeiros.
Considerando-se apenas as informações apresentadas e de acordo com
a NBC TG ESTRUTURA CONCEITUAL – ESTRUTURA CONCEITUAL PARA
ELABORAÇÃO E DIVULGAÇÃO DE RELATÓRIO CONTÁBIL-FINANCEIRO,
a Sociedade Empresária apurou, no mês de dezembro de
2016:
Uma Sociedade Empresária foi constituída, em 10.12.2016, com a subscrição de 200.000 ações pelo valor nominal de R$3,50 cada uma.
Parte do Capital Subscrito foi integralizado, na mesma data, mediante 20% em dinheiro, 15% em mercadorias para revenda e 35% em veículos.
Considerando-se apenas as informações apresentadas é CORRETO afirmar que:
De acordo com a NBC TG ESTRUTURA CONCEITUAL – ESTRUTURA CONCEITUAL PARA ELABORAÇÃO E DIVULGAÇÃO DE RELATÓRIO CONTÁBIL-FINANCEIRO, os elementos diretamente relacionados com a mensuração da posição patrimonial e financeira são os ativos, os passivos e o patrimônio líquido.
Considerando-se essa afirmativa, julgue os itens relativos aos ativos, passivos e ao patrimônio líquido como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a alternativa CORRETA.
I. Ativo é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade.
II. Passivo é uma obrigação presente da entidade, derivada de eventos passados, cuja liquidação se espera que resulte na saída de recursos da entidade capazes de gerar benefícios econômicos.
III. Patrimônio Líquido é o interesse residual nos ativos da entidade depois de deduzidos todos os seus passivos.
A sequência CORRETA é:

 Conheça nossos planos