Questões de Concurso Comentadas sobre contabilidade geral

Foram encontradas 4.966 questões

Q1044502 Contabilidade Geral
     Em 30/06/18, a Cia Comercial Ltda, que tem como objeto a comercialização peças, apurou o balancete a seguir.

Balancete contábil em 30/06/2018 

         Descrição da conta contábil                                 Reais
Caixa e equivalentes de caixa                                   125.000 D
Contas a receber                                                       160.000 D
Estoques                                                                    400.000 D
Impostos a compensar                                               100.000 D
Títulos a receber – LP                                                200.000 D
Valores a receber de LP                                            180.000 D
Ativo imobilizado                                                        450.000 D
Depreciação/Amortização acumulada                       160.000 C
Ativos intangíveis                                                         50.000 D
Salários a pagar                                                         250.000 C
Fornecedores                                                             300.000 C
Impostos a recolher                                                    545.000 C
Comissões a pagar                                                      30.000 C
Contingências tributárias de LP                                   65.108 C
Capital 50.000 C Reserva legal                                   10.000 C
Receitas bruta de vendas                                       2.000.000 C
Impostos sobre vendas                                              545.000 D
Devoluções de vendas                                                 55.000 D
Custos das mercadorias vendidas                             840.000 D
Desp. com vendas                                                       95.000 D
Despesas administrativas                                            75.000 D
Desp. com depreciação e amortização                         5.000 D
Receita financeira                                                          1.200 C
Desp. imposto de renda                                               96.550 D
Desp. continbuição social                                            34.758 D

Durante o mês de julho de 2018, ocorreram as seguintes operações na empresa:

•  O Total das Receitas de Vendas a prazo no mês é de R$ 500.000;
•  Os impostos indiretos correspondem a: 

o ICMS = 18%
o Pis = 1,65%
o Cofins = 7,6%

Não ocorreram devoluções de vendas no mês;

•  O CMV corresponde a 60% da Receita Líquida de Vendas;
•  As despesas com vendas (comissões) a serem pagas em 35 dias correspondem a R$ 20.000;
•  As despesas administrativas pagas à vista somaram R$ 15.000;
•  Não ocorreram pagamentos de impostos no mês;
•  A empresa é tributada pelo Lucro Real Trimestral;
•  O ICMS faz base de cálculo para o Pis e a Cofins;
•  Não há incidência de Pis/Cofins sobre receita financeira.
O lucro antes do Imposto de Renda e Contribuição social acumulado até julho de 2018 é de, em R$:
Alternativas
Q1044501 Contabilidade Geral
     Em 30/06/18, a Cia Comercial Ltda, que tem como objeto a comercialização peças, apurou o balancete a seguir.

Balancete contábil em 30/06/2018 

         Descrição da conta contábil                                 Reais
Caixa e equivalentes de caixa                                   125.000 D
Contas a receber                                                       160.000 D
Estoques                                                                    400.000 D
Impostos a compensar                                               100.000 D
Títulos a receber – LP                                                200.000 D
Valores a receber de LP                                            180.000 D
Ativo imobilizado                                                        450.000 D
Depreciação/Amortização acumulada                       160.000 C
Ativos intangíveis                                                         50.000 D
Salários a pagar                                                         250.000 C
Fornecedores                                                             300.000 C
Impostos a recolher                                                    545.000 C
Comissões a pagar                                                      30.000 C
Contingências tributárias de LP                                   65.108 C
Capital 50.000 C Reserva legal                                   10.000 C
Receitas bruta de vendas                                       2.000.000 C
Impostos sobre vendas                                              545.000 D
Devoluções de vendas                                                 55.000 D
Custos das mercadorias vendidas                             840.000 D
Desp. com vendas                                                       95.000 D
Despesas administrativas                                            75.000 D
Desp. com depreciação e amortização                         5.000 D
Receita financeira                                                          1.200 C
Desp. imposto de renda                                               96.550 D
Desp. continbuição social                                            34.758 D

Durante o mês de julho de 2018, ocorreram as seguintes operações na empresa:

•  O Total das Receitas de Vendas a prazo no mês é de R$ 500.000;
•  Os impostos indiretos correspondem a: 

o ICMS = 18%
o Pis = 1,65%
o Cofins = 7,6%

Não ocorreram devoluções de vendas no mês;

•  O CMV corresponde a 60% da Receita Líquida de Vendas;
•  As despesas com vendas (comissões) a serem pagas em 35 dias correspondem a R$ 20.000;
•  As despesas administrativas pagas à vista somaram R$ 15.000;
•  Não ocorreram pagamentos de impostos no mês;
•  A empresa é tributada pelo Lucro Real Trimestral;
•  O ICMS faz base de cálculo para o Pis e a Cofins;
•  Não há incidência de Pis/Cofins sobre receita financeira.
O valor relativo ao novo Passivo Circulante é de, em R$:
Alternativas
Q1044500 Contabilidade Geral
     Em 30/06/18, a Cia Comercial Ltda, que tem como objeto a comercialização peças, apurou o balancete a seguir.

Balancete contábil em 30/06/2018 

         Descrição da conta contábil                                 Reais
Caixa e equivalentes de caixa                                   125.000 D
Contas a receber                                                       160.000 D
Estoques                                                                    400.000 D
Impostos a compensar                                               100.000 D
Títulos a receber – LP                                                200.000 D
Valores a receber de LP                                            180.000 D
Ativo imobilizado                                                        450.000 D
Depreciação/Amortização acumulada                       160.000 C
Ativos intangíveis                                                         50.000 D
Salários a pagar                                                         250.000 C
Fornecedores                                                             300.000 C
Impostos a recolher                                                    545.000 C
Comissões a pagar                                                      30.000 C
Contingências tributárias de LP                                   65.108 C
Capital 50.000 C Reserva legal                                   10.000 C
Receitas bruta de vendas                                       2.000.000 C
Impostos sobre vendas                                              545.000 D
Devoluções de vendas                                                 55.000 D
Custos das mercadorias vendidas                             840.000 D
Desp. com vendas                                                       95.000 D
Despesas administrativas                                            75.000 D
Desp. com depreciação e amortização                         5.000 D
Receita financeira                                                          1.200 C
Desp. imposto de renda                                               96.550 D
Desp. continbuição social                                            34.758 D

Durante o mês de julho de 2018, ocorreram as seguintes operações na empresa:

•  O Total das Receitas de Vendas a prazo no mês é de R$ 500.000;
•  Os impostos indiretos correspondem a: 

o ICMS = 18%
o Pis = 1,65%
o Cofins = 7,6%

Não ocorreram devoluções de vendas no mês;

•  O CMV corresponde a 60% da Receita Líquida de Vendas;
•  As despesas com vendas (comissões) a serem pagas em 35 dias correspondem a R$ 20.000;
•  As despesas administrativas pagas à vista somaram R$ 15.000;
•  Não ocorreram pagamentos de impostos no mês;
•  A empresa é tributada pelo Lucro Real Trimestral;
•  O ICMS faz base de cálculo para o Pis e a Cofins;
•  Não há incidência de Pis/Cofins sobre receita financeira.
O novo Ativo Circulante é de, em R$:
Alternativas
Q1033465 Contabilidade Geral
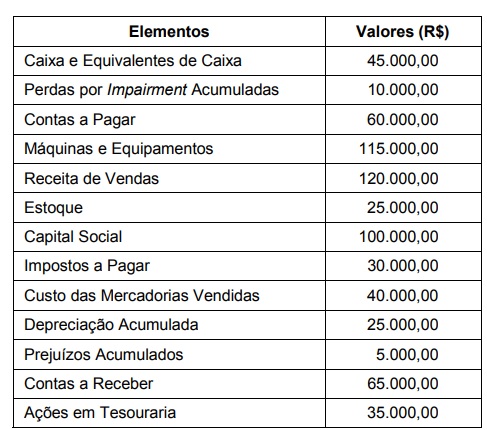
A empresa Sucesso S.A., durante o exercício social de 2017, apresentou os saldos nas contas abaixo, faltando apenas o saldo das despesas com vendas e das administrativas do período. 

Imagem associada para resolução da questão

Com base nas informações acima, o total do Patrimônio Líquido do período era, em reais, 
Alternativas
Q1033461 Contabilidade Geral

 A Cia. Bolo de Arroz, apresentou, em 31/12/2017, as seguintes informações a respeito das participações societárias:
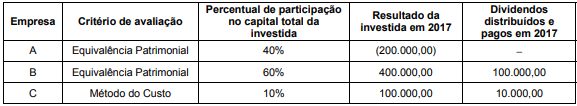
Imagem associada para resolução da questão

Sabendo que não existiam resultados não realizados entre a Cia. Bolo de Arroz e suas investidas, o impacto total reconhecido no resultado de 2017 da Cia. Bolo de Arroz, referente a essas participações societárias, foi, em reais,

Alternativas
Q1032883 Contabilidade Geral
A Cia. Fio & Fio adquiriu um lote de mercadorias para comercialização por R$ 1.200.000,00, para pagamento integral após 14 meses. Se a compra tivesse sido realizada à vista, o preço de aquisição teria sido R$ 1.000.000,00. No mês seguinte ao da aquisição, a Cia. Fio & Fio vendeu 80% dessas mercadorias pelo valor de R$ 1.800.000,00, para ser recebido integralmente após 15 meses, sendo que o preço de venda destas mercadorias, para pagamento à vista, seria R$ 1.440.000,00. Para a entrega das mercadorias vendidas, a Cia. Fio & Fio pagou frete no valor de R$ 30.000,00.
Com base nestas informações, o Resultado Bruto com Mercadorias que a Cia. Fio & Fio reconheceu foi, em reais,
Alternativas
Q1032882 Contabilidade Geral

A Cia. Sem Fundos apresentou as demonstrações contábeis, em 31/12/2016 e 31/12/2017, conforme abaixo.
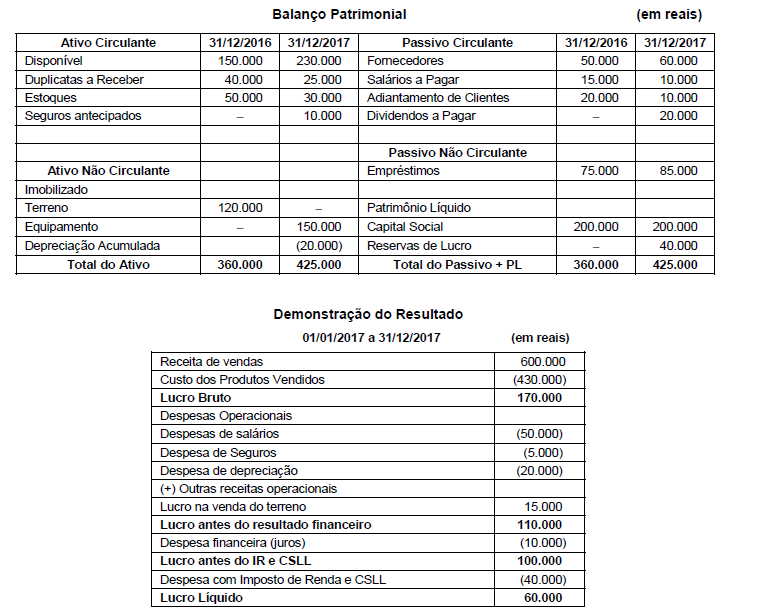

Imagem associada para resolução da questão


Utilizando as informações constantes das demonstrações contábeis apresentadas e sabendo-se que a despesa financeira (juros) não foi paga, que o valor da venda do terreno foi recebido à vista e que os equipamentos foram adquiridos à vista, o fluxo de caixa gerado pelas Atividades Operacionais, no ano de 2017, foi, em reais,

Alternativas
Q1032877 Contabilidade Geral
O Patrimônio Líquido da Cia. Pagadora, em 31/12/2016, era R$ 1.000.000,00. Durante o ano de 2017, a empresa apurou o Lucro líquido no valor de R$ 300.000,00 e a proposta de distribuição deste Lucro Líquido é:
− Reserva Legal: constituída nos termos da Lei nº 6.404/76. − Reserva Estatutária no valor de R$ 10.000,00. − Reserva para Expansão: saldo remanescente disponível.
Sabe-se que na apuração do Lucro Líquido foram incluídos R$ 50.000,00 decorrentes de incentivos fiscais recebidos pela empresa e esta, para não tributar este ganho, fará a retenção na forma de Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei. O Estatuto Social da empresa prevê um Dividendo Mínimo Obrigatório no valor de 30% do Lucro Líquido ajustado nos termos da Lei. Com base nestas informações, o valor distribuído como Dividendos e o valor retido como Reserva para Expansão foram, respectivamente, em reais,
Alternativas
Q1027494 Contabilidade Geral

A empresa Ilusória S.A. apresentou, no Balanço Patrimonial de 31/12/2016, o saldo de R$ 43.000.000,00 para a conta Intangíveis, composto dos seguintes valores:


Custo de aquisição ................................................................................................... . 50.000.000,00

(−) Amortização Acumulada ..................................................................................... ( 7.000.000,00)

(=) Saldo da conta ....................................................................................................   43.000.000,00


As informações sobre os ativos intangíveis são apresentadas na tabela abaixo:  
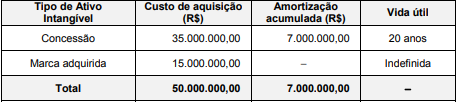

Imagem associada para resolução da questão


Em 31/12/2017, após o cálculo da amortização, a empresa realizou o teste de redução ao valor recuperável (teste de “impairment”) para os dois itens componentes e obteve as seguintes informações: 
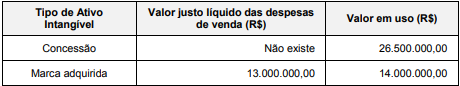

Imagem associada para resolução da questão


O saldo a ser apresentado para a conta Intangíveis no Balanço Patrimonial de 31/12/2017 da empresa Ilusória S.A. deveria ser, em reais, 

Alternativas
Q1027493 Contabilidade Geral

A tabela abaixo apresenta as aplicações financeiras realizadas por uma empresa no dia 01/12/2017. Na tabela são encontradas as características de cada aplicação, bem como a forma de mensuração definida pela empresa para cada uma delas:
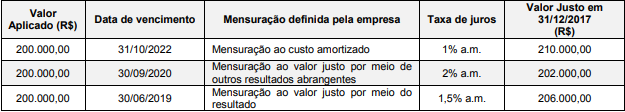

Imagem associada para resolução da questão


O valor total destas aplicações apresentado no Balanço Patrimonial da empresa, em 31/12/2017, foi, em reais,

Alternativas
Q1027491 Contabilidade Geral
Um equipamento foi adquirido por uma empresa em 30/06/2013. A empresa pagou R$ 4.000.000,00 à vista, definiu sua vida útil em 8 anos, estimou o valor residual esperado para venda do equipamento no final do prazo de vida útil em R$ 640.000,00 e utiliza o método das cotas constantes para cálculo da depreciação. Se, em 31/12/2015, a empresa vendeu o equipamento por R$ 2.980.000,00, à vista, o resultado apurado na venda que foi evidenciado na Demonstração de Resultados de 2015 foi: 
Alternativas
Q989288 Contabilidade Geral

Com base na doutrina e na legislação contábil, julgue o item.


Os princípios da confrontação da receita e da realização da despesa detalham e explicam o que se denomina de regime de competência dos exercícios.

Alternativas
Q968605 Contabilidade Geral
A NBC T 19.6 trata da Reavaliação de Ativos e estabelece critérios e procedimentos para registro contábil e divulgação da reavaliação do ativo imobilizado. Assinale a alternativa que expressa corretamente um critério de avaliação.
Alternativas
Q968604 Contabilidade Geral

Uma determinada empresa, ao encerrar a folha de pagamento no dia 30 de novembro de 2017, apresentou as seguintes informações, cujos valores foram contabilizados no mesmo dia, de acordo com o regime de competência:


Imagem associada para resolução da questão


Considerando somente essas informações apresentadas e que a empresa utilizou alíquota de 8% no cálculo do FGTS, o valor da despesa de FGTS, contabilizado no dia 30 de novembro de 2017, em reais, é

Alternativas
Q968594 Contabilidade Geral

No processo de convergência às normas internacionais de contabilidade, tem-se a adoção pela primeira vez das Normas Internacionais de Relatório Financeiro. O objetivo da IFRS 1 é assegurar que as primeiras demonstrações contábeis e seus relatórios financeiros intermediários contenham informações de alta qualidade. Em relação ao tema, informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência correta.


( ) Sejam transparentes para os usuários e comparáveis em todos os períodos apresentados.

( ) Forneçam um ponto de partida adequado para a contabilização de acordo com as Normas Internacionais de Relatórios Financeiros (IFRSs).

( ) Possam ser geradas independentemente do custo para atender as Normas.

Alternativas
Q968593 Contabilidade Geral
Uma empresa que possui Duplicatas a Receber registradas em seu Ativo Circulante realiza um desconto de duplicatas em um determinado montante. Considerando que a operação de desconto foi realizada com duplicatas que tinham vencimentos futuros (120 dias), o valor dos juros descontados a serem reconhecidos no ato da operação devem ser contabilizados como
Alternativas
Q968592 Contabilidade Geral
Considerando que uma empresa comercial realiza uma venda de mercadorias. Essa ação é considerada um fato contábil recorrente. Partindo dessa premissa, é correto afirmar que a venda de mercadorias é um fato contábil
Alternativas
Q968590 Contabilidade Geral
A IAS 1, como norma internacional de contabilidade, descreve sobre um conjunto completo de demonstrações financeiras. Assinale a alternativa correta que faz parte desse conjunto completo de demonstrações financeiras sob as diretrizes da IAS 1.
Alternativas
Q968589 Contabilidade Geral
A IAS 1 é uma norma internacional de contabilidade para apresentação de Demonstrações Financeiras que tem papel de expor como a gerência controla os recursos a ela confiados. Para atender esse objetivo, a IAS 1 exige que as demonstrações financeiras forneças os dados acerca de uma entidade. Quais são esses dados?
Alternativas
Q968588 Contabilidade Geral
A estrutura conceitual do IASB estabelece os conceitos que fundamentam a preparação de demonstrações contábeis destinadas a usuários externos. Assinale a alternativa que evidencia o que a estrutura conceitual do IASB tem por finalidade.
Alternativas
Respostas
3181: C
3182: D
3183: C
3184: C
3185: D
3186: B
3187: E
3188: C
3189: B
3190: E
3191: D
3192: E
3193: A
3194: E
3195: C
3196: E
3197: B
3198: C
3199: A
3200: E