Questões de Concurso Comentadas sobre contabilidade geral
Foram encontradas 4.961 questões


Ano: 2025
Banca:
IGEDUC
Órgão:
Prefeitura de São José do Seridó - RN
Prova:
IGEDUC - 2025 - Prefeitura de São José do Seridó - RN - Contador |
Q3794276
Contabilidade Geral
Com base exclusivamente no disposto na Norma
Brasileira de Contabilidade − Norma Técnica Geral (NBC
TG) 04 (R4) − Ativo Intangível, sem considerar
jurisprudência ou doutrina, que define os critérios de
reconhecimento para ativos não monetários sem
substância física e disciplina o tratamento dos gastos
com Pesquisa e Desenvolvimento (P&D), julgue os itens
a seguir como (V) Verdadeiros ou (F) Falsos:
(__) Os gastos incorridos na fase de "Pesquisa" devem ser, obrigatoriamente, reconhecidos como despesa no resultado do período em que são incorridos, não podendo ser capitalizados como ativo intangível.
(__) Os gastos incorridos na fase de "Desenvolvimento" devem ser, obrigatoriamente, reconhecidos como despesa no resultado, pois o benefício futuro ainda é incerto.
(__) Um ativo intangível gerado na fase de "Desenvolvimento" só pode ser reconhecido (capitalizado) se a entidade demonstrar, cumulativamente, seis critérios, incluindo a viabilidade técnica, a intenção de concluir e a capacidade de mensurar os gastos.
(__) O ágio por expectativa de rentabilidade futura (goodwill) gerado internamente deve ser reconhecido como ativo intangível, pois representa a capacidade da empresa de gerar lucros futuros.
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
Ano: 2025
Banca:
IGEDUC
Órgão:
Prefeitura de São José do Seridó - RN
Prova:
IGEDUC - 2025 - Prefeitura de São José do Seridó - RN - Contador |
Q3794268
Contabilidade Geral
A Norma Brasileira de Contabilidade (NBC) TG 25 (R2)
estabelece critérios distintos para o reconhecimento de
provisões e a divulgação de passivos contingentes.
Considerando o disposto na norma, analise as
afirmativas a seguir.
I. Uma provisão deve ser reconhecida quando a entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado, é provável a saída de recursos e o valor pode ser estimado com confiabilidade.
II. Um passivo contingente refere-se a uma obrigação possível que resulta de eventos passados, cuja existência será confirmada apenas pela ocorrência futura de eventos incertos, ou uma obrigação presente cuja saída de recursos não é provável ou o valor não pode ser estimado.
III. Um passivo contingente nunca deve ser reconhecido no Balanço Patrimonial, mas deve ser divulgado em nota explicativa, a menos que a possibilidade de saída de recursos seja classificada como remota.
Assinale a alternativa que apresenta apenas as proposições CORRETAS:
Ano: 2025
Banca:
IGEDUC
Órgão:
Prefeitura de São José do Seridó - RN
Prova:
IGEDUC - 2025 - Prefeitura de São José do Seridó - RN - Contador |
Q3794267
Contabilidade Geral
Com base exclusivamente no disposto na Norma
Brasileira de Contabilidade (NBC) − Norma Técnica
Geral NBC TG 47 (R1) − Receita de Contrato com
Cliente, sem considerar jurisprudência ou doutrina, que
estabelece o modelo de cinco passos para o
reconhecimento da receita de contratos com clientes,
assinale a alternativa CORRETA que descreve o Passo
5 (final) desse modelo.
Ano: 2025
Banca:
IGEDUC
Órgão:
Prefeitura de São José do Seridó - RN
Prova:
IGEDUC - 2025 - Prefeitura de São José do Seridó - RN - Contador |
Q3794266
Contabilidade Geral
Com base exclusivamente no disposto na Norma
Brasileira de Contabilidade (NBC) − Estrutura Conceitual
para Relatório Financeiro (NBC TG 00), sem considerar
jurisprudência ou doutrina, que define as características
qualitativas fundamentais da informação contábil,
assinale a alternativa CORRETA que identifica as duas
características qualitativas fundamentais.
Ano: 2025
Banca:
IGEDUC
Órgão:
Prefeitura de São José do Seridó - RN
Prova:
IGEDUC - 2025 - Prefeitura de São José do Seridó - RN - Agente Administrativo |
Q3791193
Contabilidade Geral
O Balanço Patrimonial é uma ferramenta contábil
essencial para qualquer organização, seja pública ou
privada, pois permite visualizar de forma clara e
sistemática a situação financeira em determinado
momento. Por meio dele, gestores e administradores
conseguem analisar o comportamento dos recursos da
entidade, compreender a movimentação de ativos e
passivos, identificar oportunidades de redução de custos,
orientar decisões estratégicas e financeiras, bem como
fornecer informações confiáveis a órgãos de controle,
investidores e parceiros.
Diante disso, considere as afirmativas a seguir, marque a alternativa correta, sobre as finalidades do Balanço Patrimonial:
Diante disso, considere as afirmativas a seguir, marque a alternativa correta, sobre as finalidades do Balanço Patrimonial:
Ano: 2025
Banca:
IGEDUC
Órgão:
Prefeitura de São José do Seridó - RN
Prova:
IGEDUC - 2025 - Prefeitura de São José do Seridó - RN - Agente Administrativo |
Q3791188
Contabilidade Geral
O fluxo de caixa é uma ferramenta contábil fundamental
para a gestão financeira de qualquer organização,
permitindo que gestores acompanhem detalhadamente
todos os recursos em um determinado período, que pode
ser diário, semanal ou mensal. Ao registrar e analisar
essas movimentações, o gestor consegue entender a
capacidade da empresa de gerar receita suficiente para
cobrir despesas, planejar investimentos futuros,
antecipar medidas para negociar dívidas e melhorar a
saúde financeira do negócio. Além disso, o fluxo de caixa
oferece uma visão consolidada das finanças,
possibilitando tomadas de decisão mais estratégicas e
fundamentadas, com base em dados precisos sobre o movimento de recursos.
Considerando esse contexto, assinale a alternativa correta, que descreve a finalidade do fluxo de caixa:
Considerando esse contexto, assinale a alternativa correta, que descreve a finalidade do fluxo de caixa:
Ano: 2025
Banca:
IGEDUC
Órgão:
Prefeitura de São José do Seridó - RN
Prova:
IGEDUC - 2025 - Prefeitura de São José do Seridó - RN - Agente Administrativo |
Q3791182
Contabilidade Geral
Para a gestão financeira de uma organização, é
fundamental conhecer os principais relatórios contábeis,
como o Balanço Patrimonial e a Demonstração do
Resultado do Exercício (DRE). Enquanto o Balanço
Patrimonial apresenta a situação patrimonial da empresa
em uma data específica, a DRE fornece informações
detalhadas sobre o desempenho econômico em um
determinado período, mostrando receitas, despesas,
custos, impostos, lucro bruto, lucro operacional e lucro
líquido. Esses dois documentos se complementam,
permitindo que gestores compreendam tanto a posição
financeira quanto a rentabilidade da organização,
auxiliando na tomada de decisões estratégicas.
Com base nesse contexto, assinale a alternativa mais correta que apresenta o principal objetivo da DRE:
Com base nesse contexto, assinale a alternativa mais correta que apresenta o principal objetivo da DRE:
Ano: 2025
Banca:
FGV
Órgão:
CGE-SP
Prova:
FGV - 2025 - CGE-SP - Auditor Estadual de Controle - Contabilidade Pública e Finanças - tarde |
Q3786798
Contabilidade Geral
Com relação aos critérios de reconhecimento nas demonstrações
contábeis e sua relação com a evidenciação, assinale (V) para a
afirmativa verdadeira e (F) para a falsa.
( ) Um item deve ser reconhecido nas demonstrações contábeis quando satisfizer a definição de elemento e puder ser mensurado de maneira que observe as características qualitativas, levando em consideração as restrições sobre a informação.
( ) O reconhecimento envolve a avaliação da incerteza relacionada à existência e à mensuração do elemento. Como as condições que dão origem à incerteza podem mudar, ela deve ser avaliada em cada data de divulgação do relatório.
( ) A falha ao reconhecer itens que satisfazem a definição de elemento e os critérios de reconhecimento utilizados é convalidada pela evidenciação das políticas contábeis, notas ou outro detalhe explicativo em notas explicativas.
As afirmativas são, respectivamente,
Ano: 2025
Banca:
VUNESP
Órgão:
ARSESP
Prova:
VUNESP - 2025 - ARSESP - Especialista em Regulação e Fiscalização de Serviços Públicos - Área de Conhecimento/Ênfases: Econômico-Financeira |
Q3786163
Contabilidade Geral
A concessionária Aguaparatodos SA apresentou as seguintes informações ao final do exercício X2 para fins de elaboração
do fluxo de caixa indireto:
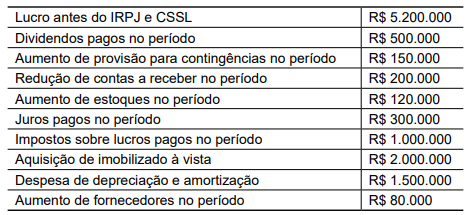
Com base nas informações apresentadas, o saldo do caixa das atividades operacionais é:
Com base nas informações apresentadas, o saldo do caixa das atividades operacionais é:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Capanema - PR
Prova:
FAU - 2025 - Prefeitura de Capanema - PR - Contador Público |
Q3785645
Contabilidade Geral
De acordo com as Normas Brasileiras de Contabilidade, a importância fornecida para se
adquirir ou desenvolver um ativo, o qual corresponde ao caixa ou equivalentes de caixa ou
o valor de outra importância fornecida à época de sua aquisição ou desenvolvimento,
corresponde ao:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Capanema - PR
Prova:
FAU - 2025 - Prefeitura de Capanema - PR - Analista Tributário da Receita Municipal |
Q3785603
Contabilidade Geral
Considere que um contribuinte tenha realizado as seguintes operações:
- Prestação de serviços no mês de setembro de 2025 para recebimento no mês seguinte: R$ 250.000,00.
- Valor da folha de pagamento do mês de setembro de 2025 a ser paga no mês de outubro: R$ 120.000,00.
- Impostos sobre a receita do mês, a serem pagos no mês seguinte: R$ 20.000,00.
- Valor da despesa do mês de agosto de 2025 pago no mês de setembro: R$ 30.000,00.
Assinale a alternativa que apresenta o valor do Lucro obtido no período:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Capanema - PR
Prova:
FAU - 2025 - Prefeitura de Capanema - PR - Auditor Fiscal da Receita Municipal |
Q3785459
Contabilidade Geral
Considere as seguintes informações:
- Total do Ativo: R$ 2.700.000,00.
- Total do Passivo: R$ 1.800.000,00.
- Total do Patrimônio Líquido: R$ 900.000.
Em seguida, ocorreram as seguintes operações:
- Apropriação da folha de pagamento do mês, no valor de R$ 250.000,00, para pagamento no mês seguinte.
- Aquisição, a vista, de mercadorias para estoque, no valor de R$ 150.000,00.
- Compra, a prazo, de veículo para ser utilizado pela empresa, valor da operação: R$ 200.000,00.
Após os registros contábeis, é possível afirmar que:
Ano: 2025
Banca:
Quadrix
Órgão:
CRA-SP
Prova:
Quadrix - 2025 - CRA-SP - Analista I - Contabilidade |
Q3784306
Contabilidade Geral
Durante o fechamento da folha no eSocial referente à
competência abril/2025, a empresa Ltda. percebeu que os
débitos previdenciários não apareceram na DCTFWeb. Ao
revisar o sistema, o contador verificou que o evento S‑1299
não havia sido transmitido.
Considerando o funcionamento do eSocial, assinale a opção correta.
Considerando o funcionamento do eSocial, assinale a opção correta.
Ano: 2025
Banca:
Quadrix
Órgão:
CRA-SP
Prova:
Quadrix - 2025 - CRA-SP - Analista I - Contabilidade |
Q3784304
Contabilidade Geral
Uma empresa S.A. identificou, em 20X5, um erro material
nas demonstrações financeiras de 20X3, referente à
omissão de um passivo de R$ 1.000.000. O contador
responsável avaliou que a correção desse erro impactaria o
lucro acumulado e exigiria ajustes no saldo de abertura do
patrimônio líquido de 1/1/20X4.
Com base nessa situação hipotética e no CPC 26 (R1) – Apresentação das Demonstrações Contábeis – e nas disposições acerca da reapresentação retrospectiva, assinale a opção que apresenta o procedimento correto para correção do erro e divulgação das demonstrações comparativas.
Com base nessa situação hipotética e no CPC 26 (R1) – Apresentação das Demonstrações Contábeis – e nas disposições acerca da reapresentação retrospectiva, assinale a opção que apresenta o procedimento correto para correção do erro e divulgação das demonstrações comparativas.
Ano: 2025
Banca:
Quadrix
Órgão:
CRA-SP
Prova:
Quadrix - 2025 - CRA-SP - Analista I - Contabilidade |
Q3784303
Contabilidade Geral
Em 31/12/20X1, uma empresa de equipamentos industriais
S.A. foi notificada sobre ação trabalhista movida por
ex‑empregados, cuja probabilidade de perda foi classificada
como provável. O departamento jurídico estimou um
desembolso de R$ 600.000, a ser pago em 31/12/20X3,
e a área contábil determinou a taxa de desconto de 8%
a.a., conforme o CPC 12 – Ajuste a Valor Presente. Em
31/12/20X2, após nova avaliação, o valor provável foi
reestimado para R$ 660.000, mantendo‑se o mesmo prazo
e taxa.
Com base nessa situação hipotética e nos CPC 25, CPC 12 e CPC 26, assinale a opção que apresenta o tratamento contábil correto e o valor atualizado da provisão em 31/12/20X2.
Com base nessa situação hipotética e nos CPC 25, CPC 12 e CPC 26, assinale a opção que apresenta o tratamento contábil correto e o valor atualizado da provisão em 31/12/20X2.
Ano: 2025
Banca:
Quadrix
Órgão:
CRA-SP
Prova:
Quadrix - 2025 - CRA-SP - Analista I - Contabilidade |
Q3784297
Contabilidade Geral
De acordo com o CPC 03 (R2) – Demonstração dos Fluxos
de Caixa, o método indireto parte do lucro líquido do
exercício e realiza ajustes para evidenciar as entradas e
saídas de caixa decorrentes das atividades operacionais.
Nesse contexto, alguns itens do resultado representam
efetiva movimentação de caixa, enquanto outros são
apenas ajustes contábeis sem reflexo financeiro.
Assinale a opção que apresenta uma movimentação efetiva de caixa operacional.
Assinale a opção que apresenta uma movimentação efetiva de caixa operacional.
Q3781724
Contabilidade Geral
Sobre ativos e passivos contingentes, identifique como verdadeiras (V) ou falsas (F) as seguintes afirmativas:
( ) A entidade não deve reconhecer um passivo
contingente.
( ) O passivo contingente é divulgado quando for provável a entrada de benefícios econômicos.
( ) O ativo contingente é divulgado, a menos que seja remota a possibilidade de uma saída de recursos que incorporam benefícios econômicos.
( ) Os ativos contingentes não são reconhecidos nas demonstrações contábeis, uma vez que pode tratar-se de resultado que nunca venha a ser realizado.
Q3781721
Contabilidade Geral
Ao investimento inicial, feito pelos proprietários de uma empresa, é registrado pela contabilidade em uma conta contábil que recebe o
nome de:
Q3781716
Contabilidade Geral
Sobre Patrimônio Líquido, considere as afirmações a seguir:
I. São contas do Patrimônio Líquido: Capital Social; Prejuízos Acumulados; Dividendos a Pagar.
II. Passivo a Descoberto ocorre quando a soma dos saldos das contas do ativo for maior que a soma dos saldos das contas do passivo.
III. Patrimônio Líquido é a participação residual nos ativos da entidade após a dedução de todos os seus passivos.
IV. O valor contábil total do patrimônio líquido não é mensurado diretamente. Equivale ao total dos valores contábeis de todos os ativos reconhecidos menos o total dos valores contábeis de todos os passivos reconhecidos
São CORRETAS as afirmações:
Q3781715
Contabilidade Geral
O CONSELHO FEDERAL DE CONTABILIDADE, na Norma NBC TG 27 (R4), define Depreciação como “a alocação sistemática do valor
depreciável de um ativo ao longo da sua vida útil”.
Sobre depreciação, considere as afirmações a seguir:
I. Cada componente de um item do ativo imobilizado com custo significativo em relação ao custo total do item deve ser depreciado separadamente.
II. A depreciação do ativo se inicia quando este está disponível para uso, ou seja, quando está no local e em condição de funcionamento na forma pretendida pela administração.
III. Com algumas exceções, como as pedreiras e os locais usados como aterro, os terrenos têm vida útil ilimitada e, portanto, não são depreciados. Os edifícios têm vida útil limitada e, por isso, são ativos depreciáveis.
IV. O método dos saldos decrescentes resulta em despesa crescente durante a vida útil.
São CORRETAS as afirmações:

 Conheça nossos planos