Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.366 questões


No ano, ela apurou, em sua Demonstração do Resultado, lucro líquido de R$ 23.000.
Assinale a opção que indica os lançamentos contábeis realizados para a constituição da Reserva Legal, em 31/12/2025
Em 31/12/2025, o patrimônio líquido da entidade era de
A Demonstração do Resultado do Exercício (DRE) obedece a uma estrutura lógica dedutiva para a apuração do Lucro Líquido, respeitando a legislação societária quanto às participações estatutárias. Acerca da base de cálculo e da ordem dessas participações, registre V, para as afirmativas verdadeiras, e F, para as falsas:
(__) A base de cálculo das participações estatutárias (empregados, administradores, debenturistas) é o lucro remanescente após a dedução dos prejuízos acumulados de exercícios anteriores e da provisão para o Imposto de Renda.
(__) A participação dos administradores nos lucros é considerada uma despesa operacional dedutível para fins de apuração do Lucro Real e da base de cálculo da Contribuição Social sobre o Lucro Líquido (CSLL).
(__) A ordem de cálculo das participações deve ser sucessiva, ou seja, o valor da participação calculada anteriormente é deduzido do lucro base para o cálculo da próxima participação, conforme a sequência legal: debenturistas, empregados, administradores e partes beneficiárias.
(__) As participações estatutárias são calculadas sobre o Lucro Bruto Operacional, antes de qualquer dedução tributária, para garantir que os beneficiários recebam uma parcela maior do resultado gerado pela operação.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo:
A mensuração dos estoques em ambientes inflacionários exige a escolha criteriosa do método de custeio, pois este impacta diretamente o lucro tributável e o valor dos ativos. Analise as afirmativas a seguir sobre os critérios de valoração e a legislação fiscal brasileira:
I. O método PEPS (Primeiro que Entra, Primeiro que Sai) resulta, em períodos de alta de preços, em um Custo das Mercadorias Vendidas (CMV) menor e um estoque final maior, gerando um lucro contábil mais elevado em comparação com o método da Média Ponderada.
II. O método UEPS (Último que Entra, Primeiro que Sai) é vedado pela legislação do Imposto de Renda no Brasil, pois tende a reduzir o lucro tributável ao confrontar as receitas atuais com os custos mais recentes e elevados das mercadorias.
III. A regra de avaliação de estoques determina que eles devem ser mensurados pelo valor de custo ou pelo valor realizável líquido, dos dois o maior, para evitar a subavaliação do ativo circulante.
Está correto o que se afirma em:
A escrituração contábil deve observar formalidades intrínsecas e extrínsecas para garantir a idoneidade e a tempestividade dos registros dos atos e fatos administrativos. Acerca dos livros contábeis obrigatórios e dos métodos de retificação de lançamentos, registre V, para as afirmativas verdadeiras, e F, para as falsas:
(__) O Livro Diário deve ser autenticado no órgão competente e conter o registro cronológico de todos os fatos contábeis, sendo admitida a escrituração resumida desde que detalhada em livros auxiliares devidamente autenticados.
(__) O lançamento de estorno é o método de retificação que consiste em lançar o valor correto na conta adequada, mantendo-se o registro incorreto original para fins de histórico e trilha de auditoria.
(__) No regime de competência, as receitas e despesas devem ser incluídas na apuração do resultado do período em que ocorrerem, sempre simultaneamente ao recebimento ou pagamento dos respectivos valores financeiros.
(__) O Balancete de Verificação é um demonstrativo auxiliar que relaciona todas as contas com seus respectivos saldos devedores ou credores, servindo para testar a igualdade matemática do método das partidas dobradas, mas não garante a inexistência de erros de classificação.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo:
A Demonstração do Valor Adicionado (DVA) evidencia a riqueza criada pela entidade e sua distribuição entre os agentes econômicos. Analise as afirmativas a seguir sobre a estrutura e obrigatoriedade da DVA:
I. A DVA é de elaboração e divulgação obrigatória para todas as companhias abertas, devendo ser apresentada como parte integrante das demonstrações financeiras divulgadas ao mercado.
II. Na estrutura da DVA, os valores relativos à depreciação, amortização e exaustão são classificados como "Insumos Adquiridos de Terceiros", pois representam o consumo de capital fixo necessário para a geração da receita.
III. A distribuição da riqueza gerada contempla a parcela destinada ao governo, que inclui impostos, taxas e contribuições, inclusive aqueles recuperáveis incidentes sobre a compra de mercadorias.
Está correto o que se afirma em:
No âmbito da gestão e da estruturação de negócios, sobre as distinções entre elisão, evasão e elusão fiscal, é correto afirmar que
Com base nas exigências do CPC 26 (R1), é correto afirmar que a demonstração contábil, cuja finalidade é evidenciar as informações descritas, é
I- O ativo deve ser classificado como circulante quando se espera que seja realizado após doze meses da data do balanço.
II- O ativo não circulante deve ser subdividido em realizável a longo prazo, investimentos, imobilizado e intangível.
III- O passivo deve ser classificado como circulante quando se espera que seja liquidado durante o ciclo operacional normal da entidade.
IV- Todos os passivos que não satisfazem os critérios de classificação como circulantes devem ser classificados como não circulantes.
Está correto apenas o que se afirma em
I- Ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados.
II- Passivo é uma obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados.
III- Patrimônio líquido é participação residual nos passivos da entidade após a dedução de todos os seus ativos.
IV- Receitas são aumentos nos ativos, ou reduções nos passivos, que resultam em aumento no patrimônio líquido, exceto aqueles referentes a contribuições de detentores de direitos sobre o patrimônio.
V- Despesas são reduções nos ativos, ou aumentos nos passivos, que resultam em reduções no patrimônio líquido, inclusive aqueles referentes a distribuições aos detentores de direitos sobre o patrimônio.
Está correto apenas o que se afirma em
Sobre os lançamentos contábeis com base no Regime de Competência de Exercícios, é correto afirmar que, quando ocorre
Sobre as características qualitativas, é correto afirmar que(,)
Segundo o CPC 00 (R2), é correto afirmar que o objetivo do relatório financeiro para fins gerais é
Considere as seguintes informações:
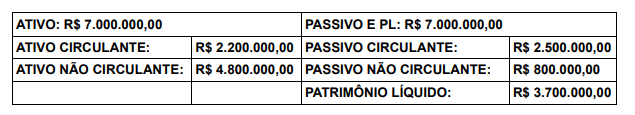
Após o Balanço Patrimonial acima, foram realizadas as seguintes operações:
- Aquisição, a prazo (vencimento em 30 dias), de mercadorias para estoque, no valor de R$ 300.000,00.
- Pagamento da folha de salários do mês anterior, já apropriada na época, no valor de R$ 1.400.000,00.
- Registro contábil dos juros do mês corrente sobre aplicação financeira de curto prazo (não regatada/sacada), no valor de R$ 20.000,00.
- Pagamento de fornecedor, no valor original de R$ 70.000,00, com incidência de juros por atraso no valor de R$ 10.000,00, sendo o desembolso total de R$ 80.000,00 e considerando que não foram realizados registros contábeis anteriores relativos aos juros por atraso.
Com base nas informações apresentadas, é possível afirmar que:
- Receita bruta com prestação de serviços: R$ 300.000,00.
- Alíquota do ISSQN para este serviço: 4%.
- Saldo de ISSQN a compensar de meses anteriores: R$ 2.000,00.
- ISSQN retido sobre a prestação de serviços no mês: R$ 1.000,00.
Com base nos dados acima, é CORRETO afirmar que a despesa com ISSQN (Imposto sobre Serviços de Qualquer Natureza) no período foi de:

 Conheça nossos planos