Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.480 questões


A Demonstração do Valor Adicionado DVA foi introduzida no Brasil através da Lei 11.638 / 2007, que promoveu alterações na Lei 6.404 / 76. A Norma Brasileira de Contabilidade NBC TG 09 – Demonstração do Valor Adicionado estabelece critérios para a elaboração e apresentação da Demonstração do Valor Adicionado DVA. Analise as afirmativas abaixo e dê valores Verdadeiro (V) ou Falso (F).
( ) A Demonstração do Valor Adicionado DVA representa um dos elementos do Balanço Social e tem por finalidade evidenciar a riqueza criada pela empresa e sua distribuição durante determinado período.
( ) Todas as empresas são obrigadas pela legislação a apresentarem e divulgarem a Demonstração do Valor Adicionado DVA, de acordo com a Lei 11.638 / 2007.
( ) Para a elaboração da Demonstração do Valor Adicionado são utilizadas as informações disponíveis na Demonstração do Resultado do Exercício.
( ) A DVA deve proporcionar aos usuários das demonstrações contábeis informações relativas à riqueza criada pela entidade em determinado período e a forma como tais riquezas foram distribuídas. Os principais componentes da riqueza criada devem ser detalhados, minimamente, da seguinte forma: pessoal e encargos; impostos, taxas e contribuições; juros e aluguéis; juros sobre o capital próprio (JCP) e dividendos; lucros retidos/ prejuízos do exercício.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
A Lei 6.404 / 1976 discorre sobre o conceito de empresas coligadas e controladas. O assunto é abordado também na NBC TG 18 (R3) – Investimento em coligada, em controlada e em empreendimento controlado em conjunto. Analise as afirmativas a seguir:
I. Coligadas são empresas nas quais a investidora tem influência significativa, isto é, a investidora exerce o poder de participar nas decisões políticas, financeiras ou operacionais da investida, podendo controlá-la.
II. Controladas são empresas na qual a controladora, diretamente, ou através de outras controladas, é titular de direitos de sócio que lhe assegurem, de modo permanente, preponderância nas deliberações sociais e o poder de eleger a maioria dos administradores.
III. Joint Venture ou controlada em conjunto, é a sociedade que tem como acionistas, duas sociedades que dividem entre si, em partes iguais, o seu controle. A legislação permite apenas duas empresas, não sendo permitido a formação de uma joint venture com três ou mais acionistas.
IV. A participação de uma empresa no capital de outra pode ser direta ou indireta. A participação é direta quando coligadas e / ou controladas da investidora são proprietárias do total ou de parte do capital de outras empresas. A participação é indireta, quando a investidora é proprietária do total ou de partes das ações representativas do capital de outra empresa.
Estão corretas as afirmativas:
A Norma Brasileira de Contabilidade NBC TG 06 (R3), de Nov. 2017 estabelece os princípios para o reconhecimento, mensuração, apresentação e divulgação de arrendamentos. A esse respeito, analise as afirmativas abaixo.
I. Na celebração de contrato, a empresa deve identificar se o contrato refere-se a arrendamento. O contrato é, ou contém, um arrendamento se ele transmite o direito de controlar o uso de ativo identificado por um período de tempo em troca de contraprestação.
II. Na data de início do contrato de arrendamento, o arrendatário deve reconhecer o ativo de direito de uso e o passivo de arrendamento.
III. Na data de início, o arrendatário deve mensurar o ativo de direito de uso ao custo.
IV. Na data de início do contrato de arrendamento, o arrendatário deve mensurar o passivo de arrendamento ao valor presente dos pagamentos do arrendamento que não são efetuados nessa data. Os pagamentos do arrendamento devem ser descontados, utilizando a taxa de juros implícita no arrendamento.
Estão corretas as afirmativas:
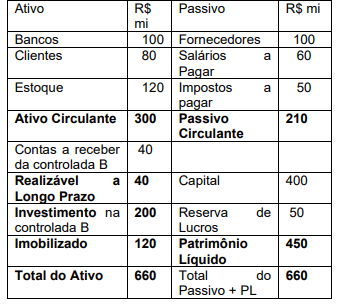
A empresa A, CONTROLADORA da empresa B, apresentou em 31.12.2021 o seguinte balanço patrimonial:
A empresa B, CONTROLADA pela empresa A, apresentou na mesma data, o balanço a seguir
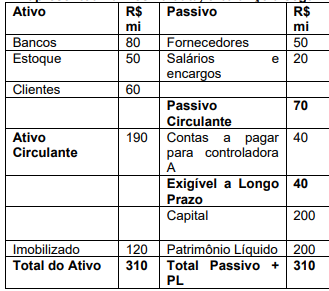
A controladora A vende matéria prima para a controlada B. Na data do encerramento dos balanços, a controlada B devia R$ 50 mi para a controladora A, além do empréstimo de R$ 40 mi. As duas empresas não possuem outros direitos ou obrigações recíprocas, em decorrência de vendas de mercadorias ou de prestação de serviços ou outras contas, com exceção das acima citadas.
Elabore a consolidação dos balanços das
empresas A e B e assinale a alternativa correta.
A empresa PQR Ltda, apresentou os saldos das contas contábeis referente ao último mês, de acordo com a tabela a seguir:
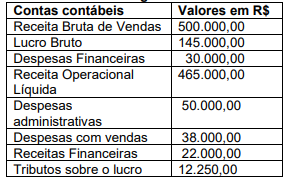
Com base nos dados apresentados, e de acordo com a Norma Brasileira de Contabilidade NBC TG 26 R5, analise as afirmativas a seguir.
I. O valor de deduções da receita bruta foi R$ 35.000,00.
II. O resultado financeiro líquido foi R$ 8.000,00.
III. O Lucro líquido do exercício foi R$ 36.000,00.
IV. O custo das mercadorias vendidas foi R$ 300.000,00.
Estão corretas as afirmativas:
Com relação à escrituração contábil, analise as afirmativas a seguir atribuindo-lhes valores Verdadeiro (V) ou Falso (F):
( ) A escrituração contábil deve ser executada no idioma e moeda corrente do país, em forma contábil, em ordem cronológica de dia, mês e ano, com espaços em branco e entrelinhas.
( ) A escrituração contábil deve ser executada com base em documentos de origem externa ou interna ou, na sua falta, com elementos que comprovem ou evidenciem fatos e a prática de atos administrativos.
( ) A escrituração contábil e a emissão de relatórios, peças, análises e mapas demonstrativos e demonstrações contábeis são de atribuição e responsabilidade exclusivas de contabilista legalmente habilitado.
( ) O Balanço e demais Demonstrações Contábeis de encerramento de exercício devem ser transcritas no "Diário", completando-se com as assinaturas do Contabilista e do titular ou representante legal da entidade.
( ) O Livro Diário deve ser registrado na Junta Comercial do Estado ou no Cartório Civil, se for uma entidade sem fins lucrativos ou uma Sociedade Simples - SS.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Fatos administrativos ou fatos contábeis são os acontecimentos que provocam variações nos valores patrimoniais da empresa. Analise as afirmativas a seguir:
I. Os fatos administrativos podem ser classificados em fatos permutativos, fatos alternativos e fatos conservadores.
II. Os fatos permutativos são aqueles que provocam permutações entre os elementos do Ativo e/ou do Passivo, sem alterar o valor do Patrimônio Líquido.
III. Os fatos alternativos são aqueles que promovem uma alternância entre os valores do Ativo e o Passivo, envolvendo também as receitas e despesas.
IV. Fatos conservadores são aqueles que conservam o valor original do Patrimônio Líquido, no entanto podem modificar o valor do Ativo e do Passivo.
Estão corretas as afirmativas:
A empresa RGM Ltda, apresentou no último mês os saldos finais das contas de despesas e receitas conforme quadro a seguir:
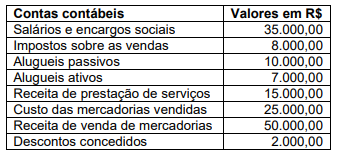
A empresa procedeu à contabilização
individualmente da transferência dos saldos das
contas de receitas e de despesas para a conta
Resultado do Exercício. Assinale a alternativa
correta que apresenta o lançamento da
transferência da conta do Resultado do Exercício
para a conta de Lucros ou Prejuízos Acumulados.
A empresa WVB Ltda apresentou em 30.06.20X2 o Balancete de Verificação, conforme quadro a seguir:
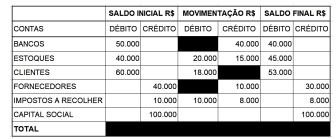
Os campos em negrito do quadro acima, significam
que devem ser inseridos valores, os quais o
candidato deverá calcular para responder à questão.
Com base na técnica de elaboração de balancetes e
nos dados apresentados, analise as alternativas a
seguir e assinale a correta.
A empresa Comercial 123 Ltda apresentou em 31.12.20X1 as seguintes informações de grupos de contas em valores líquidos, após a apuração e de resultados os seguintes saldos contábeis:
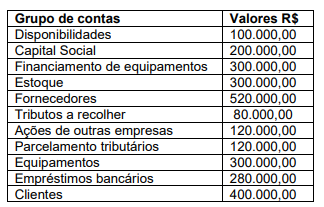
Sabe-se que a relação de saldos não está
completa e que o saldo da conta Prejuízos
Acumulados não foi informado. Considerandose apenas as informações apresentadas,
assinale a alternativa correta que apresenta,
respectivamente, os valores do Patrimônio
Líquido e dos Prejuízos Acumulados.
Uma empresa foi processada segundo o auto de infração exigindo ICMS em razão de suposta irregularidade na tomada de créditos presumidos (fato 1). A situação está aguardando prosseguimento do feito em segunda instância judicial. A estimativa confiável é de uma provável saída de recursos no valor de 2 milhões de reais. Adicionalmente, a empresa figura como parte do auto de infração lavrado pela Receita Federal para verificação do cumprimento de obrigações tributárias relativamente ao Imposto sobre Produtos Industrializados (fato 2), cuja expectativa da Administração é de perda possível no valor de 3 milhões de reais. Para ambos os casos, espera-se que a saída de caixa seja em 4 anos; a taxa de desconto é de 6%.
Nesse caso, a empresa deve:
Uma empresa realizou um investimento em títulos e valores mobiliários (TVM) em 1º de janeiro de 20x1, com as seguintes características:
i. Valor aplicado: $ 10.000
ii. Prazo: 4 anos
iii. Taxa de juros: 7% a.a. (juros compostos)
iv. Valor de mercado do título ao final de cada ano, para os 4 anos:
• 31 de dezembro de 20x1: $ 11.000,00;
• 31 de dezembro de 20x2: $ 11.600,00;
• 31 de dezembro de 20x3: $ 12.000,00;
• 31 de dezembro de 20x4: $ 13.107,96.
Segundo o modelo de negócios e o fluxo de caixa contratual, a empresa decide mensurar a operação como valor justo por meio do resultado (VJR).
Dessa forma, o saldo da marcação a mercado dos TVM no Balanço Patrimonial em 31 de dezembro 20x1 é:
Em certas situações, os eventos subsequentes podem ou não exigir que a entidade ajuste os valores do Balanço Patrimonial.
O evento subsequente que somente requer divulgação em notas explicativas é o(a):
Uma empresa tributada pelo lucro real apresentou as seguintes informações em 31 de dezembro de 2022:
• Lucro antes dos impostos sobre a renda (LAIR/CSLL) R$ 250.000
• Despesa com provisões para processos judiciais ambientais R$ 100.000
• Perdas estimadas com créditos de liquidação duvidosa R$ 50.000
• Perdas não realizadas de variação do valor justo de instrumentos financeiros R$ 20.000
• Despesas com marketing R$ 50.000
Considerando-se apenas as informações apresentadas e uma alíquota de 34% de IR/CSLL, de acordo com o CPC 32 - Tributos sobre o Lucro, a empresa contabilizará um IR/CSLL diferido no:

 Conheça nossos planos