Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.448 questões


Uma entidade que presta serviços de consultoria contabilizou as seguintes transações no ano de X0:
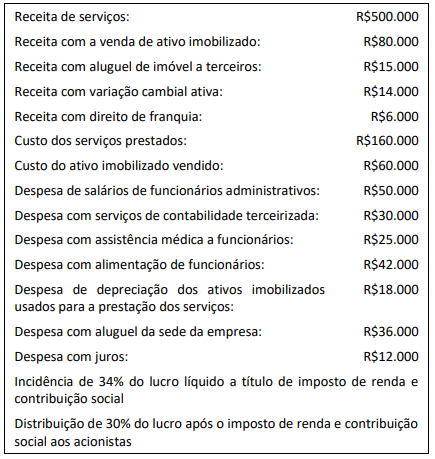
Todas as receitas são tributáveis, e as despesas, dedutíveis. Além disso, a constituição da reserva legal não foi necessária.
Em relação à Demonstração do Valor Adicionado da entidade, analise as afirmações a seguir.
I. Valor adicionado recebido em transferência: R$21.000.
II. Valor adicionado a distribuir a pessoal: R$75.000.
III. Valor adicionado a distribuir a impostos, taxas e contribuições: R$61.880.
IV. Valor adicionado a distribuir a remuneração de capitais próprios: R$36.036.
V. Valor adicionado a distribuir a remuneração de capitais de
terceiros: R$48.000.
Está correto o que se afirma em
Em 31/12/X0, uma sociedade empresária apresentava o seguinte balanço patrimonial:
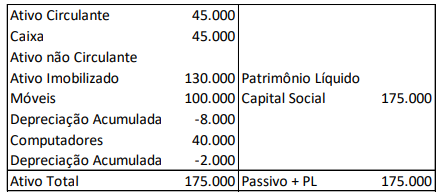
As vidas úteis estimadas dos móveis e dos computadores eram, respectivamente, de 10 anos e de 5 anos. A sociedade empresária depreciava os seus ativos imobilizados de acordo com o método da linha reta e não considerava valor residual.
Em 31/12/X1, a sociedade empresária realizou um teste de recuperabilidade de seus ativos imobilizados.
No teste, ela constatou que os móveis apresentavam valor justo de R$85.000, sendo que as despesas com a sua remoção eram estimadas em R$12.000, e as despesas associadas à reorganização do negócio após à venda eram estimadas em R$4.000. Por sua vez, o valor em uso dos móveis era estimado em R$70.000.
Por sua vez, os computadores apresentavam valor justo de R$32.000, sendo que os gastos diretos incrementais para deixá-los em condição de venda eram de R$5.000. O valor em uso dos computadores era estimado em R$28.000.
Assinale a opção que indica os valores contabilizados como perda
por desvalorização dos móveis e dos computadores,
respectivamente.
Uma entidade do setor público possui participação permanente em outra entidade. A participação é avaliada de acordo com o custo de aquisição.
A entidade investidora deve reconhecer o rendimento relacionado à entidade investida quando
Uma sociedade empresária efetuou a captação de debêntures de longo prazo no mercado financeiro, com prêmio.
No ano de X1, foi efetuado o pagamento dos juros e realizada a amortização periódica do prêmio recebido.
Assinale a opção que indica a apresentação do efeito da apropriação do prêmio das debêntures na estrutura de grupos da Demonstração do Resultado do Exercício da sociedade empresária em 31/12/X1.
Uma entidade que trabalha com auditoria contábil adquiriu, em 01/01/X1, por R$700.000 à vista, um imóvel para ser utilizado como sede. A vida útil do imóvel era estimada em 25 anos e não era considerado valor residual. Além disso, a entidade depreciava os seus ativos imobilizados de acordo com o método da linha reta.
Em 31/12/X3, o imóvel foi colocado para à venda. Na data, o ativo estava disponível para venda imediata e o nível hierárquico de gestão estava comprometido com o plano de venda do ativo, tendo iniciado um programa para localizar um comprador. Além disso, o valor justo do imóvel, líquido das despesas de venda, foi avaliado em R$720.000.
Em 31/12/X4, o imóvel foi vendido por R$750.000 à vista. Assinale a opção que indica o resultado obtido com venda do imóvel, contabilizado na Demonstração do Resultado do Exercício da entidade em 31/12/X4.
Ativo Circulante 13.000,00 Ativo não Circulante ? Patrimônio Líquido 13.000,00 Passivo circulante 14.000,00 Passivo não circulante 10.000,00 Quadro 1
Vendas no mês X1→ 480.000,00
Valor do Estoque Inicial no mês X1→ 140.000,00
Valor das compras no mês X1→ 260.000,00
Valor do Estoque Final em X1→ 170.000,00
Valor de Duplicatas a receber em X1→ 350.000,00
Assinale a alternativa que corresponde ao resultado correto.
I. A DFC identificará: a) as fontes de geração dos fluxos de entrada de caixa; b) os itens de consumo de caixa durante o período das demonstrações contábeis; e c) o saldo do caixa na data das demonstrações contábeis.
II. Equivalentes de caixa são aplicações financeiras de curto prazo, de alta liquidez, que são prontamente conversíveis em valor conhecido de caixa e que estão sujeitas a insignificante risco de mudança de valor.
III. Fluxos de caixa são as entradas e as saídas de caixa e de equivalentes de caixa. Os fluxos de caixa excluem movimentos entre itens que constituem caixa ou equivalentes de caixa porque esses componentes são parte da gestão de caixa da entidade e não parte de suas atividades operacionais, de investimento e de financiamento . A gestão de caixa inclui o investimento do excesso de caixa em equivalentes de caixa.
Quais estão corretas?
À luz da Previdência Complementar, julgue o item.
As tábuas biométricas BR-EMS são construídas com base
na experiência dos segmentos de seguros de pessoas e
de previdência complementar aberta do mercado
brasileiro.
À luz da Previdência Complementar, julgue o item.
O cálculo do teste de adequação do passivo (TAP) é a
diferença entre os valores das provisões técnicas e o
valor presente do fluxo do passivo, calculado
considerando-se as normas vigentes publicadas pelo
regulador. Se os valores das provisões técnicas forem
menores que o valor presente do fluxo do passivo,
deve-se constituir a diferença na provisão
complementar de cobertura.
À luz da Previdência Complementar, julgue o item.
A provisão de sinistros a liquidar (PSL) deve ser calculada
considerando-se as indenizações e as despesas
relacionadas, inclusive nos casos referentes às ações em
demandas judiciais e de acordo com metodologia
descrita em nota técnica atuarial mantida pela
sociedade seguradora.
À luz da Previdência Complementar, julgue o item.
O principal método utilizado para o cálculo da provisão
de sinistros ocorridos e não avisados (IBNR) é o triângulo
de Run-Off.
À luz da Previdência Complementar, julgue o item.
A provisão a ser constituída para a cobertura dos valores
a pagar por sinistros avisados até a data-base de cálculo,
de acordo com a responsabilidade retida pela sociedade
seguradora, é chamada de provisão sinistros a liquidar.
À luz da Previdência Complementar, julgue o item.
O capital de risco é composto pelos cálculos dos riscos
de subscrição, risco de mercado, risco de crédito e risco
operacional.
À luz da Previdência Complementar, julgue o item.
Um seguro contra morte tem o prêmio puro à vista de
R$ 12.000, para uma pessoa de idade “x”. Sabendo que
incidirão os carregamentos de 10% para o lucro da
seguradora, 5% de comissão de corretagem e 20% de
despesa administrativa, pode-se afirmar que o prêmio
comercial será igual a R$ 18.461,54.
À luz da Previdência Complementar, julgue o item.
Considerando um resseguro na modalidade stop loss de
R$ 50.000, a excesso de R$ 500.000, caso ocorra um
sinistro de R$ 750.000, a responsabilidade da
seguradora será igual a R$ 50.000.
À luz da Previdência Complementar, julgue o item.
O risco político, representado por eventuais mudanças
nas políticas governamentais que podem afetar a
credibilidade dos instrumentos financeiros adquiridos
pela seguradora, é um tipo de risco a que as seguradoras
estão expostas e que pode ser classificado como um
risco de crédito.
À luz da Previdência Complementar, julgue o item.
A Provisão que busca estabelecer o valor financeiro do
atraso de tempo entre os sinistros incorridos e os
informados é a provisão para eventos ocorridos e não
avisados.

 Conheça nossos planos