Questões de Concurso
Sobre procedimentos específicos em contabilidade geral
Foram encontradas 2.107 questões


Ano: 2024
Banca:
SELECON
Órgão:
Prefeitura de Água Boa - MT
Prova:
SELECON - 2024 - Prefeitura de Água Boa - MT - Assistente de Controle Interno/40H |
Q2467424
Contabilidade Geral
O Código de Ética profissional do contador define as
penalidades em face de transgressão aos preceitos nele
estabelecidos. Entre as penalidades, destaca-se a:
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de São José dos Campos - SP
Prova:
FGV - 2024 - Prefeitura de São José dos Campos - SP - Analista em Gestão Municipal -Ciências Contábeis |
Q2360200
Contabilidade Geral
Uma entidade oferece um encargo profissional a um contador.
O profissional antes responsável pelo encargo desistiu do mesmo para preservar os interesses da classe. Foi verificado que as condições que ditaram o procedimento permanecem.
De acordo com a NBC PG 01 – Código de Ética Profissional do Contador, o contador que recebeu a proposta deve
O profissional antes responsável pelo encargo desistiu do mesmo para preservar os interesses da classe. Foi verificado que as condições que ditaram o procedimento permanecem.
De acordo com a NBC PG 01 – Código de Ética Profissional do Contador, o contador que recebeu a proposta deve
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
DPE-PR
Prova:
Instituto Consulplan - 2024 - DPE-PR - Analista da Defensoria Pública - Contabilidade |
Q2355290
Contabilidade Geral
Instituído pelo Decreto nº 6.022, de 22 de janeiro de 2007, o Sistema Público de Escrituração Digital (Sped) constitui-se em mais um
avanço na informatização da relação entre o fisco e os contribuintes. De modo geral, consiste na modernização da sistemática atual
do cumprimento das obrigações acessórias, transmitidas pelos contribuintes às administrações tributárias e aos órgãos fiscalizadores, utilizando-se da certificação digital para fins de assinatura dos documentos eletrônicos, garantindo, assim, sua a validade jurídica
apenas na forma digital. Acerca do Sped, à luz do Decreto nº 6.022/2007, é correto afirmar que:
Ano: 2024
Banca:
FGV
Órgão:
Câmara Municipal de São Paulo - SP
Prova:
FGV - 2024 - Câmara Municipal de São Paulo - SP - Consultor Técnico Legislativo - Contador |
Q2351930
Contabilidade Geral
Relacione as categorias em que se enquadram as ameaças ao
cumprimento dos princípios fundamentais de ética para os
profissionais da contabilidade com as suas respectivas
explicações:
1. Ameaça de interesse próprio 2. Ameaça de autorrevisão 3. Ameaça de defesa de interesse do cliente 4. Ameaça de intimidação
( ) a ameaça de que interesse financeiro ou outro interesse influenciará, de forma inadequada, o julgamento ou o comportamento do profissional da contabilidade.
( ) a ameaça de que o profissional da contabilidade promoverá ou defenderá uma posição de cliente ou da organização empregadora a ponto em que sua objetividade fique comprometida.
( ) a ameaça de que o profissional da contabilidade será dissuadido de agir de forma objetiva devido a pressões reais ou aparentes, incluindo tentativas de exercer influência indevida sobre o profissional da contabilidade.
( ) a ameaça de que o profissional da contabilidade não avaliará adequadamente os resultados de julgamento feito anteriormente ou de atividade desenvolvida pelo profissional da contabilidade ou por outra pessoa da firma ou organização empregadora do profissional da contabilidade nos quais o profissional da contabilidade confiará para formar um julgamento como parte do desenvolvimento da atividade atual.
Assinale a opção que indica a relação correta, na ordem apresentada.
Ano: 2024
Banca:
FGV
Órgão:
Câmara Municipal de São Paulo - SP
Prova:
FGV - 2024 - Câmara Municipal de São Paulo - SP - Consultor Técnico Legislativo - Contador |
Q2351929
Contabilidade Geral
A objetividade é um dos princípios fundamentais de ética para os
profissionais da contabilidade.
O princípio da objetividade requer que o profissional da contabilidade
O princípio da objetividade requer que o profissional da contabilidade
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de São José dos Campos - SP
Prova:
FGV - 2024 - Prefeitura de São José dos Campos - SP - Auditor Tributário Municipal |
Q2348990
Contabilidade Geral
Com relação ao Sistema Nota Fiscal Eletrônica, observando o
disposto no Manual de Orientação do Contribuinte – NFe – Versão
7.00, analise os itens a seguir:
I. A Manifestação do Destinatário pode ser operacionalizada pelas seguintes formas: Web Services; Consulta no Portal Nacional; Programa Manifestador.
II. A emissão do Evento Prévio de Emissão em Contingência (EPEC) poderá ser adotada exclusivamente pelo emissor que esteja impossibilitado de transmissão e/ou recepção das autorizações de uso de suas NF-e.
III. O modelo de distribuição de documentos é baseado na geração de um número sequencial único (NSU) para cada CNPJ ou CPF.
Está correto o que se afirma em
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de São José dos Campos - SP
Prova:
FGV - 2024 - Prefeitura de São José dos Campos - SP - Auditor Tributário Municipal |
Q2348986
Contabilidade Geral
Em 01/01/2010, uma entidade adquiriu uma máquina por
R$50.000 para usar em seus negócios. A vida útil da máquina foi
estimada em 10 anos e não foi considerado valor residual. Além
disso, a máquina era depreciada pelo método da linha reta.
Em 31/12/2023, ao realizar a auditoria das demonstrações contábeis, o auditor independente constatou que a entidade continuava executando os lançamentos contábeis relacionados à depreciação destas máquinas.
Assinale a opção que indica uma conclusão correta do auditor em relação às Demonstrações Contábeis de 2023.
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de São José dos Campos - SP
Prova:
FGV - 2024 - Prefeitura de São José dos Campos - SP - Auditor Tributário Municipal |
Q2348974
Contabilidade Geral
Em 31/12/2022, uma entidade que trabalhava com consultoria
possuía três terrenos em seu Balanço Patrimonial, que eram
mantidos para valorização. Os três imóveis apresentavam as
seguintes datas de compra e custo:
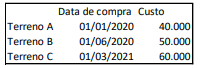
Foi estimado que, em 31/12/2022, os valores justos dos terrenos A, B e C eram, respectivamente, R$50.000, R$55.000 e R$64.000.
Na data, os três terrenos foram colocados à venda: o terreno A por R$45.000, o terreno B por R$50.000 e o terreno C por R$80.000. O nível hierárquico de gestão apropriado estava comprometido com o plano de venda dos terrenos e foi iniciado um programa firme para localizar um comprador e concluir o plano em até 6 meses. Além disso, as despesas de venda eram estimadas em 10% do preço.
Assinale a opção que indica o montante correspondente ao grupo “Ativo não Circulante mantido para a venda” em 31/12/2022.
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de São José dos Campos - SP
Prova:
FGV - 2024 - Prefeitura de São José dos Campos - SP - Auditor Tributário Municipal |
Q2348955
Contabilidade Geral
Em uma sociedade empresária, são classificados(as) como “Ativo
Imobilizado em Andamento”
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de São José dos Campos - SP
Prova:
FGV - 2024 - Prefeitura de São José dos Campos - SP - Auditor Tributário Municipal |
Q2348952
Contabilidade Geral
Uma sociedade empresária trabalha exclusivamente com turismo
voltado para a Copa do Mundo de futebol, realizada a cada quatro
anos. Deste modo, a empresa costuma apresentar lucro
considerável em um exercício e prejuízo nos três exercícios
seguintes.
No exercício lucrativo, ela destina parte do lucro líquido à formação de reserva, com a finalidade de compensar, nos exercícios seguintes, a diminuição do lucro decorrente de perda julgada provável, cujo valor pode ser estimado.
O procedimento realizado pela empresa representa constituição de reserva
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406035
Contabilidade Geral
O contador deverá atender a um conjunto de normas e regras que orientam sua conduta ética no exercício de sua atividade, nos
assuntos relacionados à profissão e à classe contábil, estabelecidas no Código de Ética Profissional do Contador e em legislação
pertinente. Considerando a temática, analise os cenários a seguir.
I. A confidencialidade das informações obtidas durante a execução dos trabalhos periciais em uma ação de partilha de bens por divórcio foi mantida pelo perito do juízo de forma rigorosa durante todo o processo e, mesmo após o encerramento da lide, nenhum dado foi compartilhado com partes não autorizadas ou não previstas em lei.
II. O contador, nomeado como perito do juízo em uma ação de determinação do valor patrimonial de uma empresa, após falecimento de um dos sócios, se reuniu com os assistentes técnicos, mas não apresentou o plano de trabalho e, ao abordar um tópico complexo sobre o processo, não oportunizou que referidos profissionais expusessem seus pontos de vista, desconsiderando as opiniões dos colegas.
III. O contador, nomeado como perito do juízo em um processo de cobrança judicial, tem seu irmão postulando como advogado do requerente; por isso, manifestando existência de impedimento para assumir o encargo e realizar os trabalhos periciais do referido processo.
IV. O perito do juízo, nomeado em uma ação de execução fiscal, seguindo as práticas da perícia contábil, realizou uma investigação minuciosa e independente, inclusive tendo rastreado e obtido dados de registros que estavam incompletos.
V. O perito do juízo, nomeado em processo trabalhista, na emissão de laudo pericial, incluiu interpretações e argumentos a favor do requerente de acordo com sua tendência ideológica pessoal sobre a justiça em relação ao objeto do trabalho.
Considerando o disposto na NBC PG 01 – Código de Ética Profissional do Contador e na Lei nº 13.105/2016 – Código de Processo Civil, está correto o que se afirma apenas em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405936
Contabilidade Geral
Observe a Demonstração da Mutação do Patrimônio Social (DMPS) da Prevsan, referente ao exercício encerrado em 31/12/2021,
em comparação ao exercício anterior.
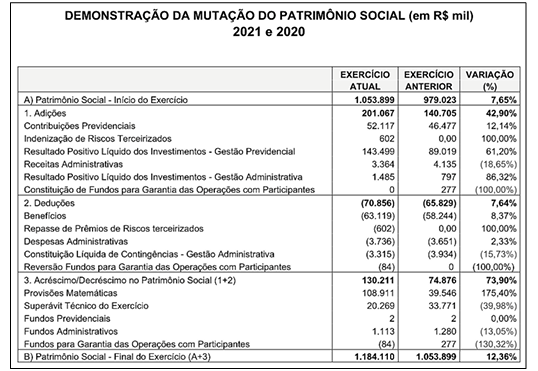
As informações estão de acordo com a Instrução Normativa Previc nº 31, de 20 de agosto de 2020, que estabelece normas para os procedimentos contábeis das entidades fechadas de previdência complementar, estrutura o plano contábil padrão, instrui a função e o funcionamento das contas, a forma, o meio e a periodicidade de envio das demonstrações contábeis. Como é comum acontecer, a DMPS apresentada não contém as rubricas de todas as adições, destinações e acréscimos/decréscimos possíveis e previstos no Anexo III da Instrução Normativa Previc nº 31, de 20 de agosto de 2020, pois, como recomenda a Instrução, “as rubricas com saldos nulos em ambos os períodos deverão ser suprimidas”. Segundo o Modelo de DMPS proposto no Anexo III da Instrução Normativa Previc nº 31, de 20 de agosto de 2020, caso tivesse ocorrido alguma desoneração de contribuições de patrocinadores no exercício, o valor desta desoneração
As informações estão de acordo com a Instrução Normativa Previc nº 31, de 20 de agosto de 2020, que estabelece normas para os procedimentos contábeis das entidades fechadas de previdência complementar, estrutura o plano contábil padrão, instrui a função e o funcionamento das contas, a forma, o meio e a periodicidade de envio das demonstrações contábeis. Como é comum acontecer, a DMPS apresentada não contém as rubricas de todas as adições, destinações e acréscimos/decréscimos possíveis e previstos no Anexo III da Instrução Normativa Previc nº 31, de 20 de agosto de 2020, pois, como recomenda a Instrução, “as rubricas com saldos nulos em ambos os períodos deverão ser suprimidas”. Segundo o Modelo de DMPS proposto no Anexo III da Instrução Normativa Previc nº 31, de 20 de agosto de 2020, caso tivesse ocorrido alguma desoneração de contribuições de patrocinadores no exercício, o valor desta desoneração
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405934
Contabilidade Geral
A Resolução CNPC nº 43, de 6 de agosto de 2021, dispõe sobre os procedimentos contábeis das entidades fechadas de previdência
complementar e sobre o registro e avaliação de títulos e valores mobiliários. O Capítulo I dessa Resolução trata dos procedimentos contábeis aplicáveis às entidades fechadas de previdência complementar. Nesse contexto, analise os procedimentos apresentados a seguir.
I. A contabilidade da entidade deve ser elaborada respeitando a interdependência patrimonial dos planos de benefícios de forma a identificar, agrupada ou separadamente, os planos de benefícios previdenciais e assistenciais administrados pela entidade, bem como o Plano de Gestão Administrativa (PGA), para assegurar um conjunto de informações consistentes e transparentes.
II. A contabilização deve ser descentralizada, mas a sede da entidade deve manter cópias atualizadas dos livros obrigatórios (diário e razão), além de livros auxiliares, com observância das disposições previstas na legislação aplicável.
III. O livro diário deve conter a escrituração contábil atualizada, não se permitindo atraso superior a trinta dias, e devem conter, transcritas ou anexadas, as demonstrações contábeis e as notas explicativas da entidade.
IV. A entidade deve providenciar, anualmente, o inventário físico dos bens patrimoniais, compatibilizando os controles individuais com os registros contábeis, e procedendo, se for o caso, aos ajustes necessários.
De acordo com a Resolução CNPC nº 43, de 6 de agosto de 2021, está correto o que se afirma apenas em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405933
Contabilidade Geral
Nos termos da Instrução Normativa PREVIC nº 31/2020, sobre a contabilização de operações das entidades fechadas de previdência
complementar, marque V para as afirmativas verdadeiras e F para as falsas.
( ) As EFPC devem registrar contabilmente os instrumentos de dívidas de patrocinador relativos aos financiamentos de serviço passado e de deficit técnico equacionado no grupo “operações contratadas”, no “passivo não circulante”, subgrupo “empréstimos e financiamentos”.
( ) Na existência de depósitos judiciais, estes realizáveis, devem ser atualizados por ocasião da emissão do alvará de levantamento expedido pelo judiciário em favor da EFPC em contrapartida a conta de resultado.
( ) As provisões em caráter contingencial devem ser contabilizadas no exigível contingencial, observadas as Normas Brasileiras de Contabilidade, editadas pelo CFC, tendo como contrapartida a conta “constituição/reversão de contingência”.
A sequência está correta em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405926
Contabilidade Geral
Pode-se afirmar que os títulos e valores mobiliários adquiridos para carteira própria, carteira administrada ou fundos de investimentos exclusivos pertencentes à entidade devem ser registrados pelo valor efetivamente pago, inclusive corretagens e emolumentos,
e classificados como títulos para negociação ou títulos mantidos até o vencimento. Desta maneira, é INCORRETO afirmar que:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Sociedades Supervisionadas pela Superintendência de Seguros Privados (Susep) |
Q4405877
Contabilidade Geral
A CTA 31 tem por finalidade orientar os auditores independentes no atendimento aos requerimentos específicos da Circular
SUSEP nº 517/2015 (alterada pela Circular SUSEP nº 616/2020), que estabelece que o auditor independente deverá considerar,
na determinação da materialidade no planejamento e na execução da auditoria das demonstrações contábeis individuais de cada
entidade auditada supervisionada pela SUSEP, a suficiência de:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Sociedades Supervisionadas pela Superintendência de Seguros Privados (Susep) |
Q4405872
Contabilidade Geral
A Provisão de Prêmios Não Ganhos (PPNG) deve ser constituída para operações estruturadas no regime financeiro de repartição simples ou repartição de capitais de cobertura, mensalmente; abrange tanto os riscos assumidos e emitidos quanto
vigentes e não emitidos. A Circular SUSEP nº 648/2021 prevê o ajuste da PPNG em decorrência da variação cambial. A conta
de ajuste somente deverá ser utilizada nos casos em que a PPNG estiver constituída com base em alguma moeda estrangeira
e adequadamente registrada no quadro de provisões técnicas em moeda estrangeira do FIP/Susep. Para o cálculo do ajuste
de PPNG decorrente de variação cambial foram disponibilizados os seguintes dados:
• Prêmio comercial em dólar na data de emissão US$ 150,00
• Prêmio comercial em reais na data de emissão R$ 600,00
• Data de emissão 01/01/20xx
• Data de início de vigência 01/01/20xx
• Data de fim de vigência 31/12/20xx
• Custos iniciais de contratação US$ 40,00
• Despesas de corretagem US$ 90,00
• Data da base de cálculo 30/04/20xx
• Taxa de câmbio na data de emissão R$ 4,00 = US$1
• Taxa de câmbio em 30/04/20xx R$ 5,00 = US$1
O ajuste de PPNG decorrente de variação cambial, na data-base de cálculo, será igual ao valor, em reais, de:
(Considere o mês de fevereiro com 28 dias e o número total de dias no ano de 365 dias.)
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Sociedades Supervisionadas pela Superintendência de Seguros Privados (Susep) |
Q4405863
Contabilidade Geral
De acordo com a Circular SUSEP nº 678/2022, a sociedade seguradora deverá elaborar estudo técnico atualizado, no mínimo,
nas datas-base de elaboração das demonstrações contábeis, aprovado pelo diretor responsável pela contabilidade, e disponível para a SUSEP sempre que solicitado, que contemple, no mínimo:
I. Indicação dos agrupamentos de prêmios a receber utilizados pela sociedade seguradora para fins de constituição de RVR de prêmios a receber.
II. Análise do risco de inadimplência do débito, nas situações em que esta opção seja mais aderente à operação da supervisionada.
III. Dados históricos por agrupamento utilizados no cálculo da probabilidade somente de adimplência.
IV. Estimativa de perda histórica de agrupamentos de prêmios a pagar exclusivamente para riscos decorridos.
V. Variáveis econômicas utilizadas no cálculo da probabilidade de inadimplência se utilizadas.
Está correto o que se afirma apenas em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Sociedades Supervisionadas pela Superintendência de Seguros Privados (Susep) |
Q4405862
Contabilidade Geral
De acordo com a Circular SUSEP nº 678/2022, o registro contábil dos serviços de assistência técnica deverá considerar a responsabilidade pelos riscos da operação se
I. for de responsabilidade da supervisionada, o valor arrecadado deverá ser contabilizado como prêmio e o custo do serviço de assistência deverá ser contabilizado como sinistros.
II. o valor calculado estiver conforme regra de diferimento do prêmio de resseguro/retrocessão.
III. a responsabilidade de quem presta o serviço tiver valor repassado como ativo.
IV. for de responsabilidade da prestadora de serviços, conforme disciplinado em regulamentação específica, o valor a ser repassado para o prestador de serviços deverá ser contabilizado como passivo.
Está correto o que se afirma apenas em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Instituições Autorizadas a Funcionar pelo Banco Central do Brasil (BCB) |
Q4404207
Contabilidade Geral
O Capítulo 3 – Documentos, do Plano Contábil das Instituições do Sistema Financeiro Nacional – COSIF, evidencia o modelo de documentos de natureza contábil que devem ser elaborados pelas instituições integrantes do Sistema Financeiro Nacional. Constitui-se
em um desses documentos:

 Conheça nossos planos