Questões de Concurso
Sobre operações com mercadorias em contabilidade geral
Foram encontradas 1.236 questões


Enunciado para a resolução das questões 21 a 28.
Com as informações referentes aos períodos contábeis de 2000/2002 da Cia. FIRMAMENTO, fornecidas a seguir:
I. Balanços Patrimoniais de 2000/2001 e o balancete de verifi cação referente a operações, do exercício de 2002, já registradas até 31.12.2002 
II. A empresa provisiona, ao fi nal do exercício, o valor de 86.100, que corresponde a 30% do lucro contábil, para o pagamento dos Impostos, contribuições e participações incidentes sobre o lucro apurado. Distribui ainda dividendos à base de 20% do total dos lucros líquidos, destinando ainda parte desses lucros à base de 5% para Reserva Legal e de 20% para Reservas de Lucros.
III. Nos exercícios de 2000 e 2001, a empresa registrou Custos de Mercadorias Vendidas no valor de 120.000 e 145.000, respectivamente.
IV. A conta Empréstimos e Financiamentos refere-se a uma operação fi nanceira realizada em dezembro de 2000, vencível em 10 anos, com carência de 5 anos e juros de 0,5% pagos no fi nal de cada mês.
V. Dados sobre as Participações Societárias:
Observação: Em 31.12.2002 ocorreu na Cia. SOL uma integralização de Capital em dinheiro 75.000.
No referente à legislação específica do ICMS, julgue o item que se segue.
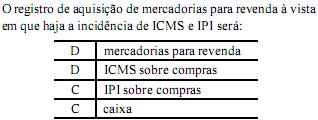
O registro correto da aquisição de mercadorias à vista, com ICMS recuperável — crédito tributário — será feito da seguinte forma.
D mercadoria
C ICMS a recuperar
C caixa
No referente à legislação específica do ICMS, julgue o item que se segue.
O valor apurado pela confrontação do ICMS da aquisição
com o ICMS da venda será classificado como ativo, se o
valor daquele superar o valor deste, ou passivo, no caso de
de a relação entre os valores se inverter.
No referente à legislação específica do ICMS, julgue o item que se segue.
O ICMS é um imposto que incide sobre o valor agregado nas
etapas de produção e comercialização da mercadoria, até que
o consumidor adquira tal mercadoria.

O consumo mensal de um deteminado item patrimonial observou a tabela acima no ano de 2003. O tempo de aquisição foi igual a 2 meses e o intervalo de aquisição foi igual a 6 meses.
O estoque mínimo foi fixado como o necessário para o atendimento para um quarto do tempo de aquisição.
Com base nos dados do texto e da tabela acima e de acordo com as normas vigentes para o setor público, verifica-se que o(a)
O consumo mensal de um deteminado item patrimonial observou a tabela acima no ano de 2003. O tempo de aquisição foi igual a 2 meses e o intervalo de aquisição foi igual a 6 meses.
O estoque mínimo foi fixado como o necessário para o atendimento para um quarto do tempo de aquisição.
Com base nos dados do texto e da tabela acima e de acordo com as normas vigentes para o setor público, verifica-se que o(a)
Ao adquirir mercadoria para revenda, a empresa adquirente deverá registrar o valor do ICMS da compra, incluído no preço da mercadoria, como custo, na ficha de controle do estoque.
A conta ICMS a recuperar registrará um crédito tributário de R$ 65.000,00, se a compra for feita por uma empresa industrial
Ao se registrar a aquisição de mercadorias a prazo pelo regime de caixa, o ativo não sofrerá movimentação no momento de aquisição.
Um lote de mercadorias adquirido para revenda por R$ 15.800,00 com incidência de ICMS a 17%, ao ser vendido, no mesmo local de aquisição, por R$ 20.000,00, gera recolhimento de ICMS da ordem de R$ 714,00. Tal recolhimento fundamenta-se na utilização do crédito tributário.
O ICMS a recuperar representa um crédito tributário e será debitado no ativo, quando a empresa adquirir mercadorias para revenda com incidência de ICMS.
Ao se adquirir mercadorias a prazo, com incidência de ICMS, o registro deverá ser efetuado da seguinte maneira:
D mercadorias
C ICMS a recuperar
C caixa

 Conheça nossos planos