Questões de Concurso
Sobre operações com mercadorias em contabilidade geral
Foram encontradas 1.236 questões


- compra de 3.000 unidades a R$ 80,00 cada uma
- compra de 5.000 unidades a R$ 88,00 cada uma
- venda de 4.200 unidades a R$ 200,00 cada uma
Após essas operações, o estoque de mercadorias no final do mês foi avaliado em
R$ 323.000,00. Logo, é correto afirmar que o método utilizado pela companhia para avaliar os seus estoques foi o


Com base na ficha de controle de estoques e nas informações
complementares apresentadas acima, julgue os itens subseqüentes.
Com base na ficha de controle de estoques e nas informações
complementares apresentadas acima, julgue os itens subseqüentes.
Com base na ficha de controle de estoques e nas informações
complementares apresentadas acima, julgue os itens subseqüentes.
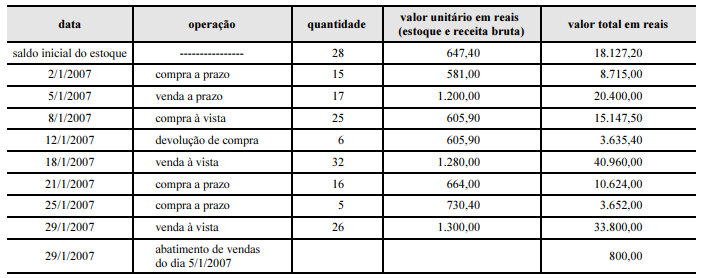
A tabela acima apresenta resultados de operações realizadas por determinada empresa, em janeiro de 2007. A seguir, estão listadas outras informações referentes à contabilidade dessa empresa que também deverão ser consideradas para à questão abaixo:
‣ despesas administrativas de janeiro pagas em 5/2/2007: R$ 5.200,00
‣ despesas de salários e encargos de janeiro pagos em 2/2/2007: R$ 12.500,00
‣ despesas de manutenção de janeiro pagas em 29/1/2007: R$ 13.250,00
‣ redução da receita antecipada em janeiro, com 8 unidades de mercadorias entregues, ocorrida em 20/1/2007: R$ 20.000,00
‣ aumento de despesas antecipadas em janeiro, com pagamento na data, ocorrido em 21/1/2007: R$ 7.500,00
‣ despesas de aluguel do mês de janeiro pagas em 28/1/2007: R$ 3.240,00
‣ ICMS sobre compras: 17%
‣ ICMS sobre vendas: 17%
‣ ICMS a recuperar do estoque inicial encontra-se no ativo circulante da empresa
‣ saldo do disponível em 1.o /1/2007: R$ 95.800,00
‣ a empresa pagou o ICMS do período, com a utilização dos créditos tributários, em 29/1/2007
Considere apenas a incidência do ICMS e o controle de estoques permanente pelo PEPS.
Desconsidere: PIS, PASEP, COFINS, CSLL, IRPJ, IPI, ISS, FGTS, II e IE.
A tabela acima apresenta resultados de operações realizadas por determinada empresa, em janeiro de 2007. A seguir, estão listadas outras informações referentes à contabilidade dessa empresa que também deverão ser consideradas para à questão abaixo:
‣ despesas administrativas de janeiro pagas em 5/2/2007: R$ 5.200,00
‣ despesas de salários e encargos de janeiro pagos em 2/2/2007: R$ 12.500,00
‣ despesas de manutenção de janeiro pagas em 29/1/2007: R$ 13.250,00
‣ redução da receita antecipada em janeiro, com 8 unidades de mercadorias entregues, ocorrida em 20/1/2007: R$ 20.000,00
‣ aumento de despesas antecipadas em janeiro, com pagamento na data, ocorrido em 21/1/2007: R$ 7.500,00
‣ despesas de aluguel do mês de janeiro pagas em 28/1/2007: R$ 3.240,00
‣ ICMS sobre compras: 17%
‣ ICMS sobre vendas: 17%
‣ ICMS a recuperar do estoque inicial encontra-se no ativo circulante da empresa
‣ saldo do disponível em 1.o /1/2007: R$ 95.800,00
‣ a empresa pagou o ICMS do período, com a utilização dos créditos tributários, em 29/1/2007
Considere apenas a incidência do ICMS e o controle de estoques permanente pelo PEPS.
Desconsidere: PIS, PASEP, COFINS, CSLL, IRPJ, IPI, ISS, FGTS, II e IE.
A tabela acima apresenta resultados de operações realizadas por determinada empresa, em janeiro de 2007. A seguir, estão listadas outras informações referentes à contabilidade dessa empresa que também deverão ser consideradas para à questão abaixo:
‣ despesas administrativas de janeiro pagas em 5/2/2007: R$ 5.200,00
‣ despesas de salários e encargos de janeiro pagos em 2/2/2007: R$ 12.500,00
‣ despesas de manutenção de janeiro pagas em 29/1/2007: R$ 13.250,00
‣ redução da receita antecipada em janeiro, com 8 unidades de mercadorias entregues, ocorrida em 20/1/2007: R$ 20.000,00
‣ aumento de despesas antecipadas em janeiro, com pagamento na data, ocorrido em 21/1/2007: R$ 7.500,00
‣ despesas de aluguel do mês de janeiro pagas em 28/1/2007: R$ 3.240,00
‣ ICMS sobre compras: 17%
‣ ICMS sobre vendas: 17%
‣ ICMS a recuperar do estoque inicial encontra-se no ativo circulante da empresa
‣ saldo do disponível em 1.o /1/2007: R$ 95.800,00
‣ a empresa pagou o ICMS do período, com a utilização dos créditos tributários, em 29/1/2007
Considere apenas a incidência do ICMS e o controle de estoques permanente pelo PEPS.
Desconsidere: PIS, PASEP, COFINS, CSLL, IRPJ, IPI, ISS, FGTS, II e IE.
Ficha de controle de estoques e informações complementares para a questão.

• a venda do dia 3/11/06 ocorreu à vista, a do dia 8/11/06 ocorreu a prazo e a última venda ocorreu à vista;
• o saldo do ativo circulante disponível, em 10/1/06 correspondia a R$ 500;
• as duas primeiras compras ocorreram a prazo;
• a empresa concedeu abatimentos de R$ 13,00 na primeira venda;
• a compra do dia 5/11/06 ocorreu à vista;
• as compras de 12/11/06 e 13/11/06 ocorreram à vista;
• o saldo de mercadorias para revenda em 1.º/1/06 era de 20 unidades, a R$ 4,50 cada unidade;
• a empresa concedeu abatimentos de R$ 10 na segunda venda;
• as despesas administrativas do mês de novembro de 2006 totalizaram R$ 652 e não foram pagas em novembro;
• a empresa captou empréstimo bancário de R$ 2.000 no dia 13/11/06, com juros pré-fixados de 2,5% ao mês, em 24 parcelas iguais e sucessivas;
• os fretes sobre vendas totalizaram R$ 25 e foram pagos dia 19/11/06;
• a folha de pagamento do mês 11/06, paga em 27/11/06, totalizou R$ 1.700;
• a empresa possui limite de cheque especial no valor de
R$ 5.600.
Ficha de controle de estoques e informações complementares para a questão.
• a venda do dia 3/11/06 ocorreu à vista, a do dia 8/11/06 ocorreu a prazo e a última venda ocorreu à vista;
• o saldo do ativo circulante disponível, em 10/1/06 correspondia a R$ 500;
• as duas primeiras compras ocorreram a prazo;
• a empresa concedeu abatimentos de R$ 13,00 na primeira venda;
• a compra do dia 5/11/06 ocorreu à vista;
• as compras de 12/11/06 e 13/11/06 ocorreram à vista;
• o saldo de mercadorias para revenda em 1.º/1/06 era de 20 unidades, a R$ 4,50 cada unidade;
• a empresa concedeu abatimentos de R$ 10 na segunda venda;
• as despesas administrativas do mês de novembro de 2006 totalizaram R$ 652 e não foram pagas em novembro;
• a empresa captou empréstimo bancário de R$ 2.000 no dia 13/11/06, com juros pré-fixados de 2,5% ao mês, em 24 parcelas iguais e sucessivas;
• os fretes sobre vendas totalizaram R$ 25 e foram pagos dia 19/11/06;
• a folha de pagamento do mês 11/06, paga em 27/11/06, totalizou R$ 1.700;
• a empresa possui limite de cheque especial no valor de
R$ 5.600.
Ficha de controle de estoques e informações complementares para a questão.
• a venda do dia 3/11/06 ocorreu à vista, a do dia 8/11/06 ocorreu a prazo e a última venda ocorreu à vista;
• o saldo do ativo circulante disponível, em 10/1/06 correspondia a R$ 500;
• as duas primeiras compras ocorreram a prazo;
• a empresa concedeu abatimentos de R$ 13,00 na primeira venda;
• a compra do dia 5/11/06 ocorreu à vista;
• as compras de 12/11/06 e 13/11/06 ocorreram à vista;
• o saldo de mercadorias para revenda em 1.º/1/06 era de 20 unidades, a R$ 4,50 cada unidade;
• a empresa concedeu abatimentos de R$ 10 na segunda venda;
• as despesas administrativas do mês de novembro de 2006 totalizaram R$ 652 e não foram pagas em novembro;
• a empresa captou empréstimo bancário de R$ 2.000 no dia 13/11/06, com juros pré-fixados de 2,5% ao mês, em 24 parcelas iguais e sucessivas;
• os fretes sobre vendas totalizaram R$ 25 e foram pagos dia 19/11/06;
• a folha de pagamento do mês 11/06, paga em 27/11/06, totalizou R$ 1.700;
• a empresa possui limite de cheque especial no valor de
R$ 5.600.
Ficha de controle de estoques e informações complementares para a questão.
• a venda do dia 3/11/06 ocorreu à vista, a do dia 8/11/06 ocorreu a prazo e a última venda ocorreu à vista;
• o saldo do ativo circulante disponível, em 10/1/06 correspondia a R$ 500;
• as duas primeiras compras ocorreram a prazo;
• a empresa concedeu abatimentos de R$ 13,00 na primeira venda;
• a compra do dia 5/11/06 ocorreu à vista;
• as compras de 12/11/06 e 13/11/06 ocorreram à vista;
• o saldo de mercadorias para revenda em 1.º/1/06 era de 20 unidades, a R$ 4,50 cada unidade;
• a empresa concedeu abatimentos de R$ 10 na segunda venda;
• as despesas administrativas do mês de novembro de 2006 totalizaram R$ 652 e não foram pagas em novembro;
• a empresa captou empréstimo bancário de R$ 2.000 no dia 13/11/06, com juros pré-fixados de 2,5% ao mês, em 24 parcelas iguais e sucessivas;
• os fretes sobre vendas totalizaram R$ 25 e foram pagos dia 19/11/06;
• a folha de pagamento do mês 11/06, paga em 27/11/06, totalizou R$ 1.700;
• a empresa possui limite de cheque especial no valor de
R$ 5.600.
Ficha de controle de estoques e informações complementares para a questão.
• a venda do dia 3/11/06 ocorreu à vista, a do dia 8/11/06 ocorreu a prazo e a última venda ocorreu à vista;
• o saldo do ativo circulante disponível, em 10/1/06 correspondia a R$ 500;
• as duas primeiras compras ocorreram a prazo;
• a empresa concedeu abatimentos de R$ 13,00 na primeira venda;
• a compra do dia 5/11/06 ocorreu à vista;
• as compras de 12/11/06 e 13/11/06 ocorreram à vista;
• o saldo de mercadorias para revenda em 1.º/1/06 era de 20 unidades, a R$ 4,50 cada unidade;
• a empresa concedeu abatimentos de R$ 10 na segunda venda;
• as despesas administrativas do mês de novembro de 2006 totalizaram R$ 652 e não foram pagas em novembro;
• a empresa captou empréstimo bancário de R$ 2.000 no dia 13/11/06, com juros pré-fixados de 2,5% ao mês, em 24 parcelas iguais e sucessivas;
• os fretes sobre vendas totalizaram R$ 25 e foram pagos dia 19/11/06;
• a folha de pagamento do mês 11/06, paga em 27/11/06, totalizou R$ 1.700;
• a empresa possui limite de cheque especial no valor de
R$ 5.600.
Balancete de verificação para a questão.

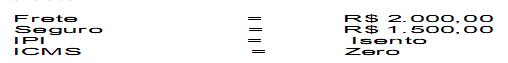
O valor a ser debitado no estoque é:
questões de números 14 e 15.
A Cia. Flor do Charco adquiriu à vista um lote de
mercadorias, revendendo, em seguida, metade do mesmo, por
R$ 280.000,00. A companhia está sujeita, nas suas operações
de compra e venda, à incidência do ICMS à alíquota de 18% e à
do PIS e da COFINS, no regime não-cumulativo, com alíquotas,
respectivamente, de 1,65% e 7,6%. O lucro bruto auferido pela
sociedade nessas transações foi de R$ 58.200,00.
Instruções: Para responder às questões de números 61 a 64,
considere o caso abaixo descrito e APENAS as
informações nele fornecidas.
A Cia. Comercial ABC adquiriu 2.000 unidades de uma
determinada mercadoria por R$ 500.000,00. Vendeu, posteriormente,
80% do lote por R$ 620.000,00. A companhia é contribuinte
do ICMS, do PIS e da COFINS no regime nãocumulativo,
com alíquotas, respectivamente, de 18%, 1,65% e
7,6%.
? aquisição de 10 unidades, a R$ 30,00 cada uma;
? aquisição de 20 unidades, a R$ 36,00 cada uma;
? venda de 25 unidades, a R$ 60,00 cada uma;
? aquisição de 5 unidades, a R$ 36,00 cada uma.
O estoque inicial do mês era constituído por 5 unidades, a R$ 25,00 cada uma. Sabendo que a companhia usa o critério PEPS (Primeiro a entrar, primeiro a sair) para avaliar os seus estoques, o custo das mercadorias vendidas no mês correspondeu, em R$, a

 Conheça nossos planos