Questões de Concurso Sobre normas cfc - cpc em contabilidade geral

Foram encontradas 1.998 questões

Ano: 2015 Banca: CESPE / CEBRASPE Órgão: TCE-RN Prova: CESPE - 2015 - TCE-RN - Auditor |
Q581803 Contabilidade Geral
Com relação aos princípios, às normas, às teorias e às práticas contábeis vigentes, julgue o item que se segue.
A existência de saldo total de passivo maior que o saldo total de ativo configura que o direito dos sócios é negativo.
Alternativas
Q578079 Contabilidade Geral
Em 15/7/2015, uma empresa adquiriu, à vista, mercadorias para revenda no valor unitário de R$ 7,00, contemplando todos os custos de aquisição. Em 31/7/2015, o preço de reposição unitário das referidas mercadorias havia alcançado o valor de R$ 7,80, ao passo que o preço de venda unitário estimado da mercadoria era R$ 12,50, e o gasto estimado necessário para a concretização da venda era R$ 1,50 por unidade. Em uma transação sem favorecimentos, cada uma dessas mercadorias poderia ser trocada no mercado pelo valor de R$ 12,50 no último dia do mês de julho de 2015. Com base na situação hipotética apresentada, julgue o próximo item, considerando os princípios de contabilidade aprovados pelo Conselho Federal de Contabilidade (CFC).
Em atendimento ao princípio do registro pelo valor original, que indica o custo histórico como a base de mensuração a ser utilizada para o registro inicial dos componentes patrimoniais, cada unidade da mercadoria adquirida deve ser reconhecida ao preço de R$ 7,00.
Alternativas
Q578078 Contabilidade Geral
Em 15/7/2015, uma empresa adquiriu, à vista, mercadorias para revenda no valor unitário de R$ 7,00, contemplando todos os custos de aquisição. Em 31/7/2015, o preço de reposição unitário das referidas mercadorias havia alcançado o valor de R$ 7,80, ao passo que o preço de venda unitário estimado da mercadoria era R$ 12,50, e o gasto estimado necessário para a concretização da venda era R$ 1,50 por unidade. Em uma transação sem favorecimentos, cada uma dessas mercadorias poderia ser trocada no mercado pelo valor de R$ 12,50 no último dia do mês de julho de 2015.
Com base na situação hipotética apresentada, julgue o próximo item, considerando os princípios de contabilidade aprovados pelo Conselho Federal de Contabilidade (CFC).
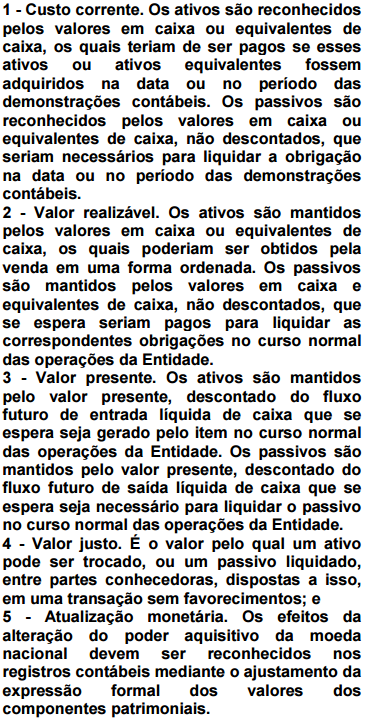
Em 31/7/2015, o custo corrente unitário das mercadorias adquiridas era R$ 7,80.


Alternativas
Q570914 Contabilidade Geral
Para que ativos e passivos sejam ajustados a valor presente eles devem: I. Ser uma transação que dá origem a um ativo, a um passivo, a uma receita ou a uma despesa ou outra mutação do patrimônio líquido cuja contrapartida é um ativo ou um passivo com liquidação financeira (recebimento ou pagamento) em data igual a da data do reconhecimento desses elementos. II. Ter reconhecimento periódico de mudanças de valor, utilidade ou substância de ativos ou passivos similares e empregar método de alocação de descontos. III. Ser um conjunto particular de fluxos de caixa exatos e claramente associado a um ativo ou a um passivo. Está correto o que se afirma APENAS em
Alternativas
Ano: 2015 Banca: EXATUS Órgão: BANPARÁ Prova: EXATUS - 2015 - BANPARÁ - Contador |
Q570643 Contabilidade Geral
O Pronunciamento Técnico CPC 26(R1), apresenta a demonstrações contábeis, aprovada pelo CVM nº 676/11. É a Demonstração apresentada de forma dedutiva definindo o lucro ou prejuízo -Demonstração que evidencia a mutação do patrimônio Líquido em termos globais – Demonstração que visa mostrar como ocorrem as movimentações de disponibilidades – Demonstração que tem por objetivo informar o valor da riqueza criada pela empresa e a forma de sua distribuição - Respectivamente as definições são de quais demonstrações: 
Alternativas
Ano: 2015 Banca: EXATUS Órgão: BANPARÁ Prova: EXATUS - 2015 - BANPARÁ - Contador |
Q570641 Contabilidade Geral
Imagem associada para resolução da questão


Variação do custo histórico. Uma vez integrado ao patrimônio, os componentes patrimoniais, ativos e passivos, pode(m) sofrer variação(ões) decorrente(s) do(s) seguinte(s) fator(es):
Alternativas
Q567334 Contabilidade Geral
De acordo com o princípio da entidade, informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência correta. ( ) A Contabilidade é mantida para a entidade como pessoa distinta do(s) sócio(s). ( ) O contador deve fazer esforço para não misturar as movimentações da entidade com as do(s) proprietário(s). ( ) Pessoas físicas e jurídicas não devem ser confundidas, ou sócio(s) não deve(m) ser(em) confundido(s) com empresas. ( ) O contador não deve se preocupar com esse princípio, pois a responsabilidade é solidária e inteiramente do(s) sócio(s).
Alternativas
Q563420 Contabilidade Geral

Considere o trecho abaixo, extraído da Resolução CFC n° 750/1993, alterada pela Resolução CFC n° 1.282/2012, que trata dos Princípios de Contabilidade:

O Princípio ________________ “reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular no universo dos patrimônios existentes, independentemente de pertencer a uma pessoa, um conjunto de pessoas, uma sociedade ou instituição de qualquer natureza ou finalidade, com ou sem fins lucrativos. Por consequência, nesta acepção, o Patrimônio não se confunde com aqueles dos seus sócios ou proprietários, no caso de sociedade ou instituição”.

Assinale a alternativa que preenche corretamente a lacuna acima.

Alternativas
Ano: 2015 Banca: NC-UFPR Órgão: COPEL Prova: NC-UFPR - 2015 - COPEL - Técnico Contábil |
Q563240 Contabilidade Geral
Sobre procedimentos contábeis previstos na legislação societária e nos Pronunciamentos Técnicos emitidos pelo Comitê de Pronunciamentos Contábeis, assinale a alternativa correta. 
Alternativas
Ano: 2015 Banca: IBFC Órgão: Docas - PB Prova: IBFC - 2015 - Docas - PB - Contador |
Q563012 Contabilidade Geral

Preencha a lacuna com a alternativa correta.

O princípio ____________ , também é conhecido por Princípio da Confrontação entre Despesas e Receitas, que tem por preocupação o resultado, fixando o momento em que cada receita e cada despesa deve integrar o resultado de um período. (RIBEIRO, 2011).

Alternativas
Q560829 Contabilidade Geral
De acordo com a legislação societária em vigor, com a Resolução n.º 750/1993 do Conselho Federal de Contabilidade e suas alterações, julgue o item que se segue.
Os direitos e os títulos de crédito devem ser avaliados entre os critérios custo de aquisição ou valor de mercado — dos dois, o menor —, admitindo-se o aumento do custo de aquisição até o limite do valor de mercado para registro de variação monetária, variação cambial ou juros acrescidos.
Alternativas
Q560020 Contabilidade Geral
O objetivo da contabilidade que se concretiza pela obediência aos princípios que dirigem os seus procedimentos e que se reflete nas demonstrações que lhe cabe elaborar denomina-se:
Alternativas
Q560011 Contabilidade Geral
A empresa Vende de Tudo S.A. realizou, em 01/12/ 2014, as seguintes vendas de mercadorias:

− Venda à vista: R$ 800.000,00.

− Venda para receber no longo prazo (15 meses) no valor nominal: R$ 788.871,06.
Se a venda efetuada a prazo tivesse sido realizada à vista o valor total das vendas seria R$1.500.000,00. Sabendo-se que a taxa de juros praticada pela empresa nas vendas a prazo é 0,8% ao mês, a empresa Vende de Tudo S.A. reconheceu na Demonstração do Resultado de 2014, especificamente com relação às vendas efetuadas em 01/12/2014,
Alternativas
Q557640 Contabilidade Geral
Um princípio ético que deve ser cumprido pelo contador, conforme NBC PG 100, e um princípio de contabilidade, de acordo com a Resolução CFC n° 750/1993, são, respectivamente,
Alternativas
Q557636 Contabilidade Geral
A Cia. Belas Artes adquiriu, em 31/12/2013, 70% das ações da Cia. Astor por R$ 9.000.000,00 à vista, passando a deter o controle da empresa adquirida. Na data da aquisição, o Patrimônio Líquido da Cia. Astor era R$ 10.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis desta empresa era R$ 12.000.000,00. Sendo assim, no Balanço individual da Cia. Belas Artes, o investimento na Cia. Astor, na data da aquisição, deve ser reconhecido por, em reais,
Alternativas
Q554862 Contabilidade Geral
De acordo com a Resolução CFC N.º 1.282/10, os Princípios Fundamentais de Contabilidade (PFC), citados na Resolução CFC n.º 750/93, passam a denominar-se Princípios de Contabilidade (PC). Sobre os Princípios de Contabilidade (PC), analise as sentenças e assinale a alternativa correta.
Alternativas
Q550253 Contabilidade Geral
De acordo com as alterações introduzidas pela Lei nº 11.638/2007, que alterou o artigo 183 da Lei nº 6.404/76 e, de acordo com o pronunciamento técnico CPC 12, o Ajuste a Valor Presente:
Alternativas
Ano: 2015 Banca: IESES Órgão: MSGás Prova: IESES - 2015 - MSGás - Analista Contábil |
Q549670 Contabilidade Geral
 Sobre os Princípios de Contabilidade, analise as sentenças abaixo e assinale a alternativa correta:

I. Os Princípios de Contabilidade representam a essência das doutrinas e teorias relativas à Ciência da Contabilidade, consoante o entendimento predominante nos universos científico e profissional de nosso País. Concernem, pois, à Contabilidade no seu sentido mais amplo de ciência social, cujo objeto é o patrimônio das entidades.

II. São Princípios de Contabilidade: entidade, continuidade, oportunidade, registro pelo valor original, competência e prudência.

III. O Princípio da Continuidade pressupõe que a Entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta esta circunstância.

IV. O Princípio da Oportunidade determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional.

Assinale a alternativa que contém as sentenças corretas: 

Alternativas
Q549626 Contabilidade Geral
Determina a adoção do menor valor para os componentes do ATIVO e do maior para os do PASSIVO, sempre que se apresentem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o patrimônio líquido. Pressupõe o emprego de certo grau de precaução no exercício dos julgamentos necessários às estimativas em certas condições de incerteza, no sentido de que ativos e receitas não sejam superestimados e que passivos e despesas não sejam subestimados, atribuindo maior confiabilidade ao processo de mensuração e apresentação dos componentes patrimoniais. Esta afirmativa refere-se ao:
Alternativas
Q548145 Contabilidade Geral

Cada um do próximo item apresenta uma situação hipotética seguida de uma assertiva a ser julgada em relação ao reconhecimento, à mensuração e à evidenciação contábil, de acordo com os pronunciamentos técnicos e as orientações do Comitê de Pronunciamentos Contábeis.


Em maio de 2015, foram recolhidos R$ 32 milhões em vendas de ingressos para os Jogos Olímpicos de 2016, valor definido para ser recebido em até três vezes, entre julho e setembro de 2015. Nessa situação, o reconhecimento da receita de R$ 32 milhões pela entidade vendedora ocorrerá em 2016, quando da realização dos Jogos Olímpicos.

Alternativas
Respostas
1281: C
1282: C
1283: C
1284: D
1285: A
1286: E
1287: B
1288: C
1289: D
1290: A
1291: E
1292: B
1293: D
1294: B
1295: A
1296: B
1297: B
1298: C
1299: D
1300: C