Questões de Concurso
Sobre noções gerais de demonstração do resultado do exercício em contabilidade geral
Foram encontradas 1.160 questões


1) A DRE discriminará a receita bruta das vendas de serviços, porém não traz informações sobre as deduções das vendas.
2) A DRE não precisa discriminar o resultado do exercício antes do Imposto sobre a Renda e a provisão para o imposto.
3) A DRE discriminará as participações de debêntures, empregados, administradores e partes beneficiárias, mesmo na forma de instrumentos financeiros, e de instituições ou fundos de assistência ou previdência de empregados, que não se caracterizem como despesa.
Está(ão) correta(s):
A seguir, são apresentados o balancete de verificação e a DRE (ajustes) relativos a demonstrações contábeis de determinada empresa, para os três últimos exercícios (X1, X2 e X3), em ordem ascendente e em ordem alfabética das contas.
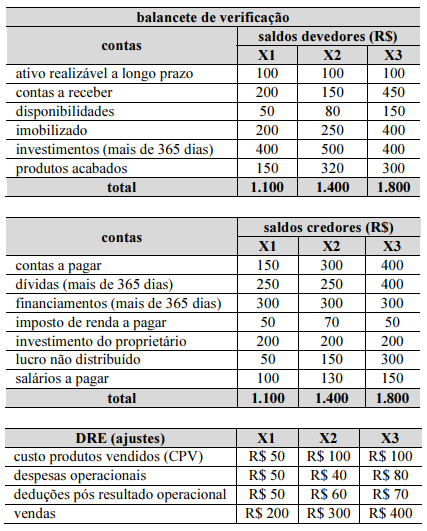
Considere as seguintes observações, pertinentes para a resolução das questões. • O ciclo operacional e financeiro da empresa é de 365 dias.
• A conta “contas a pagar” é para fornecedores.
• Na análise horizontal (AH), quando não destacado, o ano-padrão (início) é tomado como data base, conforme pacificado pelo mercado.
• Nos cálculos da AH, da análise vertical (AV) e dos indicadores, é recomendado o levantamento do balanço patrimonial na ordem ascendente: do ano 1 (X1) para o ano 3 (X3).
• Todos os cálculos finais devem apresentar os resultados com duas casas decimais.
• Os indicadores devem ser calculados com a utilização de fórmulas-padrão pacificadas no mercado. Por exemplo, no caso de indicadores de rentabilidade, não é necessário levantar o lucro operacional líquido ajustado com a retirada da despesa financeira e dos efeitos do imposto de renda (economia financeira).
• Para o cálculo de investimentos, não é necessária a retirada do passivo de funcionamento (não oneroso).
• Não é exigido cálculo para apurar a eficiência requerida na
análise avançada, ou seja, não é necessário levantar as médias
(ativo médio, patrimônio líquido médio etc.), salvo quando a
fórmula-padrão original assim o exigir (por
exemplo, 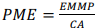 = 365, em que PME representa o
prazo médio de estocagem, EMMP, o estoque médio de
matéria-prima, e CA, o consumo anual).
Em relação ao conteúdo e à composição das Demonstrações Contábeis, assinale a alternativa que apresenta o conteúdo relacionado de forma adequada à Demonstração Contábil correspondente.
O objetivo do relatório financeiro para fins gerais é fornecer informações financeiras sobre a entidade que sejam úteis para a tomada de decisões que envolvam:
O CPC 00 (R2) declara que o objetivo do relatório financeiro para fins gerais é fornecer informações financeiras sobre a entidade que reporta que sejam úteis para investidores, credores por empréstimos e outros credores, existentes e potenciais, na tomada de decisões referente à oferta de recursos à entidade. Tais decisões não envolvem decisões sobre:
Os resultados abrangentes que afetaram o patrimônio líquido ao longo do exercício são apresentados tanto na demonstração do resultado do exercício quanto na demonstração dos resultados abrangentes.
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do trecho acima.
Julgue o item a seguir.
A apuração do resultado do exercício consiste na
comparação sistemática e detalhada das receitas
auferidas e das despesas incorridas ao longo de um
período contábil específico. Esse procedimento essencial
não apenas quantifica o saldo final de lucro ou prejuízo
da entidade, mas também serve como um indicador
crítico da eficiência operacional, gestão financeira e
desempenho estratégico durante o período de análise. A
precisão e a integridade dessa apuração são
imprescindíveis para fornecer uma visão completa e
precisa da performance financeira da entidade,
influenciando diretamente decisões estratégicas, políticas
de distribuição de resultados e a transparência na
prestação de contas aos stakeholders.
Julgue o item que se segue.
A Demonstração do Resultado do Exercício (DRE) não
reflete as atividades operacionais da empresa ao longo
de um período contábil, mas sim o balanço real a partir de
datas específicas.
Julgue o item que se segue.
A Demonstração do Resultado do Exercício (DRE) é um
relatório financeiro que revela o desempenho econômico
da empresa durante um período específico, delineando
suas receitas, despesas e o resultado líquido.
Pode-se constatar que, na demonstração, a seguinte conta apresenta saldo de R$50.000:
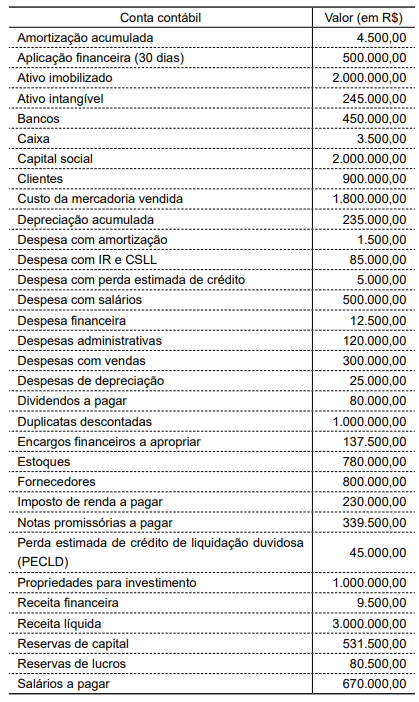
A Cia Santo André apresentou os seguintes saldos de suas contas contábeis em 30 de junho de 2023:
A correta gestão financeira, incluindo a análise de DRE, Fluxo de Caixa e Balanço Patrimonial, permite à organização tomar decisões informadas e planejadas para melhorar seu desempenho financeiro e operacional.
A Demonstração do Resultado do Exercício (DRE) é um relatório que resume as operações financeiras de uma empresa durante um período específico sendo fundamental para avaliar o desempenho financeiro da entidade. A DRE inicia com a receita total, seguida pela dedução das despesas e custos associados à produção, vendas e administração, além de outros ganhos e perdas operacionais. O resultado final, após a inclusão de impostos e juros, é o lucro ou prejuízo líquido do período. Além disso, o Fluxo de Caixa é uma ferramenta essencial que registra o movimento de entrada e saída de dinheiro no caixa da empresa em um determinado período. Esse relatório ajuda os gestores a planejar e garantir que haja dinheiro suficiente disponível para cumprir as obrigações da empresa e investir em oportunidades de crescimento. O fluxo de caixa pode ser classificado em três atividades: operacionais, de investimento e de financiamento, proporcionando uma visão detalhada da origem e do uso dos recursos financeiros da empresa.
A Demonstração do Resultado do Exercício (DRE) é uma ferramenta contábil que tem como único propósito demonstrar as perdas operacionais de um negócio, omitindo completamente os lucros e ganhos obtidos. A DRE é organizada de forma que as receitas são listadas após todas as despesas, impostos e custos, mostrando somente o resultado final negativo, se houver. Além disso, o Fluxo de Caixa, que supostamente deveria oferecer uma análise detalhada das entradas e saídas de recursos financeiros em um período, na verdade, concentra-se apenas nas saídas de caixa futuras estimadas, sem considerar as entradas, o que proporciona uma visão pessimista e muitas vezes distorcida da saúde financeira da empresa.
Considerem‑se as informações a seguir.
A Cia. Automotiva é uma empresa comercial que trabalha no ramo de revenda de peças de veículos.
• No início do mês de março/2024, ela tinha em estoque 100 frascos do óleo Move, avaliados ao custo total de R$ 5.250.
• No dia 09/03/24, ela comprou mais 200 frascos do produto, pelo valor total de R$ 11.000. A nota fiscal discriminou o IPI em separado, à alíquota de 10% sobre a mercadoria. Na operação, incidiu também o ICMS à alíquota interna de 18%.
• Em 26/03/24, a empresa efetuou uma venda relevante de 170 unidades, no valor total de R$ 18.000. Como o cliente efetuou o pagamento à vista, a empresa concedeu desconto incondicional de 5% sobre o valor da nota fiscal. Na operação, incidiu o ICMS à alíquota interna de 15%.
Com base nessa situação hipotética, julgue o item.
A receita líquida auferida na transação de venda em 26/03/2024 foi de R$ 15.435.

 Conheça nossos planos