Questões de Concurso
Sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 3.345 questões


Considere que uma empresa obteve um empréstimo de R$ 500.000,00 em 1.º de novembro do ano 1, pelo qual, no vencimento, estabelecido para 30 de abril do ano 2, deverá pagar R$ 620.000,00. Nessa situação, em 31/12 do ano 1, no balanço patrimonial, a obrigação deverá estar corretamente registrada pelo valor líquido de R$ 500.000,00.
Enunciado para a resolução das questões 21 a 28.
Com as informações referentes aos períodos contábeis de 2000/2002 da Cia. FIRMAMENTO, fornecidas a seguir:
I. Balanços Patrimoniais de 2000/2001 e o balancete de verifi cação referente a operações, do exercício de 2002, já registradas até 31.12.2002 
II. A empresa provisiona, ao fi nal do exercício, o valor de 86.100, que corresponde a 30% do lucro contábil, para o pagamento dos Impostos, contribuições e participações incidentes sobre o lucro apurado. Distribui ainda dividendos à base de 20% do total dos lucros líquidos, destinando ainda parte desses lucros à base de 5% para Reserva Legal e de 20% para Reservas de Lucros.
III. Nos exercícios de 2000 e 2001, a empresa registrou Custos de Mercadorias Vendidas no valor de 120.000 e 145.000, respectivamente.
IV. A conta Empréstimos e Financiamentos refere-se a uma operação fi nanceira realizada em dezembro de 2000, vencível em 10 anos, com carência de 5 anos e juros de 0,5% pagos no fi nal de cada mês.
V. Dados sobre as Participações Societárias:
Observação: Em 31.12.2002 ocorreu na Cia. SOL uma integralização de Capital em dinheiro 75.000.
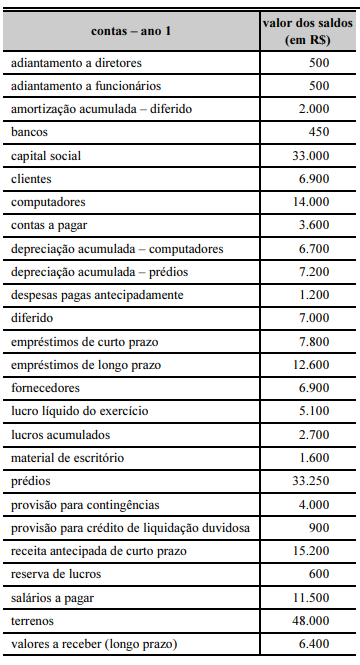
A classificação dos ativos e passivos no balanço patrimonial pelo critério de liquidez pressupõe que o valor dos ativos mais antigos venha em primeiro lugar.
O balanço patrimonial é a representação que demonstra as origens e aplicações de recursos econômicos, ativo e passivo, respectivamente.
O passivo exigível da empresa é igual a R$ 61.600,00.
O ativo realizável é igual a R$ 16.650,00.
O ativo circulante é maior que R$ 10.000,00.
Acerca dessa situação hipotética, julgue o item a seguir.
Considere que, ao final da primeira quinzena, Heitor apresentou comprovantes de diversos itens de despesas, todos previstos e dentro do valor estipulado, no total de R$ 1.300,00. Nessa situação, haverá redução do disponível em R$ 1.300,00.

Considerando que a empresa apresenta caixa suficiente para honrar seus compromissos financeiros — saldo inicial: R$ 700.000,00 e saldo final: R$ 400.000,00 — e que a empresa trabalhe sempre com folga financeira, a elaboração de um orçamento financeiro torna-se desnecessária, visto que não agregará valor para a empresa.
A conta banco será classificada no ativo circulante, o que afeta positivamente o capital de giro da empresa Exata.
O gerente financeiro da empresa Lua Azul contratou, com o banco Terra Firme, um seguro para cobertura contra riscos no imóvel da empresa e aproveitou para renovar seu seguro residencial. Os dois contratos, cujos prêmios são de R$ 3.600,00 e R$ 400,00, respectivamente, têm vigência de um ano, a partir da data de pagamento do prêmio — 1.o /4/2004. Nessa situação, no final de abril, a técnica em contabilidade da empresa deve ter feito os seguintes lançamentos em contas patrimoniais: creditar R$ 4.000,00 no razão banco, debitar R$ 3.300,00 no razão despesas antecipadas – seguros e debitar R$ 400,00 no razão adiantamentos a empregados, considerando os princípios contábeis da competência e da entidade.
Um empréstimo obtido pela empresa Águas Cristalinas, no valor de R$ 350.000,00, em 1.º/3/2003, deverá ser liquidado em 31/12/2005. O tomador do empréstimo pagará juros simples totais de R$ 35.000,00 no momento da liquidação da dívida. Nessa situação, no final de 2003, em conseqüência dessa operação, o ativo da empresa foi aumentado em R$ 350.000,00 e o passivo exigível em R$ 385.000,00.
A partir dessa situação hipotética, julgue o seguinte item.
As matérias-primas em trânsito, compradas no exterior sob condição de venda FOB (free on board), devem ser registradas na conta importações em andamento quando do embarque.
A partir dessa situação hipotética, julgue o seguinte item.
Considerando que existam impostos recuperáveis nas compras das matérias-primas, o contabilista deixou de incluir a conta impostos a recuperar no plano de contas.

 Conheça nossos planos