Questões de Concurso
Sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 3.345 questões


Instruções: Com base unicamente nos dados fornecidos, responda à questão.
As empresas A, B e C atuam no setor de serviços e, ao final do exercício de 2004, tinham uma situação patrimonial conforme os gráficos abaixo evidenciam:
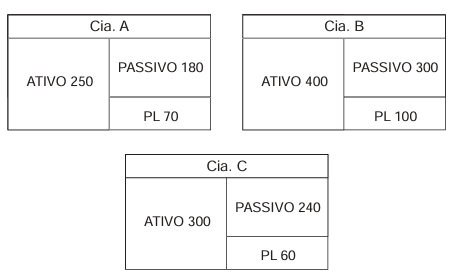
Em 2005 as empresas realizaram as seguintes operações:
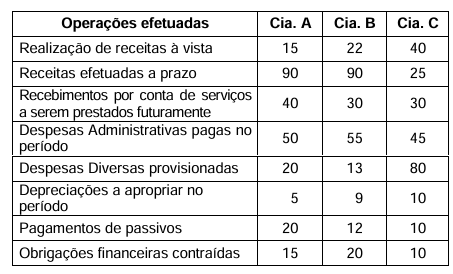
Observando apenas a composição gráfica patrimonial das empresas, proporcionalmente,
Com base no enunciado a seguir, responda às questões 44 e 45.
Em 31/12/2005, a Cia. Investida apurou o seguinte Balanço Patrimonial:
Investida 31/12/2005
Ativo Circulante | 15.000,00 | Passivo Circulante | 2.000,00 |
Disponibilidades | 10.000,00 | Salários a pagar | 2.000,00 |
Estoques | 5.000,00 | ||
Patrimônio Líquido | 18.000,00 | ||
Permanente Imob. | 5.000,00 | Capital Social | 10.000,00 |
Terreno | 5.000,00 | Lucros acumulativos | 8.000,00 |
Total do ATIVO | 20.000,00 | PASSIVO + PL | 20.000,00 |
Sabe-se que, nesse ano, a Cia. Investida vendeu, à vista, mercadorias à Cia. Investidora por $ 10.000,00, que haviam lhe custado $ 4.000,00.
Sabe-se, também, que a Cia. Investidora participa com 80% do Capital Social da Cia. Investida, sua controlada e única empresa na qual tem participação societária.
Em 31/12/2005, antes da apuração da Equivalência Patrimonial, o Balanço Patrimonial da Cia. Investidora estava da seguinte forma:
Investidora 31/12/2005 antes da Equivalência Patrimonial
Ativo Circulante | 15.000,00 | Passivo Circulante | 1.000,00 |
Disponibilidades | 8.000,00 | Salários a pagar | 1.000,00 |
Estoques | 7.000,00 | ||
Patrimônio Líquido | 24.000,00 | ||
Permanente Invest. | 10.000,00 | Capital Social | 15.000,00 |
Partic. Societária | 10.000,00 | Lucros acumulativos | 9.000,00 |
Total do ATIVO | 25.000,00 | PASSIVO + PL | 25.000,00 |
Sabe-se, ainda, que o Estoque da Cia. Investidora, em 31/12/2005, era integralmente composto pelas mercadorias adquiridas da Cia. Investida, durante o ano de 2005.
Determine o saldo da conta Estoque apresentado no Balanço Patrimonial Consolidado apurado em 31/12/2005. (Mensure tal valor pelo método pleno de consolidação.)
A Cia. Comercial Phonetel é uma loja de aparelhos celular. Em agosto de 1995 comprou da Motorotel 100 unidades de aparelhos analógicos por $ 100,00 cada, e esperava revendê-los por $ 300,00 cada.
Ocorre que, em setembro de 1995, quando a Cia. Comercial Phonetel ainda tinha 80 unidades daquele aparelho analógico em estoque, surgiu a tecnologia de aparelhos digitais. Em função desse avanço tecnológico, a Motorotel passou a vender (aos revendedores) os antigos aparelhos analógicos por $ 40,00 a unidade, e os novos aparelhos digitais por $ 180,00 cada. Por outro lado, a Cia. Comercial Phonetel baixou o preço de venda dos antigos aparelhos analógicos, passando a revendê-los por $ 110,00 cada.
Considere que todas as transações são à vista, que não há impostos, e que a Motorotel não tem nenhuma obrigação contratual (nem legal) de substituir o estoque de aparelhos analógicos de seus revendedores por aparelhos digitais.
Determine o valor da provisão para redução ao valor de mercado que a Cia. Comercial Phonetel deve reconhecer em seu Ativo Circulante para atender à regra do "Custo ou Mercado – dos dois o menor".
A Cia. Comercial Complexa e Extensa apurou o seguinte Balanço Patrimonial em 01/01/2005:
ATIVO | $ | PASSIVO + PL | $ |
Ativo circulante | 100.000,00 | Patrimônio Líquido | 100.000,00 |
Caixa | 100.000,00 | Capital Social | 100.000,00 |
Durante o primeiro semestre de 2005, ocorreram as seguintes transações:
- Os sócios da Cia. Comercial Complexa e Extensa aumentaram o Capital Social da empresa em $ 100.000,00, da seguinte forma:
- $ 50.000,00 integralizados, imediatamente, em dinheiro;
- $ 30.000,00 integralizados, imediatamente, em um terreno localizado na cidade de Corumbá; e
- $ 20.000,00 a serem integralizados no ano de 2008.
- A Cia. Comercial Complexa e Extensa comprou 50.000 unidades da mercadoria "Dificuldade", por $1,50 a unidade (desconsidere os impostos). O pagamento ao fornecedor foi realizado à vista.
- A Cia. Comercial Complexa e Extensa vendeu 45.000 unidades da mercadoria "Dificuldade", por $ 2,00 a unidade (desconsidere os impostos). A venda foi negociada a prazo.
- A Cia. Comercial Complexa e Extensa recebeu de seus clientes metade (1/2) das Duplicatas a Receber. O restante das duplicatas vencerá, ainda, em 2005 (no segundo semestre).
- No início de abril, a Cia. Comercial Complexa e Extensa obteve um empréstimo bancário no valor de $ 70.000,00. O principal deverá ser pago em 2009, mas os juros mensais de $ 400,00 devem ser pagos ao final de cada mês. A Cia. Comercial Complexa e Extensa honrou o pagamento dos juros nos prazos acordados (inclusive no mês de abril).
- No início de maio, a Cia. Comercial Complexa e Extensa comprou um caminhão, à vista, por $ 60.000,00. Espera-se que esse veículo tenha uma vida útil de 5 anos, ao final do qual se reduzirá a sucata, e o método de depreciação adotado é o linear – cotas constantes. A Cia. Comercial Complexa e Extensa reconheceu a depreciação mensalmente (inclusive no mês de maio).
- A Cia. Comercial Complexa e Extensa incorreu e pagou despesas administrativas de $ 10.000,00 e despesas comerciais de $ 5.000,00. Dessas despesas, $ 8.000,00 eram referentes a Pessoal e Encargos; e o restante, referente a Serviços Contratados de Terceiros.
Desconsidere a incidência de qualquer tributo, bem como qualquer outra variável não apresentada neste enunciado. Sabe-se que 25% do lucro do semestre foram provisionados como dividendos, mas ainda não foram pagos.
De acordo com o Ofício-Circular CVM/SNC/SEP 01/06, determine o Valor Adicionado Total a Distribuir da Cia. Comercial Complexa e Extensa, apresentado na Demonstração do Valor Adicionado, apurada em 30/06/2005.
A Cia. Comercial Complexa e Extensa apurou o seguinte Balanço Patrimonial em 01/01/2005:
ATIVO | $ | PASSIVO + PL | $ |
Ativo circulante | 100.000,00 | Patrimônio Líquido | 100.000,00 |
Caixa | 100.000,00 | Capital Social | 100.000,00 |
Durante o primeiro semestre de 2005, ocorreram as seguintes transações:
- Os sócios da Cia. Comercial Complexa e Extensa aumentaram o Capital Social da empresa em $ 100.000,00, da seguinte forma:
- $ 50.000,00 integralizados, imediatamente, em dinheiro;
- $ 30.000,00 integralizados, imediatamente, em um terreno localizado na cidade de Corumbá; e
- $ 20.000,00 a serem integralizados no ano de 2008.
- A Cia. Comercial Complexa e Extensa comprou 50.000 unidades da mercadoria "Dificuldade", por $1,50 a unidade (desconsidere os impostos). O pagamento ao fornecedor foi realizado à vista.
- A Cia. Comercial Complexa e Extensa vendeu 45.000 unidades da mercadoria "Dificuldade", por $ 2,00 a unidade (desconsidere os impostos). A venda foi negociada a prazo.
- A Cia. Comercial Complexa e Extensa recebeu de seus clientes metade (1/2) das Duplicatas a Receber. O restante das duplicatas vencerá, ainda, em 2005 (no segundo semestre).
- No início de abril, a Cia. Comercial Complexa e Extensa obteve um empréstimo bancário no valor de $ 70.000,00. O principal deverá ser pago em 2009, mas os juros mensais de $ 400,00 devem ser pagos ao final de cada mês. A Cia. Comercial Complexa e Extensa honrou o pagamento dos juros nos prazos acordados (inclusive no mês de abril).
- No início de maio, a Cia. Comercial Complexa e Extensa comprou um caminhão, à vista, por $ 60.000,00. Espera-se que esse veículo tenha uma vida útil de 5 anos, ao final do qual se reduzirá a sucata, e o método de depreciação adotado é o linear – cotas constantes. A Cia. Comercial Complexa e Extensa reconheceu a depreciação mensalmente (inclusive no mês de maio).
- A Cia. Comercial Complexa e Extensa incorreu e pagou despesas administrativas de $ 10.000,00 e despesas comerciais de $ 5.000,00. Dessas despesas, $ 8.000,00 eram referentes a Pessoal e Encargos; e o restante, referente a Serviços Contratados de Terceiros.
Desconsidere a incidência de qualquer tributo, bem como qualquer outra variável não apresentada neste enunciado. Sabe-se que 25% do lucro do semestre foram provisionados como dividendos, mas ainda não foram pagos.
De acordo com o Pronunciamento IBRACON 20/99, determine o valor do Fluxo de Caixa Líquido da Atividade de Investimento da Cia. Comercial Complexa e Extensa, apresentado na Demonstração dos Fluxos de Caixa, apurada em 30/06/2005.
Em 30/09/2005, a Cia. Compra Bem comprou mercadorias no valor total de $ 24.000,00, a prazo, sendo a seguinte forma de pagamento: 6 prestações trimestrais iguais, vencendo a primeira em 30/12/2005.
Considere que a Cia. Compra Bem pagou a prestação que venceu no dia 30/12/2005 e ignore qualquer tributo e qualquer outra informação não apresentada neste enunciado.
No Balanço Patrimonial da Cia. Compra Bem apurado em 31/12/2005, qual era o valor dos fornecedores a pagar reconhecidos no Passivo Circulante (PC) e no Exigível a Longo Prazo (ELP), respectivamente?
A Cia. Comercial Distress está passando por dificuldades financeiras. Seu balanço patrimonial em 01/01/2006 era apresentado conforme segue:
Ativo Circulante |
10.010,00 |
Passivo Circulante |
11.000,00 |
Disponibilidades |
10,00 |
Fornecedores |
8.000,00 |
Duplicatas a Receber |
10.000,00 |
Impostos a recolher |
3.000,00 |
Ativo Permanente |
4.990,00 |
Patrimônio Líquido |
4.000,00 |
Imobilizado |
4.990,00 |
Capital Social |
4.000,00 |
Total do ATIVO |
15.000,00 |
PASSIVO + PL |
15.000,0 |
Em 02/01/2006, o gerente da Cia. Comercial Distress foi ao banco e descontou as duplicatas a receber (no valor total de $ 10.000,00). O banco efetuou o depósito na conta corrente da Cia. Comercial Distress no valor de $ 9.980,00. Com base nessas informações, assinale o valor do Passivo Circulante apresentado no Balanço Patrimonial da Cia. Comercial Distress, apurado logo após a realização de tal transação.
São classificáveis como Patrimônio Líquido
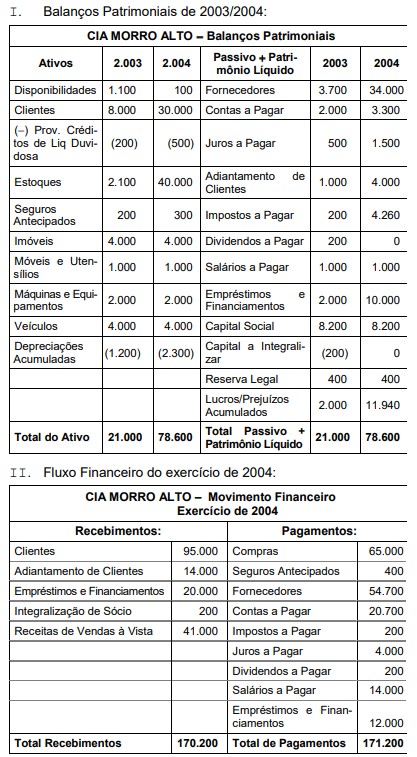
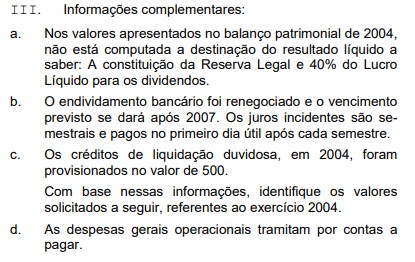
Ativo Circulante em 2004:
Despesas de seguros:
Considere os seguintes dados extraídos do Balanço Patrimonial da Cia. ABC (em R$):
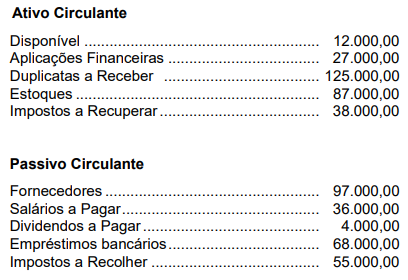
A Necessidade Líquida de Capital de Giro (ou Necessidade de Investimento em Giro) da companhia monta
(em R$) a
Considere a relação das contas extraídas do livro Razão da Empresa Novo Horizonte Ltda, em 31 de dezembro de 2005:
1 - Bancos Conta Movimento R$ 500,00
2 - Duplicatas a Pagar R$ 630,00
3 - Veículos R$ 2.000,00
4 - Luz e Telefone R$ 80,00
5 - Fretes e carretos R$ 20,00
6 - Café e Lanches R$ 50,00
9 - Impostos e Taxas R$ 100,00
10 - Móveis e Utensílios R$ 1.000,00
11 - Receitas de Serviços R$ 120,00
12 - Capital R$ 3.000,00
Total Geral R$ 7.500,00
Com base nas contas apresentadas acima, marque o valor do resultado do exercício:
No Balanço Patrimonial, é classificada como reserva de capital a reserva
Determine o valor do Patrimônio Líquido de uma empresa que apresente os seguintes saldos dos grupos patrimoniais:
Ativo Circulante |
$ 1.000,00 |
Realizável a Longo Prazo |
$ 500,00 |
Resultado de Exercícios Futuros |
$ 200,00 |
Passivo Circulante |
$ 800,00 |
Ativo Permanente |
$ 600,00 |
Exigível a Longo Prazo |
$ 1.000,00 |
A empresa Alfa Transportes Ltda, cujo exercício social coincide com o ano calendário, pagou em 31/08/2005, R$ 81.600,00 de prêmio do seguro da sua frota de veículos. A apólice cobre riscos do período de 01/09/2005 a 31/08/2006. Considerando o princípio da competência dos exercícios contábeis, o contador da empresa registrou o pagamento na conta "SEGUROS A VENCER", no Ativo Circulante. No Balanço Patrimonial de 31/12/2005 da empresa após as apropriações das parcelas incorridas, apresentará um saldo nesta conta de:
Quanto aos indicadores de avaliação do lucro por ação e dividendos por ação, é correto afirmar:
O indicador de avaliação de ações, obtido pela divisão dos resultados distribuídos aos acionistas pela quantidade de ações do capital social é denominado:
Para cálculo do lucro por ação, a fórmula utilizada deve ser:
Observe o quadro abaixo: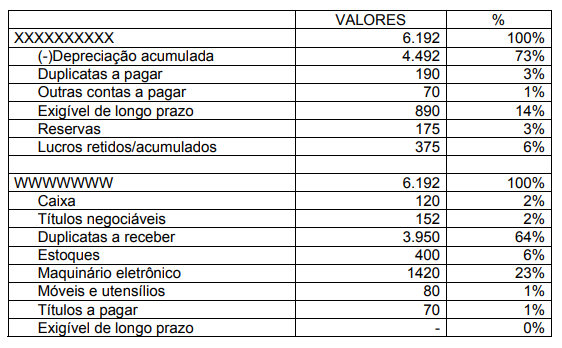
Sobre esse quadro, é correto afirmar:
1. A principal origem de recursos da organização foi a depreciação acumulada.
2. A organização tem como principal aplicação de recursos as duplicatas a receber.
3. A organização tem como principal origem de recursos as duplicatas a receber.
4. As origens de recursos são as duplicatas a receber, seguidas do maquinário eletrônico.
Assinale a alternativa correta.

 Conheça nossos planos