Questões de Concurso
Sobre lucro: bruto, operacional e líquido em contabilidade geral
Foram encontradas 963 questões


Em 2025, a fábrica manteve os custos fixos e o preço de venda. No entanto, o custo da matéria prima utilizada na fabricação teve um aumento de 20%.
O aumento irá gerar o seguinte efeito na margem de contribuição e no ponto de equilíbrio contábil, respectivamente:
– Venda de 1.600 unidades de um produto, ao preço unitário de R$ 576,00, com frete total de R$ 14.400,00 por conta do vendedor.
– Na emissão de nota fiscal dessa venda, foi concedido um desconto de R$ 12.000,00.
Demais informações:
– Custo dos produtos vendidos R$ 576.000,00
– Salários dos vendedores R$ 16.800,00
– Despesas com publicidade R$ 12.480,00
– A transação está sujeita à seguinte tributação:
– ICMS R$ 92.160,00
– IPI R$ 10.080,00
– PIS sobre o faturamento R$ 15.200,00
– COFINS sobre o faturamento R$ 70.040,00
Considerando tais informações, o valor correspondente à receita líquida de vendas será de
• Receita bruta de vendas: R$ 2.535.000; • Tributos incidentes sobre vendas: R$ 507.000; • Custo das mercadorias vendidas (CMV): R$ 900.000; • Despesas com salários: R$ 630.750; • Despesas com aluguel: R$ 12.000; • Comissão de vendedores: R$ 25.350; • Outras receitas operacionais (venda de ativo imobilizado): R$ 50.000; • Receitas financeiras: R$ 40.000; • Despesas financeiras: R$ 70.000; • Tributos sobre o lucro: R$ 164.000.
Com base nesses dados, elabore a Demonstração do Resultado do Exercício e assinale a alternativa correta.
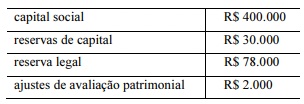
A partir da situação hipotética precedente, julgue o próximo item, a respeito da destinação a ser dada ao lucro líquido do exercício pela referida companhia.
É vedado à companhia utilizar, parcial ou totalmente, os R$ 30.000 registrados como saldo da conta “reservas de capital” para o pagamento de quaisquer espécies de dividendos aos seus acionistas.
A partir da situação hipotética precedente, julgue o próximo item, a respeito da destinação a ser dada ao lucro líquido do exercício pela referida companhia.
Considerando que o pagamento do dividendo obrigatório seja incompatível com a situação financeira da companhia, esta poderá, atendidos os requisitos legais, constituir uma reserva especial que permitirá a postergação do pagamento do referido dividendo aos acionistas para o momento em que a situação financeira da companhia assim o permitir, desde que os lucros que deixarem de ser distribuídos não sejam absorvidos por prejuízos em exercícios subsequentes.
A partir da situação hipotética precedente, julgue o próximo item, a respeito da destinação a ser dada ao lucro líquido do exercício pela referida companhia.
A companhia deve destinar R$ 5.000 para a constituição de reserva legal.
Na demonstração de resultados do exercício, a receita líquida corresponde à receita bruta menos as deduções, tais como devoluções de venda, impostos sobre vendas e descontos comerciais.
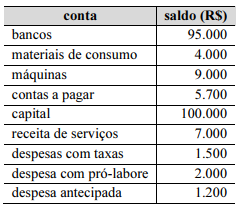
O patrimônio líquido total da entidade, considerado o resultado do exercício, é de R$ 100.000.
No que se refere à análise de demonstrações financeiras, julgue o item subsequente.
O indicador de alavancagem financeira mensura a capacidade da entidade de gerar novos lucros a partir de incrementos em seu volume de capital próprio utilizado.
- Estoque inicial de produtos para comercialização R$ 60.000,00.
- Venda de produtos para o mercado interno R$ 220.000,00.
- Custo da produção acabada do período R$ 36.000,00.
- ICMS sobre vendas R$ 41.800,00.
- PIS sobre faturamento R$ 1.430,00.
- COFINS sobre faturamento R$ 6.600,00.
- Estoque final de produtos para comercialização R$ 24.000,00.
- Descontos condicionais concedidos R$ 10.000,00.
- Despesas administrativas R$ 2.000,00.
- Despesas com vendas R$ 18.000,00.
- Despesas financeiras R$ 9.000,00.
De acordo com a estrutura da Demonstração de Resultado do Exercício (DRE), pode-se dizer que o lucro bruto da indústria Tupinambás S/A, no mês de janeiro, foi de

Partindo do pressuposto de que essas são as únicas contas que apresentam saldos, pode-se dizer que, após a apuração de resultado, a empresa Velha Marabá Ltda. apresenta uma situação líquida
Leia o caso a seguir.

Em 31/12/2023, a empresa ZYZ Ltda. apresentou um lucro de
• Receita líquida de vendas: R$ 2.500.000. • Custos das mercadorias vendidas (CMV): R$ 1.200.000. • Despesas operacionais: R$ 450.000. • Impostos sobre vendas: 15% sobre a receita líquida. • Juros sobre empréstimos: R$ 100.000.
Com base nesses dados, calcule o lucro operacional antes dos impostos (LOAI).

• Dia 01 – estoque inicial de 5 unidades a R$ 3,50 cada.
• Dia 02 – compra de 25 unidades a R$ 4,00 cada.
• Dia 12 – venda de 15 unidades a R$ 12,00 cada.
• Dia 23 – compra de 16 unidades a R$ 5,00 cada.
• Dia 30 – venda de 10 unidades a R$ 13,00 cada.
Com base nos fatos acima e levando-se em consideração que a comercial Boto Cor de Rosa Ltda. adota o método PEPS para controlar seus estoques, é correto afirmar que o lucro bruto apurado no mês de janeiro de 2025, para a comercialização do produto caixa de lápis de cera, foi de

 Conheça nossos planos