Questões de Concurso
Sobre lucro: bruto, operacional e líquido em contabilidade geral
Foram encontradas 951 questões


• Despesas com tributos sobre o lucro: R$ 510.000,00; • Despesas operacionais: R$ 20.000,00; • Receita bruta de serviços: R$ 1.500.000,00; • Impostos sobre serviços: R$ 40.000,00; • Descontos incondicionais: R$ 30.000,00; • Custo dos serviços prestados: R$ 400.000,00.
Com base nessas informações, é correto afirmar que a Cia. “G” S.A. apurou
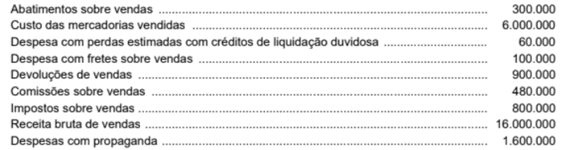
O valor do Lucro Bruto evidenciado na Demonstração do Resultado do ano de 2024 pela empresa Vendemos de Tudo S.A. foi, em reais,
• R$ 1.010.250 para o fornecedor das mercadorias.
• R$ 30.000 para a transportadora que levou as mercadorias até sua loja.
Estão incluídos nesses valores pagos, os seguintes tributos:
• Tributos recuperáveis no valor total de R$ 138.000
• Tributos não recuperáveis no valor total de R$ 96.000
Em 10/12/2023, a empresa vendeu 80% das mercadorias pelo valor R$ 2.700.000, mas concedeu um desconto comercial de 10% em função da quantidade adquirida pelo comprador. Os impostos sobre a venda são de 10% sobre o valor líquido da venda, a empresa pagou para seus vendedores o valor de R$ 48.600 a título de comissão e R$ 42.000 para a transportadora que fez a entrega das mercadorias vendidas. O lucro bruto apurado pela empresa Comprando e Vendendo S.A., especificamente em relação à compra e venda das mercadorias citadas, foi, em reais,
• Receita prevista de vendas: R$ 100.000.
• Custos variáveis: 40% da receita.
• Despesas fixas: R$ 30.000.
• Despesas financeiras: R$ 5.000.
Com base nesses dados, qual é o resultado operacional previsto?
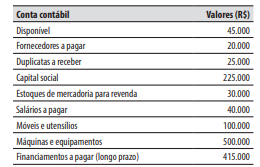
(__)O Custo das Mercadorias Vendidas − CMV é obtido pela fórmula: Estoque Inicial somado às Compras Líquidas e subtraído do Estoque Final apurado no inventário.
(__)O Resultado com Mercadorias − RCM, também conhecido como Lucro Bruto, é a diferença entre as Vendas Líquidas e o Custo das Mercadorias Vendidas − CMV do período.
(__)As devoluções de vendas devem ser somadas ao Custo das Mercadorias Vendidas − CMV para elevar o valor do lucro bruto operacional antes dos impostos.
(__)Fretes e seguros sobre compras são considerados despesas administrativas e não devem integrar o custo de aquisição das mercadorias destinadas à revenda.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Em 2025, a fábrica manteve os custos fixos e o preço de venda. No entanto, o custo da matéria prima utilizada na fabricação teve um aumento de 20%.
O aumento irá gerar o seguinte efeito na margem de contribuição e no ponto de equilíbrio contábil, respectivamente:
– Venda de 1.600 unidades de um produto, ao preço unitário de R$ 576,00, com frete total de R$ 14.400,00 por conta do vendedor.
– Na emissão de nota fiscal dessa venda, foi concedido um desconto de R$ 12.000,00.
Demais informações:
– Custo dos produtos vendidos R$ 576.000,00
– Salários dos vendedores R$ 16.800,00
– Despesas com publicidade R$ 12.480,00
– A transação está sujeita à seguinte tributação:
– ICMS R$ 92.160,00
– IPI R$ 10.080,00
– PIS sobre o faturamento R$ 15.200,00
– COFINS sobre o faturamento R$ 70.040,00
Considerando tais informações, o valor correspondente à receita líquida de vendas será de
• Receita bruta de vendas: R$ 2.535.000; • Tributos incidentes sobre vendas: R$ 507.000; • Custo das mercadorias vendidas (CMV): R$ 900.000; • Despesas com salários: R$ 630.750; • Despesas com aluguel: R$ 12.000; • Comissão de vendedores: R$ 25.350; • Outras receitas operacionais (venda de ativo imobilizado): R$ 50.000; • Receitas financeiras: R$ 40.000; • Despesas financeiras: R$ 70.000; • Tributos sobre o lucro: R$ 164.000.
Com base nesses dados, elabore a Demonstração do Resultado do Exercício e assinale a alternativa correta.
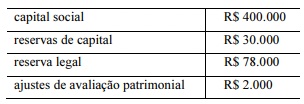
A partir da situação hipotética precedente, julgue o próximo item, a respeito da destinação a ser dada ao lucro líquido do exercício pela referida companhia.
É vedado à companhia utilizar, parcial ou totalmente, os R$ 30.000 registrados como saldo da conta “reservas de capital” para o pagamento de quaisquer espécies de dividendos aos seus acionistas.
A partir da situação hipotética precedente, julgue o próximo item, a respeito da destinação a ser dada ao lucro líquido do exercício pela referida companhia.
Considerando que o pagamento do dividendo obrigatório seja incompatível com a situação financeira da companhia, esta poderá, atendidos os requisitos legais, constituir uma reserva especial que permitirá a postergação do pagamento do referido dividendo aos acionistas para o momento em que a situação financeira da companhia assim o permitir, desde que os lucros que deixarem de ser distribuídos não sejam absorvidos por prejuízos em exercícios subsequentes.

 Conheça nossos planos