Questões de Concurso
Comentadas sobre legislação de contabilidade em contabilidade geral
Foram encontradas 464 questões


Assinale a opção que indica a apresentação deste montante no Balanço Patrimonial da sociedade empresária, após a adoção das modificações determinadas pela Lei nº 11.941/2009.
Em relação à determinação da parcela realizada do lucro líquido do exercício, analise as seguintes contas:
I. lucro inflacionário. II. resultado líquido positivo da equivalência patrimonial. III. lucro líquido na venda de estoque para empresa controlada. IV. ganhos líquidos decorrentes da realização da Reserva de Reavaliação, constituída enquanto permitida. V. ganhos líquidos em contabilização de ativo e passivo pelo valor de mercado, cujo prazo de realização financeira ocorre após o término do exercício social seguinte.
Considera-se realizada a parcela do lucro líquido do exercício que exceder da soma dos valores apresentados somente em
Relativamente à elaboração de demonstrações contábeis segundo a normatização aplicável, julgue os itens seguintes.
I Registram-se em investimentos as participações permanentes em outras sociedades e os direitos de qualquer natureza que não se destinem à manutenção da atividade da entidade contábil.
II Para fins de apuração do resultado do exercício, computam-se as receitas e os rendimentos auferidos no período, ainda que não realizados em moeda, e os custos, as despesas, os encargos e as perdas incorridos para a realização dessas receitas e desses rendimentos.
III As modificações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, são evidenciadas na demonstração dos fluxos de caixa, admitida a segregação em até 3 (três) fluxos: das operações, dos financiamentos e dos investimentos.
Assinale a opção correta.
I Uma receita obtida pela atualização cambial de uma exportação realizada é um outro resultado abrangente e, como tal, gera uma mutação no patrimônio líquido. II Notas explicativas contêm descrições narrativas ou segregações e aberturas de itens divulgados das demais demonstrações contábeis e informação acerca de itens que não se enquadram nos critérios de reconhecimento dessas demonstrações. III A demonstração de lucros ou prejuízos acumulados é obrigatória, segundo a Lei n.º 6.404/1976 e o Pronunciamento CPC 26 (R1). IV Deve ser apresentada, ou em nota explicativa ou na demonstração de mutações do patrimônio líquido, uma análise de como os outros resultados abrangentes afetaram cada um dos componentes do patrimônio líquido.
Estão certos apenas os itens
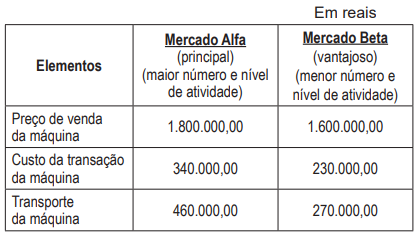
Considerando-se, exclusivamente, as anotações apresentadas e sabendo-se que essa venda atenderá a todos os requisitos normativos e legais vigentes, o valor justo para essa máquina, de acordo com o CPC 46, em 04/07/22, em reais, é de
Nesse contexto do CPC 25, a companhia UZT informa que faz o registro contábil do 13º salário de seus empregados, a ser pago, em geral, nos meses de novembro e dezembro, no último dia útil de cada mês, e que o valor a ser contabilizado em 30/06/2022 é de R$ 1.240.000,00.
Desconsiderando-se qualquer incidência tributária ou previdenciária sobre esse 13º salário, o registro contábil que a UZT deve fazer, em 30/06/2022, sem data e histórico, em lançamento simples, é:
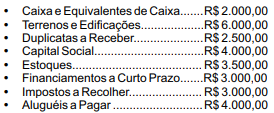
Sabendo que a entidade adota o que preceitua o art. 178 da Lei nº 6.404/76 e que as contas contábeis apresentadas são classificadas dentro dos grupos Ativo Circulante, Ativo Não Circulante, Passivo Circulante, Passivo Não Circulante e Patrimônio Líquido, o valor dos recursos da entidade controlados o longo prazo é de:
Com base no Pronunciamento Técnico CPC 02 – Estoques, o valor a ser registrado na conta de Estoques da empresa Crystal S.A. é, em reais:
I. Obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados.
II. Aumentos nos ativos, ou redução nos passivos, que resultam em aumento no patrimônio líquido, exceto aqueles referentes a contribuições de detentores de direitos sobre o patrimônio.
III. Recurso econômico presente controlado pela entidade como resultado de eventos passados.
IV. Redução nos ativos, ou aumentos nos passivos, que resultam em reduções no patrimônio líquido, exceto aqueles referentes a distribuições aos detentores de direitos sobre o patrimônio.
V. Participação residual nos ativos da entidade após a dedução de todos os seus passivos.
As definições I, II, III, IV e V correspondem, respectivamente, a:
Quanto à mensuração e avaliação de itens patrimoniais ativos, julgue o item subsequente.
O valor presente de itens do realizável não circulante é
apurado com o uso da taxa de desconto bruta dos seus efeitos
fiscais.
Em 30/6/2022, a Companhia X contrata um empréstimo no valor de US$ 1.000.000,00 (um milhão de dólares). O prazo contratual contratual foi de cinco anos, com juros mensais de 0,5% ao mês, vencíveis no 1º dia útil do mês seguinte. O vencimento do principal ocorrerá em duas parcelas iguais e anuais, após a carência de três anos, ocorrendo em 30/6/2026 e 30/6/2027. A cotação hipotética do dólar no segundo semestre de 2022 foi:
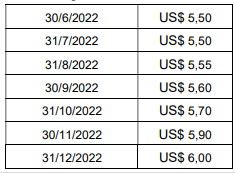
Com base nessas informações, assinale a alternativa correta.
Assinale a opção que indica o saldo da conta “fornecedores” contabilizado no Balanço Patrimonial da sociedade empresária em 31/12/X0, considerando que houve apenas essa transação a prazo.

 Conheça nossos planos