Questões de Concurso
Comentadas sobre investimentos em contabilidade geral
Foram encontradas 342 questões


Q4150821
Contabilidade Geral
A Cia. X detinha 100% de participação no capital da Cia. Y.
Em 31/12/2024, a Cia. X apresentava, em seu Balanço Patrimonial, os seguintes saldos: disponibilidades de R$ 40.000, investimentos de R$ 30.000 e capital social de R$ 70.000.
Na mesma data, a Cia. Y apresentava os seguintes saldos: veículo no valor de R$ 30.000 e capital social de R$ 30.000.
Em 01/01/2025, a Cia. X adquiriu da Cia. Y o referido veículo por R$ 40.000. Na data da aquisição, estimou que o bem seria utilizado por cinco anos.
Em 31/12/2025, a Cia. X vendeu o veículo a terceiros por R$ 42.000.
Considerando as informações apresentadas, assinale a opção que indica o resultado apurado na venda do veículo, em 31/12/2025, nas demonstrações contábeis consolidadas.
Em 31/12/2024, a Cia. X apresentava, em seu Balanço Patrimonial, os seguintes saldos: disponibilidades de R$ 40.000, investimentos de R$ 30.000 e capital social de R$ 70.000.
Na mesma data, a Cia. Y apresentava os seguintes saldos: veículo no valor de R$ 30.000 e capital social de R$ 30.000.
Em 01/01/2025, a Cia. X adquiriu da Cia. Y o referido veículo por R$ 40.000. Na data da aquisição, estimou que o bem seria utilizado por cinco anos.
Em 31/12/2025, a Cia. X vendeu o veículo a terceiros por R$ 42.000.
Considerando as informações apresentadas, assinale a opção que indica o resultado apurado na venda do veículo, em 31/12/2025, nas demonstrações contábeis consolidadas.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos complementares |
Q3961398
Contabilidade Geral
Uma companhia aberta, que detém participações em
coligadas avaliadas pelo MEP, apurou lucro líquido de
R$ 1.000.000, dos quais R$ 400.000 referem-se a ganho por
equivalência patrimonial. A administração destinou R$ 300.000
para a reserva de lucros a realizar, alegando que apenas as
variações monetárias de ativos de longo prazo (R$ 100.000)
compunham o lucro não realizado financeiramente.
Nessa situação hipotética, considerando a legislação vigente, o auditor deve concluir que
Nessa situação hipotética, considerando a legislação vigente, o auditor deve concluir que
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956746
Contabilidade Geral
Em 31/12/2024, a empresa Surpresa S.A. possuía um investimento em empresa no exterior (coligada) e as seguintes informações contábeis nesta data eram conhecidas:
• Valor contábil: R$ 4.600.000
• Ajustes acumulados de conversão: R$ 200.000 (saldo credor)
Em 31/12/2024, a empresa Surpresa S.A. vendeu 75% de sua participação nessa empresa no exterior por R$ 4.800.000 à vista e a participação remanescente (25%) passou a ser considerada um ativo financeiro, pois a empresa Surpresa S.A. perdeu a influência significativa na investida. O valor justo da participação remanescente na data da venda era R$ 1.500.000.
Com base nestas informações, o resultado que a empresa Surpresa S.A. reconheceu na Demonstração de Resultados, relacionado com a alienação de parte do investimento e coma perda de influência significativa sobre o saldo remanescente, foi, em reais,
• Valor contábil: R$ 4.600.000
• Ajustes acumulados de conversão: R$ 200.000 (saldo credor)
Em 31/12/2024, a empresa Surpresa S.A. vendeu 75% de sua participação nessa empresa no exterior por R$ 4.800.000 à vista e a participação remanescente (25%) passou a ser considerada um ativo financeiro, pois a empresa Surpresa S.A. perdeu a influência significativa na investida. O valor justo da participação remanescente na data da venda era R$ 1.500.000.
Com base nestas informações, o resultado que a empresa Surpresa S.A. reconheceu na Demonstração de Resultados, relacionado com a alienação de parte do investimento e coma perda de influência significativa sobre o saldo remanescente, foi, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956738
Contabilidade Geral
No dia 31/12/2022, uma empresa realizou uma aplicação financeira no valor de R$ 1.000.000 remunerados à taxa de juros compostos de 10% ao ano e com vencimento para 31/12/2026. Os títulos foram classificados como mensurados ao valor justo por
meio de outros resultados abrangentes e os valores justos de mercado desses títulos em 31 de dezembro de cada ano são apresentados a seguir:
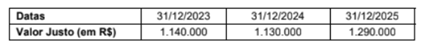
Sabendo que esses títulos foram resgatados pela empresa em 31/12/2025 pelo valor justo na data, os impactos reconhecidos nas Demonstrações dos Resultados dos anos de 2023, 2024 e 2025, decorrentes exclusivamente dessa aplicação financeira, foram, respectivamente, em reais,
Sabendo que esses títulos foram resgatados pela empresa em 31/12/2025 pelo valor justo na data, os impactos reconhecidos nas Demonstrações dos Resultados dos anos de 2023, 2024 e 2025, decorrentes exclusivamente dessa aplicação financeira, foram, respectivamente, em reais,
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE / CEBRASPE - 2026 - Telebras - Especialista em Gestão de Telecomunicações - Contador |
Q3889617
Contabilidade Geral
Com base na Lei n.º 6.404/1976 e suas alterações, julgue o item a seguir.
A aplicação em instrumentos financeiros classificada no ativo circulante de uma sociedade por ações deve ser avaliada pelo seu valor justo, independentemente da destinação que a administração pretenda dar a essa aplicação no futuro.
Ano: 2026
Banca:
FGV
Órgão:
AL-RO
Prova:
FGV - 2026 - AL-RO - Assistente Legislativo (Técnico em Contabilidade) |
Q3887139
Contabilidade Geral
Em 01/12/2025, uma empresa que realizava consultorias tinha
R$ 100.000 em caixa.
Ela desejava diversificar as suas fontes de receitas, de modo que realizou as seguintes transações:
• Aplicação financeira de longo prazo: R$ 20.000;
• Participação permanente em outras sociedades: R$ 30.000;
• Compra de imóvel destinado a aluguel a terceiros: R$ 50.000.
O saldo do grupo “Investimentos” no Ativo não Circulante do Balanço Patrimonial da empresa de consultoria foi de
Ela desejava diversificar as suas fontes de receitas, de modo que realizou as seguintes transações:
• Aplicação financeira de longo prazo: R$ 20.000;
• Participação permanente em outras sociedades: R$ 30.000;
• Compra de imóvel destinado a aluguel a terceiros: R$ 50.000.
O saldo do grupo “Investimentos” no Ativo não Circulante do Balanço Patrimonial da empresa de consultoria foi de
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Analista Administrativo |
Q3866269
Contabilidade Geral
Texto associado
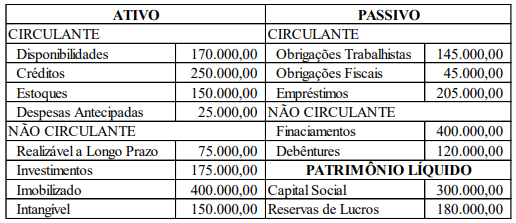
Instrução: Considere as informações a seguir para resolução da próxima questão.
Em 31/12/2025, a Gato Preto Ltda. encerrou o exercício social, apresentando o seguinte Balanço Patrimonial:
Sobre o grupo “Investimentos”, componente do
Ativo Não Circulante do Balanço Patrimonial, é
CORRETO afirmar que nele deverão estar
registrados(as):
Q3850786
Contabilidade Geral
As Cias Branco e Azul apresentavam os seguintes saldos em seus
Balanços Patrimoniais, em 31/12/2025:
Cia Branco: Disponibilidades: R$40.000; Capital Social: R$40.000.
Cia Azul: Disponibilidades: R$10.000; Capital Social: R$10.000.
Em janeiro de 2026, a Cia Branco adquiriu participação de 100% na Cia Azul por R$12.000, pagos à vista.
Assinale a opção que indica o saldo da conta “Disponibilidades” no Balanço Patrimonial Consolidado, após a aquisição.
Cia Branco: Disponibilidades: R$40.000; Capital Social: R$40.000.
Cia Azul: Disponibilidades: R$10.000; Capital Social: R$10.000.
Em janeiro de 2026, a Cia Branco adquiriu participação de 100% na Cia Azul por R$12.000, pagos à vista.
Assinale a opção que indica o saldo da conta “Disponibilidades” no Balanço Patrimonial Consolidado, após a aquisição.
Q3850775
Contabilidade Geral
Uma sociedade empresária apresentou, em sua Demonstração do
Resultado, entre as despesas operacionais, a conta “resultado com
equivalência patrimonial”, com saldo negativo de R$18.000.
O fato foi considerado
O fato foi considerado
Ano: 2026
Banca:
FGV
Órgão:
PC-PI
Prova:
FGV - 2026 - PC-PI - Perito Criminal - Contabilidade e Economia |
Q3849638
Contabilidade Geral
A Cia Alfa adquiriu 90% da Cia Beta e verificou que efetuou uma
compra vantajosa.
De acordo com o Pronunciamento Técnico CPC 15 (R1)- Combinação de Negócios, antes de reconhecer o ganho decorrente de compra vantajosa, a Cia A promoveu uma revisão para se certificar de que todos os ativos adquiridos e todos os passivos assumidos foram corretamente identificados e rever os procedimentos utilizados para mensurar os valores a serem reconhecidos na data da aquisição para determinados itens. Em relação a eles, analise o que se afirma a seguir:
I. os ativos identificáveis adquiridos e passivos assumidos
II. a participação de não controladores na adquirida.
III. a contraprestação transferida para obtenção do controle da adquirida.
Considerando-se as informações apresentadas, um perito contábil, ao analisar a situação, certificou que o adquirente deve rever os procedimentos utilizados para mensurar os valores a serem reconhecidos na data da aquisição para o que se afirma em
De acordo com o Pronunciamento Técnico CPC 15 (R1)- Combinação de Negócios, antes de reconhecer o ganho decorrente de compra vantajosa, a Cia A promoveu uma revisão para se certificar de que todos os ativos adquiridos e todos os passivos assumidos foram corretamente identificados e rever os procedimentos utilizados para mensurar os valores a serem reconhecidos na data da aquisição para determinados itens. Em relação a eles, analise o que se afirma a seguir:
I. os ativos identificáveis adquiridos e passivos assumidos
II. a participação de não controladores na adquirida.
III. a contraprestação transferida para obtenção do controle da adquirida.
Considerando-se as informações apresentadas, um perito contábil, ao analisar a situação, certificou que o adquirente deve rever os procedimentos utilizados para mensurar os valores a serem reconhecidos na data da aquisição para o que se afirma em
Ano: 2025
Banca:
IDCAP
Órgão:
PPSA
Prova:
IDCAP - 2025 - PPSA - Analista de Gestão Corporativa - Controle Contábil |
Q3821464
Contabilidade Geral
Os elementos patrimoniais que no balanço patrimonial
compõem o grupo do ativo investimentos são os
destacados a seguir:
Ano: 2025
Banca:
IDCAP
Órgão:
PPSA
Prova:
IDCAP - 2025 - PPSA - Analista de Gestão Corporativa - Controle Contábil |
Q3821461
Contabilidade Geral
As aplicações destinadas à negociação ou disponíveis
para venda devem ser avaliadas, segundo a Lei
6.404/76, da seguinte forma:
Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819260
Contabilidade Geral
Um lote de debêntures, no valor de R$ 20.000.000,00, foi emitido em 31/12/2023 pela empresa Sem Recursos S.A., com asseguintes características:
• Taxa de juros compostos: 9% ao ano
• Prazo total: 15 anos
• Forma de pagamento: parcelas fixas anuais no valor de R$ 2.629.475,54
• Datas dos pagamentos: 31 de dezembro de cada ano, a partir de 31/12/2024
A empresa incorreu em custos de transação para a colocação das debêntures no valor de R$ 208.000,00 que foram pagos na data da emissão e, como consequência, a taxa de custo efetivo da operação foi 10% ao ano (juros compostos).
O impacto no resultado de 2024 da empresa Sem Recursos S.A. decorrente exclusivamente das debêntures emitidas citadas foi, em reais:
• Taxa de juros compostos: 9% ao ano
• Prazo total: 15 anos
• Forma de pagamento: parcelas fixas anuais no valor de R$ 2.629.475,54
• Datas dos pagamentos: 31 de dezembro de cada ano, a partir de 31/12/2024
A empresa incorreu em custos de transação para a colocação das debêntures no valor de R$ 208.000,00 que foram pagos na data da emissão e, como consequência, a taxa de custo efetivo da operação foi 10% ao ano (juros compostos).
O impacto no resultado de 2024 da empresa Sem Recursos S.A. decorrente exclusivamente das debêntures emitidas citadas foi, em reais:
Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819257
Contabilidade Geral
O valor contábil do Patrimônio Líquido da empresa Sapatos de Luxo S.A., em 02/01/2018, era R$ 450.000.000. Nessa data, a
empresa Vestuários em Geral S.A. adquiriu 40% das ações da empresa Sapatos de Luxo S.A. pelo valor de R$ 240.000.000 е
passou a deter o seu controle. O valor da aquisição corresponde à participação sobre o valor justo líquido dos ativos e passivos
adquiridos e a diferença entre o valor justo e o valor contábil dos ativos e passivos adquiridos da empresa Sapatos de Luxo S.A.
refere-se somente ao valor de um terreno que faz parte do Ativo Imobilizado da empresa.
Sabendo que a empresa Sapatos de Luxo S.A. apurou, em 2018, um lucro líquido de R$ 60.000.000 e propôs e pagou dividendos no valor de R$ 90.000.000, os valores evidenciados na Demonstração do Resultado do ano de 2018 e no Balanço Patrimonial de 31/12/2018, nas demonstrações contábeis individuais da empresa Vestuários em Geral S.A., especificamente em relação ao investimento efetuado, foram, respectivamente, em reais:
Sabendo que a empresa Sapatos de Luxo S.A. apurou, em 2018, um lucro líquido de R$ 60.000.000 e propôs e pagou dividendos no valor de R$ 90.000.000, os valores evidenciados na Demonstração do Resultado do ano de 2018 e no Balanço Patrimonial de 31/12/2018, nas demonstrações contábeis individuais da empresa Vestuários em Geral S.A., especificamente em relação ao investimento efetuado, foram, respectivamente, em reais:
Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819256
Contabilidade Geral
As aplicações financeiras, cujas características são apresentadas na tabela a seguir, foram realizadas no dia 30/11/2023 por
uma empresa. Todas as aplicações têm data de vencimento em 2025 e os valores justos de cada classificação, em 31/12/2023,
constam da última coluna da tabela:
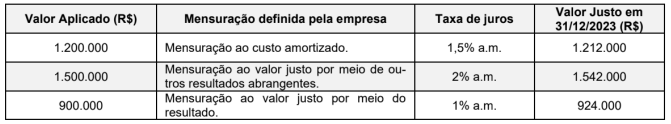
O saldo contábil das três aplicações em conjunto, apresentado no Balanço Patrimonial da empresa, em 31/12/2023, foi, em reais,
O saldo contábil das três aplicações em conjunto, apresentado no Balanço Patrimonial da empresa, em 31/12/2023, foi, em reais,
Ano: 2025
Banca:
FUNDATEC
Órgão:
Prefeitura de Imbé - RS
Prova:
FUNDATEC - 2025 - Prefeitura de Imbé - RS - Auditor Fiscal da Receita Municipal - Bloco I |
Q3795403
Contabilidade Geral
A Cia. Alfa detém 25% das ações com direito a voto da Cia. Beta e possui influência
significativa, aplicando o método da equivalência patrimonial conforme a NBC TG 18. Em 31/12/2021,
a Cia. Beta apresentou Patrimônio Líquido de R$ 1.000.000 e Lucro Líquido do período de R$ 200.000.
No período em questão ocorreram as seguintes transações entre as entidades:
• A Cia. Alfa vendeu mercadorias para a Cia. Beta com lucro total de R$ 40.000. • Em 31/12/2021, 50% desse estoque ainda não havia sido vendido pela Cia. Beta a terceiros. • A Cia. Beta distribuiu R$ 80.000 em dividendos durante o exercício.
Com base nas normas aplicáveis, assinale o valor da equivalência patrimonial a ser reconhecida pela Cia. Alfa em 31/12/2021.
• A Cia. Alfa vendeu mercadorias para a Cia. Beta com lucro total de R$ 40.000. • Em 31/12/2021, 50% desse estoque ainda não havia sido vendido pela Cia. Beta a terceiros. • A Cia. Beta distribuiu R$ 80.000 em dividendos durante o exercício.
Com base nas normas aplicáveis, assinale o valor da equivalência patrimonial a ser reconhecida pela Cia. Alfa em 31/12/2021.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
TCE-MS
Prova:
CESPE / CEBRASPE - 2025 - TCE-MS - Auditor de Controle Externo - Área: Ciências Contábeis |
Q3702412
Contabilidade Geral
Uma entidade vendeu instalações por R$ 10 milhões, valor a
ser pago após 18 meses da efetivação da venda. As primeiras duas
apropriações mensais de receitas financeiras dessa operação foram
de R$ 140.031,87 e R$ 142.832,51, respectivamente.
Das informações prestadas nessa situação hipotética, conclui-se que a receita dessa venda, líquida da receita financeira, na data em que se deu a transação era
Das informações prestadas nessa situação hipotética, conclui-se que a receita dessa venda, líquida da receita financeira, na data em que se deu a transação era
Q3660592
Contabilidade Geral
Em 31/12/2024, a Cia Z apresentava os seguintes saldos em seu
Balanço Patrimonial:
• Disponibilidades: R$ 50.000.
• Capital Social: R$60.000.
• Prejuízos Acumulados: -R$ 10.000.
Já a Cia W apresentava os seguintes saldos: Disponibilidades: R$ 15.000; Capital Social: R$ 20.000; Prejuízos Acumulados: -R$ 5.000.
Em 01/01/2025, a Cia Z adquiriu 100% de participação na Cia W por R$ 15.000, à vista.
Ao elaborar o Balanço Patrimonial Consolidado, após a compra, o patrimônio líquido apresentado era de
• Disponibilidades: R$ 50.000.
• Capital Social: R$60.000.
• Prejuízos Acumulados: -R$ 10.000.
Já a Cia W apresentava os seguintes saldos: Disponibilidades: R$ 15.000; Capital Social: R$ 20.000; Prejuízos Acumulados: -R$ 5.000.
Em 01/01/2025, a Cia Z adquiriu 100% de participação na Cia W por R$ 15.000, à vista.
Ao elaborar o Balanço Patrimonial Consolidado, após a compra, o patrimônio líquido apresentado era de
Ano: 2025
Banca:
FCC
Órgão:
TRT - 2ª REGIÃO (SP)
Prova:
FCC - 2025 - TRT - 2ª REGIÃO (SP) - Analista Judiciário - Área Administrativa - Contabilidade |
Q3596206
Contabilidade Geral
No Balanço Patrimonial da empresa Calças e Camisas S.A., em 31/12/2023, o valor contábil do Patrimônio Líquido evidenciado
era R$ 140.000.000. Nesta mesma data, o valor justo líquido dos seus ativos e passivos identificáveis era R$ 185.000.000, e a
diferença entre o valor justo e o valor contábil do Patrimônio Líquido correspondia à variação entre o custo contabilizado e o
valor justo de alguns terrenos.
A empresa Roupas Completas S.A. adquiriu sessenta por cento (60%) das ações da empresa Calças e Camisas S.A. pagando o valor de R$ 102.000.000 e passando a deter seu controle.
As seguintes informações, referentes ao período de 01/01/2024 a 31/12/2024, são conhecidas sobre a empresa Calças e Camisas S.A.:

A empresa Roupas Completas S.A. registrou:
A empresa Roupas Completas S.A. adquiriu sessenta por cento (60%) das ações da empresa Calças e Camisas S.A. pagando o valor de R$ 102.000.000 e passando a deter seu controle.
As seguintes informações, referentes ao período de 01/01/2024 a 31/12/2024, são conhecidas sobre a empresa Calças e Camisas S.A.:
A empresa Roupas Completas S.A. registrou:
Ano: 2025
Banca:
FCC
Órgão:
TRT - 2ª REGIÃO (SP)
Prova:
FCC - 2025 - TRT - 2ª REGIÃO (SP) - Analista Judiciário - Área Administrativa - Contabilidade |
Q3596203
Contabilidade Geral
A tabela a seguir apresenta as características e a forma de mensuração definida por uma empresa para três aplicações financeiras que foram realizadas no dia 01/12/2023:
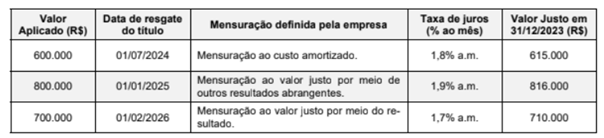
O valor total das três aplicações apresentado no Balanço Patrimonial da empresa, em 31/12/2023, foi, em reais,
O valor total das três aplicações apresentado no Balanço Patrimonial da empresa, em 31/12/2023, foi, em reais,

 Conheça nossos planos