Questões de Concurso
Sobre escrituração e lançamento contábil em contabilidade geral
Foram encontradas 2.327 questões


Analise as afirmativas abaixo, dê valores Verdadeiro (V) ou, Falso (F) e assinale a alternativa que apresenta a sequência correta de cima para baixo.
( ) O Livro Diário e o Livro Razão constituem fontes de informações contábeis permanentes e neles são registradas as transações que afetem ou possam vir a afetar a situação patrimonial.
( ) O Livro Diário e o Livro Razão devem ficar à disposição dos usuários e dos órgãos de controle, na unidade contábil, no prazo estabelecido em legislação específica.
( ) Os registros contábeis devem ser efetuados de forma analítica, refletindo a transação constante em documento hábil, em consonância com os Princípios Fundamentais de Contabilidade.
Julgue o próximo item, relativo a contas contábeis, planos de contas, registro de transações no sistema contábil e demonstrativos contábeis.
Segundo o método das partidas dobradas, o registro de um fato
contábil sempre implicará um lançamento a débito, que
corresponde à aplicação dos recursos da entidade, e um
lançamento a crédito, que corresponde à origem dos recursos
aplicados.
Julgue o próximo item, relativo a contas contábeis, planos de contas, registro de transações no sistema contábil e demonstrativos contábeis.
A legislação brasileira determina ser obrigatória a escrituração
contábil; por isso, o empresário e a sociedade empresária
devem escriturar, pelo menos, os livros diário e razão.
O Departamento de Pessoal do Centro de Estudos Avançados em Economia Agrícola enviou ao Departamento de Contabilidade informações sobre a folha de pagamento do mês de Maio de 2016 para a devida contabilidade. A síntese das informações constam no quadro abaixo:
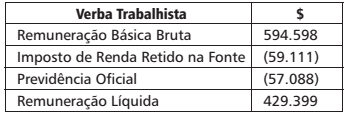
O lançamento contábil que deverá ser realizado pela entidade
pública é:
Determinada empresa de economia mista do Estado fez o seguro do ativo imobilizado, junto à seguradora Martelo, para o período de 24 meses: 01/10/2015 a 30/09/2017.
− O prêmio de seguro foi de R$ 600.000,00, pago 40% no ato e o restante 30 e 60 dias.
− A empresa encerra seu exercício social em 31 de dezembro de cada ano.
− O lucro do exercício de 2015 foi de R$ 1.390.000,00.
O auditor independente no exame dos registros contábeis da apólice do seguro contratado constatou que:
− 300.000,00 – foram contabilizados (apropriados) como despesas de seguro do exercício de 2015, e que o valor da apropriação
do seguro está incorreto.
− 300.000,00 – foram contabilizados na conta “Seguros a Vencer” classificada no realizável de curto prazo.

Observando o artigo 177 da Lei 6.404/76, que regulamenta a Escrituração, analise as sentenças a seguir e assinale a alternativa correta.
I. A escrituração da companhia será mantida em registros permanentes, com obediência aos preceitos da legislação comercial e desta Lei e aos princípios de contabilidade geralmente aceitos, devendo observar métodos ou critérios contábeis uniformes no tempo e registrar as mutações patrimoniais segundo o regime de competência.
II. As demonstrações financeiras do exercício em que houver modificação de métodos ou critérios contábeis, de efeitos relevantes, deverão indicá-la em nota e ressaltar esses efeitos.
III. A companhia observará exclusivamente em livros ou registros auxiliares, sem qualquer modificação da escrituração mercantil e das demonstrações reguladas nesta Lei, as disposições da lei tributária, ou de legislação especial sobre a atividade que constitui seu objeto, que prescrevam, conduzam ou incentivem a utilização de métodos ou critérios contábeis diferentes ou determinem registros, lançamentos ou ajustes ou a elaboração de outras demonstrações financeiras.
IV. As demonstrações financeiras das companhias abertas observarão, ainda, as normas expedidas pela Comissão de Valores Mobiliários e serão obrigatoriamente submetidas a auditoria por auditores independentes nela registrados.

 Conheça nossos planos