Questões de Concurso
Sobre escrituração e lançamento contábil em contabilidade geral
Foram encontradas 2.327 questões


Sobre procedimentos contábeis básicos, analise as afirmativas a seguir.
I. Toda e qualquer operação realizada por uma Entidade tem seu reflexo imediato na contabilidade em que são registradas de acordo com a sua natureza e seus respectivos valores. O ato de contabilizar essas operações chama-se Classificação. Classificar uma conta representa debitar ou creditar esta conta de acordo com a operação realizada, e é dessa classificação que nascem os registros nos diversos livros (Diário, Razão, Caixa etc.) que, por sua vez, dão origem aos balanços e balancetes.
II. O primeiro passo para determinar o débito ou crédito de certa conta é saber a origem da mesma, se é um direito (ativo), uma obrigação (passivo) ou representa um elemento do patrimônio líquido positivo ou negativo.
III. O ativo é composto das contas de saldo devedor e o passivo das contas com saldo credor.
IV. O primeiro lançamento que se faz em determinada conta terá que ser de acordo com a sua origem. Uma conta que represente um bem ou direito, seu valor inicial sempre a débito, pois se trata de uma conta do ativo. Contas que representam obrigações seu valor inicial a crédito, trata-se de contas do passivo.
Estão corretas as afirmativas
Retificação de lançamento é o processo técnico de correção de registro realizado com erro na escrituração contábil da entidade e pode ser feito por meio de:
I. Estorno.
II. Transferência.
III. Complementação.
IV. Adjudicação.
Analise as escriturações contábeis abaixo e assinale a alternativa correta:
I. D - SALÁRIOS A PAGAR - REFERENTE A FOLHA DE PAGAMENTO
C - CONTA CORRENTE
II. D-FINANCIAMENTOS-REFERENTE A PAGAMENTO DE PARCELA DE DIVIDA
C - CONTA CORRENTE
III. D - CONTA CORRENTE
C - IMÓVEL - REFERENTE A AQUISIÇÃO DE 01 IMOBILIZADO
IV. D - ESTOQUES
C - CONTAS A PAGAR - REFERENTE A AQUISIÇAO DE MERCADORIAS
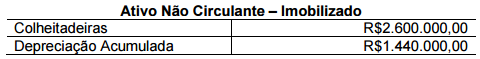
Informações: ✔ As colheitadeiras foram adquiridas e estavam disponível para uso na mesma data; o valor residual do grupo de colheitadeiras é de R$200.000,00 e a vida útil prevista é de 10 anos. ✔ A partir de 1º.1.2016, essas colheitadeiras passaram a ser classificadas no grupo Ativo Não Circulante Mantido para Venda, pois foram desativadas em função da aquisição de outras colheitadeiras mais modernas. ✔ Em 1º.1.2016, o valor justo menos as despesas de venda das antigas colheitadeiras foi estimado em R$1.500.000,00. ✔ Em 31.3.2016, as colheitadeiras antigas foram vendidas por R$1.300.000,00 à vista.
Considerando-se as informações apresentadas e a NBC TG 31 (R3) –
ATIVO NÃO CIRCULANTE MANTIDO PARA VENDA E OPERAÇÃO
DESCONTINUADA, na venda das colheitadeiras a Sociedade
Empresária apresentou:

Considerando-se somente as informações apresentadas, e o disposto na NBC TG 02 (R1) – EFEITOS DAS MUDANÇAS NAS TAXAS DE CÂMBIO E CONVERSÃO DE DEMONSTRAÇÕES CONTÁBEIS e NBC TG 27 (R3) – ATIVO IMOBILIZADO, é CORRETO afirmar que:

O ciclo operacional da Sociedade Empresária é de doze meses, encerrando-se em 31 de dezembro de cada ano. Considerando-se os dados apresentados, é CORRETO afirmar que, na elaboração do Balanço Patrimonial levantado em 31.12.2015, o total do:

 Conheça nossos planos