Questões de Concurso
Sobre escrituração e lançamento contábil em contabilidade geral
Foram encontradas 2.327 questões


O controle contábil exige registros corretos das operações financeiras e patrimoniais da entidade. Considerando essa informação, julgue o item a seguir.
A escrituração contábil consiste no registro sistemático e cronológico dos fatos contábeis que provocam alterações no patrimônio da entidade, devendo ser realizada com base em documentação hábil e idônea.
A conciliação bancária tem por finalidade identificar e ajustar as diferenças entre o saldo contábil e o saldo informado pela instituição financeira, inclusive aquelas decorrentes de eventos tempestivos ainda não registrados por uma das partes, sem altear indrevidamente a natureza das contas envolvidas.
No que diz respeito à escrituração contábil, a seus elementos e às fórmulas de lançamento, julgue o item a seguir.
A retificação de lançamento deve ser realizada, preferencialmente, por meio de lançamento complementar, ainda que tal procedimento prejudique a rastreabilidade do erro originalmente cometido, desde que o saldo final das contas envolvidas seja corretamente ajustado.
No que diz respeito à escrituração contábil, a seus elementos e às fórmulas de lançamento, julgue o item a seguir.
O lançamento de estorno tem por finalidade anular, total ou parcialmente, o lançamento anteriormente efetuado, mediante inversão dos débitos e dos créditos originais, de modo a neutralizar os seus efeitos patrimoniais, sem produzir variação líquida adicional no patrimônio da entidade.
O aumento em caixa teve como contrapartida
De acordo com o método das partidas dobradas, o lançamento pode ter como contrapartida um(a)
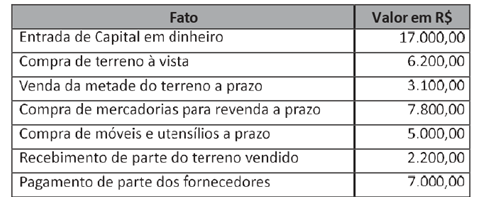
Com base nas informações dadas, assinale a alternativa que apresenta corretamente os valores do Ativo, do Passivo e do Patrimônio Líquido, respectivamente.
Assinale a alternativa que preencha corretamente a lacuna acima.
Saldo bancário contábil: R$ 500.000,00. Saldo bancário conforme extrato: R$ 520.000,00. Cheques emitidos e não compensados: R$ 35.000,00. Depósitos em trânsito: R$ 25.000,00. Tarifas bancárias debitadas pelo banco, mas ainda não registradas na contabilidade: R$ 5.000,00. Juros de aplicações financeiras creditados pelo banco, mas ainda não registrados na contabilidade: R$ 15.000,00.
Com base nessas informações, o saldo correto de caixa e bancos após os ajustes necessários é:
Com relação às obrigações acessórias, julgue o item seguinte.
A recuperação dos dados da escrituração contábil digital (ECD) dentro da escrituração contábil fiscal (ECF) é um procedimento obrigatório para as empresas que entregam ambas as escriturações, visando garantir a consistência entre as informações contábeis e fiscais.
Com base na escrituração e nas operações contábeis, julgue o item a seguir.
A análise do código fiscal de operações e prestações (CFOP) em uma nota fiscal de entrada é um procedimento meramente fiscal, não influenciando a classificação da operação na escrituração contábil.
Com base na escrituração e nas operações contábeis, julgue o item a seguir.
Durante a conciliação da conta fornecedores, se for identificado um pagamento em duplicidade para um fornecedor, a empresa deverá manter o saldo a pagar inalterado e aguardar o estorno do valor pelo fornecedor, sem realizar nenhum lançamento contábil.
Com base na escrituração e nas operações contábeis, julgue o item a seguir.
A conciliação bancária consiste em confrontar os registros da conta bancária da empresa com o extrato bancário, visando identificar e ajustar exclusivamente as pendências geradas pela empresa, como cheques ainda não compensados.
Com relação às obrigações tributárias acessórias, julgue o item a seguir.
A retificação da escrituração contábil digital (ECD), após a sua autenticação pela junta comercial, pode ser feita a qualquer momento, bastando reenviar o arquivo com as correções, sem a necessidade de autorização ou de formalidades adicionais.

 Conheça nossos planos