Questões de Concurso
Comentadas sobre escrituração e lançamento contábil em contabilidade geral
Foram encontradas 356 questões


Julgue o próximo item, relativo a contas contábeis, planos de contas, registro de transações no sistema contábil e demonstrativos contábeis.
A legislação brasileira determina ser obrigatória a escrituração
contábil; por isso, o empresário e a sociedade empresária
devem escriturar, pelo menos, os livros diário e razão.

A compra de uma mercadoria à vista, com desconto incondicional, é um fato contábil misto que aumenta o patrimônio da entidade.
Em cada item a seguir é apresentada uma situação hipotética seguida de uma assertiva a ser julgada a respeito de lançamentos contábeis.
O contador de uma empresa fez o lançamento na conta despesa
com perda por desvalorização de maquinário, a débito, e na
conta perda por desvalorização de maquinário, a crédito. Nessa
situação, o lançamento é justificado pelo reconhecimento da
depreciação provocada pela perda de valor das máquinas
decorrente do uso ou da obsolescência dessas.
Os documentos base para a elaboração do balancete de verificação são o livro diário, de onde são extraídos os saldos finais das contas, e o livro razão, no qual estão demonstradas as movimentações contábeis.
Em 15.12.2014, uma Sociedade Empresária, cuja moeda funcional é o Real, adquiriu mercadoria para revenda importada, a prazo, com pagamento previsto para 15.1.2015, com base na cotação de uma moeda estrangeira – nesse caso, hipotética e denominada Estrangeiro (ES$)* –, no montante de ES$10.000,00. Sabe-se que a mercadoria não havia sido revendida nem o pagamento efetuado até 31.12.2014. As taxas de câmbio do Estrangeiro (ES$), em relação ao Real (R$), estão apresentadas na tabela a seguir:
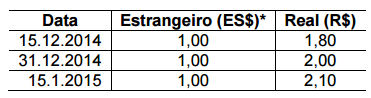
Em 31.12.2014, o preço de venda estimado para a mercadoria mencionada era de R$26.000,00, e a despesa para vender era de R$2.000,00.
Considerando-se que não havia saldos anteriores de estoque, com base
apenas nas informações ora apresentadas e desconsiderando-se os
aspectos tributários, o valor dessa mercadoria a ser apresentado no
Balanço Patrimonial, encerrado em 31.12.2014, é de:
Um lançamento contábil é composto por, pelo menos, um débito e um crédito.


A Cia. Expec adquiriu mercadorias a prazo, no dia 01/04/20x4, pelo valor de R$50.000, com incidência de 18% de ICMS. O estoque adquirido era composto por 2.000 unidades. Após a inspeção das mercadorias recebidas, a empresa procedeu à devolução de 15% da compra.
O lançamento contábil para registro da devolução pela Cia. Expec é o seguinte:
No exercício de 20x4, a Cia. Norte apurou perdas de R$12.000,00 por redução ao valor recuperável de um ativo imobilizado, cujo custo de aquisição foi de R$80.000,00 e estava 40% depreciado.
Os lançamentos contábeis da Cia. Norte ao final do exercício de 20x4 relativos à redução do imobilizado ao seu valor recuperável são os seguintes:
I. alterações no pessoal-chave.
II. falha na expectativa da taxa esperada de desvio.
III. flutuações sazonais significativas no volume de transações.
IV. erro humano.
São possíveis causas dos desvios nos controles esperados o que consta APENAS em
• Em 1/1/2014, aquisição de R$ 200.000,00 em estoques pagos à vista.
• Em 1/3/2014, contratação e pagamento de serviços de segurança por três anos no valor de R$ 72.000,00, que começou a ser executado imediatamente.
• Em 1/4/2014, compra, a prazo, de um terreno no valor de R$ 32.000,00, com o primeiro pagamento previsto para o início de 2015.
• Em 5/9/2014, pagamento, em dinheiro, de empréstimos de R$ 150.000,00. • Em 31/10/2014, venda, a prazo, por R$ 180.000,00, de 50% das mercadorias adquiridas em 1/1/2014. Recebimento previsto para o início do próximo ano.
• Em 30/11/14, reconhecimento e pagamento de juros no valor de R$ 4.500,00 referente a financiamento.
Com base nessas informações, assinale a alternativa que indica o valor a ser apropriado pela empresa X como despesa, segundo o regime de competência, no final do ano de 2014
• O fechamento do balanço será em 31 de dezembro de 2013, portanto, trata-se de um balancete para tal fechamento. Nesse caso, o candidato deverá realizar tal fechamento.
• A empresa está enquadrada no sistema de apuração de imposto de renda e da contribuição social pelo Lucro Real, portanto, o regime do PIS e da COFINS é não cumulativo. Pede-se considerar o cálculo anual para as contribuições.
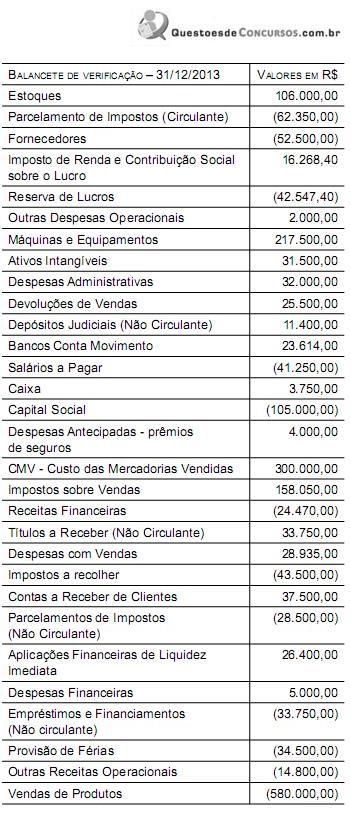
Demonstra o lucro líquido do exercício, bem como lançamento contábil para o encerramento do balanço, a seguinte alternativa:

 Conheça nossos planos