Questões de Concurso
Sobre demonstrações de lucros ou prejuízos acumulados – dlpa em contabilidade geral
Foram encontradas 221 questões


( ) A Demonstração dos Lucros ou Prejuízos Acumulados – DLPA tem como principal objetivo apresentar as movimentações nas contas de Lucros ou Prejuízos Acumulados, resultantes principalmente da distribuição do resultado do período e da reversão de valores para as contas de Lucros ou Prejuízos Acumulados.
( ) As informações divulgadas na Demonstração dos Lucros ou Prejuízos Acumulados – DLPA também estão incluídas na Demonstração das Mutações do Patrimônio Líquido – DMPL, a qual é mais abrangente e mostra todas as variações que ocorreram no Patrimônio Líquido.
( ) As sociedades anônimas de capital aberto são obrigadas à elaboração e apresentação da Demonstração dos Lucros ou Prejuízos Acumulados – DLPA, não estando dispensada de tal obrigatoriedade ainda que apresentem a Demonstração das Mutações do Patrimônio Líquido – DMPL.
( ) Deve ser discriminado na Demonstração dos Lucros ou Prejuízos Acumulados – DLPA o saldo do início e do final do período, os ajustes de exercícios anteriores, as reversões e transferências para reservas, o lucro líquido do exercício; a parcela dos lucros incorporada ao capital e os dividendos não devem ser apresentados.
Alternativas
I. A Demonstração de Lucros ou Prejuízos Acumulados (DLPA) discriminará o saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial.
II. As entidades devem apresentar todos os itens de receita e despesa reconhecidos no período em duas demonstrações: demonstração do resultado do período e demonstração do resultado abrangente do período, sendo esta última começando com o resultado bruto e excluindo os outros resultados abrangentes.
Marque a alternativa CORRETA:
Em 31/12/2023, a Cia Y distribuiu R$100.000 em dividendos aos sócios.
Assinale a opção que indica o reconhecimento dos dividendos recebidos pela Cia X em suas demonstrações contábeis.
Julgue o item que se segue, relativo ao conceito, ao objetivo, à periodicidade e à elaboração das principais demonstrações contábeis previstas na legislação societária e nas normas contábeis brasileiras.
A elaboração da demonstração dos lucros ou prejuízos
acumulados é facultativa.
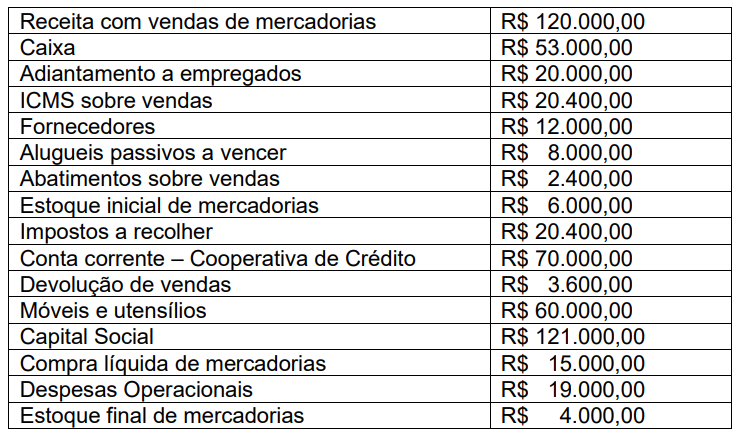
Considerando-se, ainda, o elenco de contas da empresa Rio Guamá Ltda., após a apuração do lucro líquido e respectiva transferência para a conta Lucro ou Prejuízos Acumulados, pode-se dizer que o total do passivo foi de:
A apresentação em separado da demonstração de lucros ou prejuízos acumulados é obrigatória.
• Reversão da Reserva para Contingências no valor de R$ 2.500,00; • Lucro Líquido do exercício de 2022 no montante de R$ 30.000,00; • Constituição de Reserva Legal no valor de R$ 1.500,00; • Constituição da Reserva Estatutária no valor de R$ 3.000,00; • Aumento do Capital Social por incorporação de lucros no valor de R$ 10.000,00; e, • Dividendos obrigatórios a distribuir no valor de R$ 15.000,00.
Considerando somente os dados apresentados, o saldo final do exercício de 2022 evidenciado na Demonstração de Lucros Prejuízos – DLPA será de:
As demonstrações contábeis têm como principal objetivo apontar a real situação da saúde financeira e todas as informações. Sobre demonstrações contábeis, informe se é verdadeiro (V) ou falso (F) para o que se afirma e assinale a alternativa que apresenta a sequência correta.
( ) A Demonstração Fluxo de Caixa apresenta as movimentações do Fluxo de Caixa, mostrando as entradas e saídas de dinheiro, durante o período, no caixa da empresa.
( ) A Demonstração do Valor Adicionado visa deixar evidente a geração de riqueza durante o período.
( ) A Demonstração de Lucros e Prejuízos Acumulados apresenta as mudanças realizadas no patrimônio líquido da empresa em um determinado período. Assim, a DLPA mostra a origem do recurso, a sua aplicação ao longo do exercício e um comparativo entre o saldo anterior e o final do lucro da empresa.
( ) A Demonstração das Mutações do Patrimônio Líquido é uma das demonstrações contábeis que auxiliam no monitoramento das finanças da empresa.
I. O saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial. II. As reversões de reservas e o lucro líquido do exercício. III. Os rendimentos ganhos no período, o lucro ou prejuízo líquido do exercício e o seu montante por ação do capital social. IV. As transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período.
Estão CORRETAS apenas as assertivas:
Julgue o item, referente à contabilidade geral.
Suponha-se que um contador tenha tomado
conhecimento de uma mudança na interpretação da
legislação tributária, cujo efeito afetaria o resultado de
um exercício anterior. Nesse caso, esse efeito deve ser
tratado diretamente como ajuste de exercícios
anteriores, na demonstração de lucros ou prejuízos
acumulados.
I. Balanço Patrimonial.
II. Demonstração de Resultados do Exercício DRE.
III. Demonstração de Lucros e Prejuízos Acumulados DLPA.
IV. Demonstração do Fluxo de Caixa DFC.
V. Demonstração do Valor Adicionado DVA.
VI. Demonstração de Origens e Aplicação de Recursos DOAR.
VII. Notas Explicativas.
Estão corretas as afirmativas.
Ao contrário da __________________________, que fornece a movimentação, basicamente, de uma única conta do Patrimônio Líquido (Lucros Acumulados), a ___________________________ evidencia a movimentação de diversas (todas) contas do Patrimônio Líquido ocorrida durante o exercício. Assim, todo acréscimo e diminuição do Patrimônio Líquido são evidenciados por meio dessa demonstração, bem como a formação e utilização das reservas (inclusive aquelas não originadas por lucro).

 Conheça nossos planos