Questões de Concurso
Sobre demonstrações das mutações do patrimônio líquido - dmpl em contabilidade geral
Foram encontradas 353 questões


Q1307118
Contabilidade Geral
Considerando as informações abaixo retiradas das receitas e das despesas da
Companhia MK, calcule e indique o valor do lucro líquido ajustado pelas receitas ou
despesas que não afetaram o capital circulante:
Lucro líquido do exercício 620.000,00 Provisão para créditos duvidosos (circulantes) 6.000,00 Depreciações 30.000,00 Amortizações do diferido 10.000,00 Receita de venda de bens do ativo imobilizado 5.000,00 Imposto de renda diferido do passivo a longo prazo 20.000,00 Ajuste de estoque 8.000,00 Provisão para contingências do circulante 10.000,00 Variações monetárias ativas a longo prazo 2.000,00 Variações monetárias passivas a longo prazo 5.000,00
Lucro líquido do exercício 620.000,00 Provisão para créditos duvidosos (circulantes) 6.000,00 Depreciações 30.000,00 Amortizações do diferido 10.000,00 Receita de venda de bens do ativo imobilizado 5.000,00 Imposto de renda diferido do passivo a longo prazo 20.000,00 Ajuste de estoque 8.000,00 Provisão para contingências do circulante 10.000,00 Variações monetárias ativas a longo prazo 2.000,00 Variações monetárias passivas a longo prazo 5.000,00
Q1332915
Contabilidade Geral
A demonstração financeira que indica o montante do
dividendo por ação do capital social é denominada:
Q1332902
Contabilidade Geral
Segundo a lei 6404/76, a Diretoria de uma empresa S/A não está obrigada a fazer elaborar a seguinte demonstração financeira ao fim de cada
exercício social:
Q1199358
Contabilidade Geral
Acerca da elaboração das demonstrações contábeis, julgue o item a seguir.
Na demonstração das mutações do patrimônio líquido, será evidenciada a baixa da provisão para perdas de estoques, além da constituição de reservas de lucro, capital e distribuição de dividendos.
Q430933
Contabilidade Geral
A movimentação ocorrida nas contas de reservas de lucros em um determinado período é evidenciada
Ano: 2004
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE / CEBRASPE - 2004 - Polícia Federal - Administrador |
Q2244024
Contabilidade Geral
Acerca dos conhecimentos vinculados aos procedimentos
contábeis adotados no Brasil, julgue o item a seguir.
As demonstrações contábeis representam o registro das operações da empresa. Assim, a demonstração da mutação do patrimônio líquido apresenta as informações contidas na demonstração de lucros ou prejuízos acumulados.
As demonstrações contábeis representam o registro das operações da empresa. Assim, a demonstração da mutação do patrimônio líquido apresenta as informações contidas na demonstração de lucros ou prejuízos acumulados.
Ano: 2004
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Boa Vista - RR
Prova:
CESPE / CEBRASPE - 2004 - Prefeitura de Boa Vista - RR - Auditor Fiscal do Município |
Q1376394
Contabilidade Geral
Julgue o item seguinte, relativos aos demonstrativos contábeis.
A destinação do lucro é evidenciada na demonstração das mutações
do patrimônio líquido.
Q1207371
Contabilidade Geral
Acerca de consolidação de demonstrações contábeis, fundamentada nas normas da Comissão de Valores Imobiliários (CVM) e na Lei 6.404/1976, julgue o item que segue.
Segundo a CVM, a elaboração da demonstração da mutação do patrimônio líquido é facultativa para as demonstrações contábeis consolidadas.
Segundo a CVM, a elaboração da demonstração da mutação do patrimônio líquido é facultativa para as demonstrações contábeis consolidadas.
Q1185713
Contabilidade Geral
Considerando a Lei das Sociedades Anônimas, as normas da Comissão de Valores Mobiliários (CVM) e as demais legislações aplicáveis, bem como os ensinamentos dos autores de contabilidade, com relação aos conceitos, finalidade, importância, época e forma de elaboração, estruturação e consolidação de demonstrações contábeis, julgue o item subseqüente.
A elaboração e a publicação da DMPL, juntamente com as demais demonstrações societárias exigidas pela lei, são obrigatórias para as companhias abertas. A DMPL deverá conter, em uma de suas colunas, a demonstração de lucros ou prejuízos acumulados, sendo, assim, dispensada a elaboração e publicação dessa demonstração separadamente.
A elaboração e a publicação da DMPL, juntamente com as demais demonstrações societárias exigidas pela lei, são obrigatórias para as companhias abertas. A DMPL deverá conter, em uma de suas colunas, a demonstração de lucros ou prejuízos acumulados, sendo, assim, dispensada a elaboração e publicação dessa demonstração separadamente.
Q1185508
Contabilidade Geral
Considerando a Lei das Sociedades Anônimas, as normas da Comissão de Valores Mobiliários (CVM) e as demais legislações aplicáveis, bem como os ensinamentos dos autores de contabilidade, com relação aos conceitos, finalidade, importância, época e forma de elaboração, estruturação e consolidação de demonstrações contábeis, julgue o item subseqüente.
Segundo a CVM, as reservas de reavaliação deverão ser apresentadas na demonstração das mutações do patrimônio líquido (DMPL) em duas colunas, contemplando separadamente as contrapartidas de reavaliação de ativos próprios e as de ativos de coligadas e controladas.
Segundo a CVM, as reservas de reavaliação deverão ser apresentadas na demonstração das mutações do patrimônio líquido (DMPL) em duas colunas, contemplando separadamente as contrapartidas de reavaliação de ativos próprios e as de ativos de coligadas e controladas.
Q2244714
Contabilidade Geral
Texto associado
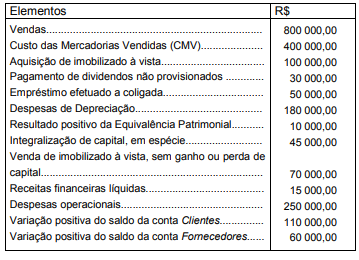
Instruções: As informações a seguir e somente elas, extraídas
da contabilidade da Cia. Cruzeiro do Sul, relativas
ao exercício de 20X0, devem ser utilizadas para
responder à questão. As
variações dos saldos das contas Clientes e
Fornecedores foram calculadas diminuindo-se seu
saldo, no final do exercício de 20X0, dos saldos
finais do ano-calendário anterior.
A variação do Patrimônio Líquido da companhia em 20X0,
apurado na Demonstração das Mutações do Patrimônio
Líquido (DMPL), correspondeu, em R$, a
Ano: 2003
Banca:
FCC
Órgão:
CVM
Prova:
FCC - 2003 - CVM - Analista - Planejamento e Execução Financeira |
Q2242028
Contabilidade Geral
O aumento do Capital Social com utilização de saldos de
Reservas de Lucros e Lucros/Prejuízos Acumulados é
Q1230627
Contabilidade Geral
Acerca de contabilidade de companhia aberta, julgue o item abaixo.
O aumento do valor de elementos do ativo em virtude de novas avaliações, registrado no patrimônio líquido, como reserva de reavaliação, somente depois de realizado poderá ser computado como lucro para efeito de distribuição de dividendos ou participações.
O aumento do valor de elementos do ativo em virtude de novas avaliações, registrado no patrimônio líquido, como reserva de reavaliação, somente depois de realizado poderá ser computado como lucro para efeito de distribuição de dividendos ou participações.

 Conheça nossos planos