Questões de Concurso
Sobre demonstrações das mutações do patrimônio líquido - dmpl em contabilidade geral
Foram encontradas 353 questões


Ano: 2012
Banca:
FUMARC
Órgão:
TJ-MG
Prova:
FUMARC - 2012 - TJ-MG - Oficial Judiciário - Assistente Técnico de Controle Financeiro |
Q804497
Contabilidade Geral
De acordo com a norma emanada do Comitê de Pronunciamentos Contábeis, aprovada pelo CFC, que delibera sobre a Apresentação das Demonstrações Contábeis, leia os itens abaixo e em seguida indique aqueles que NÃO fazem parte do conjunto completo de demonstrações contábeis: I. Balanço patrimonial ao final do período. II. Demonstração do resultado do período. III. Demonstração do resultado abrangente do período. IV. Demonstração dos lucros ou prejuízos acumulados. V. Demonstração das mutações do patrimônio líquido do período. VI. Demonstração das Origens e Aplicações de Recursos. VII. Demonstração dos fluxos de caixa do período. VIII. Demonstração do valor adicionado do período, conforme NBC TG 09 – Demonstração do Valor Adicionado, se exigido legalmente ou por algum órgão regulador ou mesmo se apresentada voluntariamente. IX. Notas explicativas, compreendendo um resumo das políticas contábeis significativas e outras informações explanatórias. X. Balanço patrimonial no início do período mais antigo comparativamente apresentado quando a entidade aplica uma política contábil retrospectivamente ou procede à reapresentação restrospectiva de itens das demonstrações contábeis, ou ainda quando procede à reclassificação de itens de suas demonstrações contábeis. NÃO fazem parte do conjunto completo de demonstrações contábeis, conforme requerido na legislação vigente do CFC,
Ano: 2012
Banca:
FEMPERJ
Órgão:
TCE-RJ
Prova:
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Ciências Contábeis |
Q508026
Contabilidade Geral
A Cia. Destrócenes S.A. atua no ramo de transporte (terrestre e aéreo) de resíduos sólidos. Diariamente a empresa realiza a coleta da escórea em diversos locais do Brasil para transporte e depósito no aterro de Gramacho. Por atuar em uma atividade lucrativa, o Balanço Patrimonial da entidade acumula lucros constantemente, conforme demonstra o detalhamento do seu Patrimônio Líquido em base comparativa trimestral:
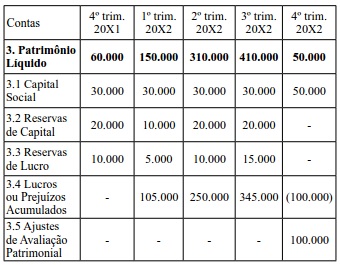
Entretanto, com o fechamento do aterro de Gramacho, a Cia. Destrócenes SA acumulou prejuízos no 4º trimestre de 20X2. Isso porque suas atividades operacionais foram suspensas naquele período até que consiga autorização para entregar os dejetos que coleta no novo aterro sanitário de Seropédica. Uma vala especial já está sendo preparada nesse local para receber o material (que é altamente nocivo à saúde) e no 1º trimestre de 20X3 as operações da Cia Destrócenes SA serão retomadas, recuperando sua capacidade de acumular lucros.
É possível levantar mais de uma hipótese para explicar a variação nas contas do Patrimônio Líquido da entidade ao longo dos trimestres sob análise. Identifique a alternativa na qual as afirmativas (I), (II) e (III) apresentam, cada qual, a única transação capaz de gerar o efeito explicado:
Entretanto, com o fechamento do aterro de Gramacho, a Cia. Destrócenes SA acumulou prejuízos no 4º trimestre de 20X2. Isso porque suas atividades operacionais foram suspensas naquele período até que consiga autorização para entregar os dejetos que coleta no novo aterro sanitário de Seropédica. Uma vala especial já está sendo preparada nesse local para receber o material (que é altamente nocivo à saúde) e no 1º trimestre de 20X3 as operações da Cia Destrócenes SA serão retomadas, recuperando sua capacidade de acumular lucros.
É possível levantar mais de uma hipótese para explicar a variação nas contas do Patrimônio Líquido da entidade ao longo dos trimestres sob análise. Identifique a alternativa na qual as afirmativas (I), (II) e (III) apresentam, cada qual, a única transação capaz de gerar o efeito explicado:
Ano: 2012
Banca:
FUNDATEC
Órgão:
PROCERGS
Prova:
FUNDATEC - 2012 - PROCERGS - Técnico de Nível Médio - Técnico Contábil |
Q478569
Contabilidade Geral
Assinale a alternativa correta quanto à Demonstração das Mutações do Patrimônio Líquido – DMPL.
Q444856
Contabilidade Geral
De acordo com a Lei 6.404/1976 (e posteriores alterações) e do Pronunciamento Técnico CPC 26– Apresentação das Demonstrações Contábeis - assinale a alternativa totalmente CORRETA sobre a DMPL - Demonstração das Mutações do Patrimônio Líquido.
Ano: 2012
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2012 - LIQUIGAS - Profissional Júnior - Ciências Contábeis |
Q287664
Contabilidade Geral
Numa sociedade anônima de capital fechado, a Demonstração das Mutações do Patrimônio Líquido (DMPL), levando em conta os aspectos técnico-conceituais e as determinações da Lei Societária, é considerada uma demonstração
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
ANAC
Prova:
CESPE - 2012 - ANAC - Especialista em Regulação de Aviação Civil - Área 7 |
Q279313
Contabilidade Geral
Texto associado
No que concerne aos procedimentos que devem ser considerados no
encerramento do exercício, julgue os itens seguintes.
encerramento do exercício, julgue os itens seguintes.
A demonstração de lucros e prejuízos acumulados é mais abrangente que a demonstração das mutações do patrimônio líquido.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-AL
Prova:
CESPE - 2012 - TJ-AL - Analista Judiciário - Contabilidade |
Q260725
Contabilidade Geral
Considerando os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), a Lei n.º 6.404/1976, alterações posteriores dessa lei, a legislação complementar e os princípios fundamentais de contabilidade, assinale a opção correta a respeito de demonstrações contábeis.
Ano: 2012
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2012 - LIQUIGÁS - Profissional Júnior - Ciências Econômicas |
Q257585
Contabilidade Geral
A demonstração contábil que evidencia a situação patrimonial e financeira da empresa, de forma qualitativa e quantitativa, informando os saldos das contas patrimoniais, é denominada de
Ano: 2012
Banca:
FCC
Órgão:
MPE-PE
Prova:
FCC - 2012 - MPE-PE - Analista Ministerial - Ciências Contábeis |
Q236263
Contabilidade Geral
As demonstrações contábeis obrigatórias para as sociedades por ações de capital aberto, de acordo com a Lei das Sociedades por Ações, com as modificações introduzidas pelas Leis no 11.638/2007 e no 11.941/2009 são:
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232570
Contabilidade Geral
Considere as três assertivas abaixo.
I. Gastos com empregados no exercício social.
II. Valor dos direitos a receber de clientes por venda a prazo.
III. Aumento de capital social com reservas de lucros.
As assertivas acima estão correlacionadas com uma ou mais demonstrações contábeis. Indique a alternativa que evidencia a sequência CORRETA:
I. Gastos com empregados no exercício social.
II. Valor dos direitos a receber de clientes por venda a prazo.
III. Aumento de capital social com reservas de lucros.
As assertivas acima estão correlacionadas com uma ou mais demonstrações contábeis. Indique a alternativa que evidencia a sequência CORRETA:
Ano: 2012
Banca:
FCC
Órgão:
TRE-PR
Prova:
FCC - 2012 - TRE-PR - Analista Judiciário - Contabilidade |
Q223001
Contabilidade Geral
Considere os dados extraídos da Demonstração das Mutações do Patrimônio Líquido da empresa Zaraca referente ao exercício financeiro de X1:
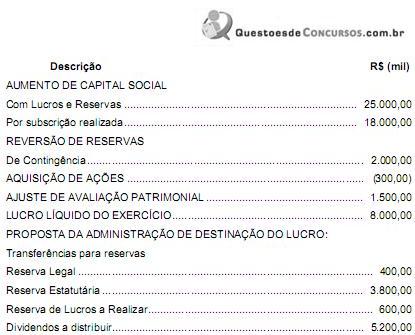
A variação no total do Patrimônio Líquido da empresa Zaraca foi, em milhares de reais,
A variação no total do Patrimônio Líquido da empresa Zaraca foi, em milhares de reais,
Q1305854
Contabilidade Geral
Qual dos elementos abaixo NÃO é obrigatório no conjunto de demonstrações
contábeis, conforme requerido pela NBC TG 26 – Apresentação das Demonstrações
Contábeis.
Q1294953
Contabilidade Geral
Durante o ano de 2010, foram registradas as seguintes movimentações no
Patrimônio Líquido de uma empresa:
✓ Aumento de capital em dinheiro R$8.000,00 ✓ Aumento de capital em reservas R$6.000,00 ✓ Lucro Líquido do Período R$7.000,00 ✓ Destinação do Lucro: Distribuição de Dividendos R$4.000,00 Reservas de Lucros R$3.000,00
Dados esses valores, a variação líquida do Patrimônio Líquido a ser evidenciada na Demonstração das Mutações do Patrimônio Líquido corresponde a:
✓ Aumento de capital em dinheiro R$8.000,00 ✓ Aumento de capital em reservas R$6.000,00 ✓ Lucro Líquido do Período R$7.000,00 ✓ Destinação do Lucro: Distribuição de Dividendos R$4.000,00 Reservas de Lucros R$3.000,00
Dados esses valores, a variação líquida do Patrimônio Líquido a ser evidenciada na Demonstração das Mutações do Patrimônio Líquido corresponde a:
Ano: 2011
Banca:
FCC
Órgão:
TCE-SE
Prova:
FCC - 2011 - TCE-SE - Analista de Controle Externo - Coordenadorias Técnicas |
Q510956
Contabilidade Geral
Na Demonstração das Mutações do Patrimônio Liquido, NÃO é considerada transação com os sócios na qualidade de proprietários
Ano: 2011
Banca:
UPENET/IAUPE
Órgão:
Prefeitura de Olinda - PE
Prova:
UPENET/IAUPE - 2011 - Prefeitura de Olinda - PE - Auditor - Fiscal da Fazenda Municipal |
Q480018
Contabilidade Geral
A empresa Olindense S/A tem seu patrimônio em 31.12.2009, conforme segue:
Patrimônio Líquido R$
Capital subscrito 1.050.000,00
(-) Capital a realizar (150.000,00)
Reserva legal 80.000,00
Reserva estatutária 15.000,00
No exercício de 2010, ocorreram as seguintes situações:
• integralização do capital pelos acionistas;
• retenção de lucros para investimento R$ 25.000,00;
• incorporação das reservas estatutárias ao capital;
• reserva legal constituída de R$ 7.500,00;
• lucro do exercício de R$ 150. 000,00;
• dividendos propostos R$ 37.500,00.
Após elaboração da Demonstração das Mutações do Patrimônio Líquido, o capital realizado apresenta o valor de
Patrimônio Líquido R$
Capital subscrito 1.050.000,00
(-) Capital a realizar (150.000,00)
Reserva legal 80.000,00
Reserva estatutária 15.000,00
No exercício de 2010, ocorreram as seguintes situações:
• integralização do capital pelos acionistas;
• retenção de lucros para investimento R$ 25.000,00;
• incorporação das reservas estatutárias ao capital;
• reserva legal constituída de R$ 7.500,00;
• lucro do exercício de R$ 150. 000,00;
• dividendos propostos R$ 37.500,00.
Após elaboração da Demonstração das Mutações do Patrimônio Líquido, o capital realizado apresenta o valor de
Q220720
Contabilidade Geral
Considere as seguintes assertivas:
I. A aquisição pela empresa de ações de sua própria emissão é evidenciada na Demonstração das Mutações do Patrimônio Líquido.
II. Uma provisão deve ser reconhecida quando for uma obrigação futura, com uma possível saída de recursos cujo valor possa ser estimado com confiança.
III. Os dividendos não poderão ser pagos nos exercícios sociais em que houver prejuízo.
Está correto o que se afirma em
I. A aquisição pela empresa de ações de sua própria emissão é evidenciada na Demonstração das Mutações do Patrimônio Líquido.
II. Uma provisão deve ser reconhecida quando for uma obrigação futura, com uma possível saída de recursos cujo valor possa ser estimado com confiança.
III. Os dividendos não poderão ser pagos nos exercícios sociais em que houver prejuízo.
Está correto o que se afirma em
Ano: 2011
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2011 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Contabilidade |
Q201648
Contabilidade Geral
Com relação à Demonstração das Mutações do Patrimônio Líquido (DMPL) pode-se afirmar que
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173319
Contabilidade Geral
A movimentação ocorrida nas contas de Reservas de Lucros em um determinado período é evidenciada na seguinte demonstração contábil:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154744
Contabilidade Geral
Segundo a Legislação Societária atualizada até 2010, na Demonstração de Mutações do Patrimônio Líquido, os ajustes de exercícios anteriores NÃO devem afetar
Ano: 2011
Banca:
FCC
Órgão:
TRE-RN
Prova:
FCC - 2011 - TRE-RN - Analista Judiciário - Contabilidade |
Q105261
Contabilidade Geral
Foram extraídas as seguintes informações da Demonstração das Mutações do Patrimônio Líquido da Cia. Delta relativa ao exercício encerrado em 31/12/2009, em R$:
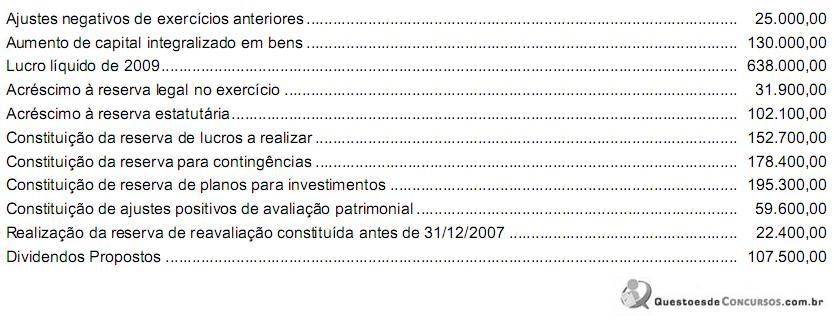
Considerando-se apenas essas informações e sabendo-se que a contrapartida credora da realização da reserva de reavaliação foi a conta Lucros ou Prejuízos Acumulados, o patrimônio líquido da entidade em 31/12/2009, relativamente ao existente em 31/12/2008, aumentou, em R$,
Considerando-se apenas essas informações e sabendo-se que a contrapartida credora da realização da reserva de reavaliação foi a conta Lucros ou Prejuízos Acumulados, o patrimônio líquido da entidade em 31/12/2009, relativamente ao existente em 31/12/2008, aumentou, em R$,

 Conheça nossos planos