Questões de Concurso Sobre demonstrações das mutações do patrimônio líquido - dmpl em contabilidade geral

Foram encontradas 353 questões

Q412278 Contabilidade Geral
A Demonstração das Mutações do Patrimônio Líquido é um relatório contábil que visa evidenciar as variações ocorridas em todas as contas que compõem o Patrimônio Líquido em um determinado período. Analise a DMPL de uma Cia de Capital Aberto, abaixo,t e responda as questões 54 e 55.

imagem-004.jpg
Assinale a alternativa correta:
Alternativas
Q404571 Contabilidade Geral
Assinale V, para verdadeiro, e F, para falso, nos itens a seguir ao enunciado.

As demonstrações financeiras obrigatórias, de acordo com a Lei n.º 10.303/2001, integrando e alterando a Lei n.º 6.404/76 e alterações posteriores, são:

( ) balanço patrimonial.

( ) demonstração dos lucros ou prejuízos acumulados.

( ) demonstração do resultado do exercício.

( ) demonstração das origens e aplicações de recursos.

( ) demonstração dos fluxos de caixa.

A sequência correta, de cima para baixo, é:
Alternativas
Q392790 Contabilidade Geral
Tabela para os itens de 110 a 112.

imagem-004.jpg

A tabela na coluna anterior apresenta um rol de contas e saldos que podem compor diferentes demonstrações contábeis e não constituem a forma completa de uma demonstração contábil. Com base nessas informações, julgue os itens subsequentes, considerando que o ano 1 seja anterior ao ano 2.

A conta lucro líquido do exercício integra a demonstração dos lucros e prejuízos acumulados, ao passo que a conta ajustes de instrumentos financeiros integra apenas a demonstração das mutações do patrimônio líquido.
Alternativas
Q391923 Contabilidade Geral
A Lei nº 6.404, de 15 de dezembro de 1976, dispõe sobre as sociedades por ações. No capítulo I, trata das características da companhia ou sociedade anônima, estabelecendo que o seu capital seja dividido em ações e que a companhia será aberta ou fechada, caso as ações sejam ou não negociadas no Mercado de Valores Mobiliários.

A aludida Lei, devidamente atualizada até dezembro/2013, estabelece no Capítulo XV, Seção II, que ao fim de cada exercício social, a diretoria fará elaborar as demonstrações financeiras, com base na escrituração mercantil da companhia.

Nesse contexto, considerando-se única e exclusivamente as determinações da Lei nº 6.404/1976, e suas alterações posteriores, a Demonstração das Mutações do Patrimônio Líquido (DMPL) é uma demonstração.
Alternativas
Ano: 2014 Banca: CESGRANRIO Órgão: CEFET-RJ Prova: CESGRANRIO - 2014 - CEFET-RJ - Contador |
Q390544 Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 26 (R1) do Comitê de Pronunciamentos Contábeis, as entidades deverão apresentar a Demonstração das Mutações do Patrimônio Líquido. Essa demonstração serve para mostrar a movimentação das contas do Patrimônio Líquido, no exercício social, que podem afetar ou não o patrimônio total.

Sob o enfoque das mutações, que afetam o patrimônio total, ocorridas nas contas, encontra-se, dentre outros itens, o(a):
Alternativas
Ano: 2014 Banca: CESGRANRIO Órgão: CEFET-RJ Prova: CESGRANRIO - 2014 - CEFET-RJ - Contador |
Q390543 Contabilidade Geral
Nos exclusivos termos do Pronunciamento Técnico CPC 26 (R1) do Comitê de Pronunciamentos Contábeis, a entidade deverá apresentar a Demonstração das Mutações do Patrimônio Líquido.

Nesse contexto e considerando somente a apresentação de informações na Demonstração das Mutações do Patrimônio Líquido, para que seja eliminada qualquer possibilidade de utilização de notas explicativas, a Demonstração das Mutações do Patrimônio Líquido deverá conter, dentre outras, a informação do Resultado Abrangente do período.
Alternativas
Ano: 2014 Banca: CESPE / CEBRASPE Órgão: MEC Prova: CESPE - 2014 - MEC - Analista Contábil |
Q389152 Contabilidade Geral
Julgue os itens de 104 a 109, relativos às demonstrações contábeis previstas na legislação em vigor

A demonstração das mutações do patrimônio líquido permite identificar o fluxo de valores entre as contas componentes do patrimônio líquido, inclusive os resultados abrangentes, segregados em acionistas controladores e não controladores.
Alternativas
Q387890 Contabilidade Geral
Julgue os itens a seguir, relativos aos fundamentos de contabilidade aplicados à contabilidade empresarial.

A demonstração das mutações do patrimônio líquido tem a finalidade de apresentar, entre outros elementos, os efeitos das mudanças de práticas contábeis e as correções de erros reconhecidos no período.
Alternativas
Q387889 Contabilidade Geral
Julgue os itens a seguir, relativos aos fundamentos de contabilidade aplicados à contabilidade empresarial.

O conjunto completo de demonstrações contábeis de uma sociedade empresária limitada engloba o balanço patrimonial, a demonstração do resultado do exercício, a demonstração do resultado abrangente, a demonstração das mutações do patrimônio líquido, a demonstração dos fluxos de caixa, a demonstração do valor adicionado e as notas explicativas.
Alternativas
Q377060 Contabilidade Geral
No que concerne a operações que envolvem mercadorias e fornecedores, julgue os seguintes itens.

Erros no valor provisionado do imposto de renda a recolher sobre o lucro do período anterior devem ser corrigidos em contrapartida à conta de lucros acumulados, independentemente de seu valor
Alternativas
Q377047 Contabilidade Geral
Considerando a legislação vigente e os pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue os itens que se seguem, relativos aos procedimentos utilizados para a elaboração das demonstrações contábeis.

A demonstração do resultado abrangente integra, obrigatoriamente, a demonstração das mutações do patrimônio líquido (DMPL).
Alternativas
Ano: 2014 Banca: CESPE / CEBRASPE Órgão: SUFRAMA Prova: CESPE - 2014 - SUFRAMA - Contador |
Q371309 Contabilidade Geral
Acerca de demonstrações contábeis e seus componentes, julgue os próximos itens.

A emissão da demonstração das mutações do patrimônio líquido, da qual constam as ações em tesouraria, é obrigatória para as sociedades anônimas
Alternativas
Ano: 2014 Banca: CESPE / CEBRASPE Órgão: CADE Prova: CESPE - 2014 - CADE - Contador |
Q368305 Contabilidade Geral
No que concerne a demonstrações contábeis, julgue o item seguinte.
Ao apresentar a demonstração das mutações do patrimônio líquido, uma entidade controlada deverá desmembrar, no resultado abrangente do período, o montante total atribuível aos proprietários da entidade controladora e o montante correspondente à participação de não controladores.
Alternativas
Ano: 2013 Banca: COPS-UEL Órgão: AFPR Prova: COPS-UEL - 2013 - AFPR - Analista Contábil |
Q2913052 Contabilidade Geral

Ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, demonstrações financeiras, entre as quais encontra-se a demonstração dos lucros ou prejuízos acumulados, a qual poderá ser substituída pela demonstração

Alternativas
Q2908419 Contabilidade Geral

Durante o exercício 2012, foram observadas as seguintes movimentações no patrimônio líquido da empresa Metalúrgica Metal S.A..


Lucro Líquido do Período

R$ 255.407


Outros Resultados Abrangentes:


Ajuste de avaliação patrimonial por Perda Atuarial

R$ 154.174

Ajuste de avaliação patrimonial por Perda em Hedge de Fluxo de Caixa

R$ 143.735


Destinação do resultado:


Constituição de Reserva Legal

R$ 11.653

Dividendos Mínimos Obrigatórios e Juros sobre o Capital Próprio

R$ 55.356

Dividendos e Juros sobre o Capital Próprio a Apropriar

R$ 26.221

Constituição de Reserva para Investimento e Capital de Giro

R$ 162.177

Dividendos e Juros sobre o Capital Próprio Apropriados

R$ 176.833


Com base nas informações apresentadas, marque a alternativa que apresenta o valor da variação líquida do patrimônio líquido evidenciada na DMPL (Demonstração das Mutações do Patrimônio Líquido) da empresa Metalúrgica Metal S.A. referente ao ano de 2012.

Alternativas
Ano: 2013 Banca: IADES Órgão: SUDAM Prova: IADES - 2013 - SUDAM - Contador |
Q2777749 Contabilidade Geral

Empresa de Capital Aberto é uma sociedade anônima cujo capital social é formado por ações, títulos que representam partes ideais livremente negociadas no mercado sem necessidade de escrituração pública de propriedade (por parte da pessoa física compradora).

Qual é o demonstrativo que a Comissão de Valores Imobiliários (CVM), por meio da instrução nº 59/1986, tornou obrigatório para empresas de capital aberto?

Alternativas
Q1638710 Contabilidade Geral
Qual é a demonstração a seguir mencionada que visa mostrar como ocorreram as movimentações de disponibilidades em um dado período de tempo.
Alternativas
Q845481 Contabilidade Geral

Com base no DMPL abaixo, assinale a alternativa correta:
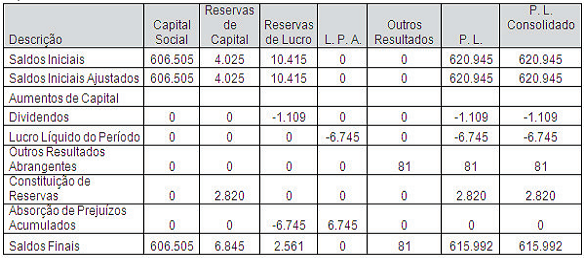

Imagem associada para resolução da questão

Alternativas
Ano: 2013 Banca: FGV Órgão: CONDER Prova: FGV - 2013 - CONDER - Contador |
Q615104 Contabilidade Geral
• O patrimônio líquido inicial de uma empresa de economia mista era composto por $600.000 de Capital integralizado, $100.000 de Reserva Legal e $ 10.000 de Reserva para futuro aumento de capital, apresentando uma situação líquida de propriedade total dos ativos onde todos os valores estão concentrados no ativo de giro.

• No final do ano foi apurado um lucro líquido do exercício de$500.000 gerado exclusivamente por operações de curto prazo a vencer no próximo exercício financeiro.

• Na assembléia geral ordinária foi decidido que a empresa constituirá a reserva de lucro obrigatória destinando 50% de dividendos declarados a distribuir no início do ano subsequente e o saldo remanescente do lucro seria transferido para a reserva para futuro aumento de capital.
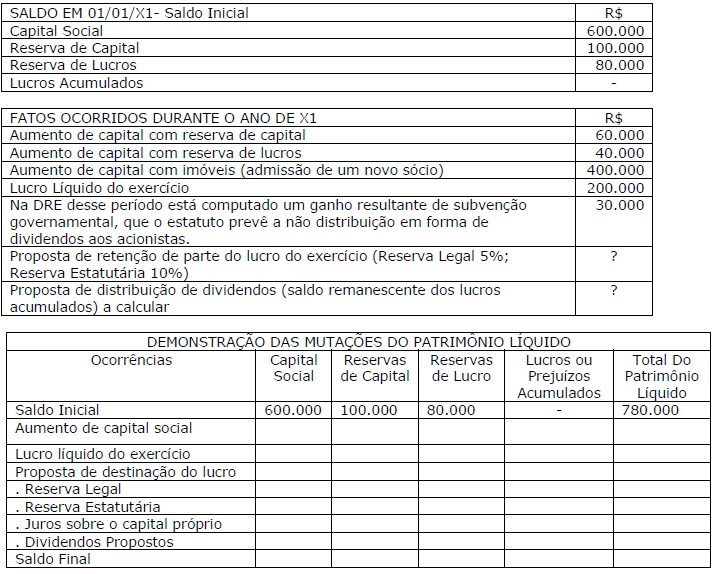
A variação dos saldos inicial e final do Patrimônio Líquido evidenciado na demonstração das mutações do patrimônio líquido do exercício findo é
Alternativas
Q525829 Contabilidade Geral
. Elabore a Demonstração das Mutações do Patrimônio Líquido (DMPL) da Cia Itaituba S/A. Considerando os saldos iniciais e os fatos ocorridos no Patrimônio Líquido da empresa durante o ano de 20x1, elabore a Demonstração das Mutações do Patrimônio Líquido e assinale a alternativa correta.  

Imagem associada para resolução da questão


Com base nessa DMPL, é correto afirmar que:

Alternativas
Respostas
241: B
242: E
243: C
244: A
245: D
246: E
247: C
248: C
249: E
250: E
251: E
252: E
253: C
254: E
255: D
256: E
257: D
258: C
259: C
260: A