Questões de Concurso
Comentadas sobre demonstração do valor adicionado – dva em contabilidade geral
Foram encontradas 107 questões


1. Aquisição à vista de mercadoria no valor de R$ 2.000,00 com incidência de ICMS calculado à alíquota de 18%;
2. Receita de vendas de mercadorias por R$ 6.000,00, destacando-se o ICMS (alíquota de 18%);
3. Despesas com pessoal no valor de R$ 200,00, sendo R$ 20,00 de contribuições devidas ao INSS;
4. Despesas administrativas que correspondem ao consumo de energia elétrica no valor de R$ 150,00;
5. Venda de um veículo por R$ 600,00, cujo custo de aquisição foi de R$ 500,00 e já estava depreciado em R$ 150,00;
6. O Imposto de Renda e a Contribuição Social sobre o Lucro Líquido são calculados à alíquota de 10% sobre o Lucro Líquido; e,
7. O lucro foi distribuído da seguinte forma: 50% com lucros retidos e 50% com juros sobre o capital próprio e dividendos.
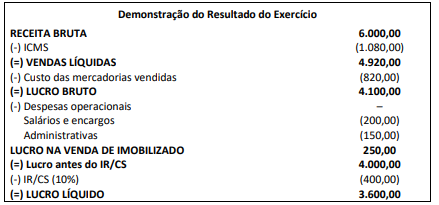
De acordo com as informações, é correto afirmar que:
Julgue o próximo item, relativos às demonstrações contábeis e às regras legais e normativas a elas associadas.
A demonstração do valor adicionado apresenta a
remuneração de capitais próprios como uma distribuição de
valor adicionado.
Uma Sociedade S.A. apresentou os seguintes saldos no encerramento do exercício na data 31/12/2020:
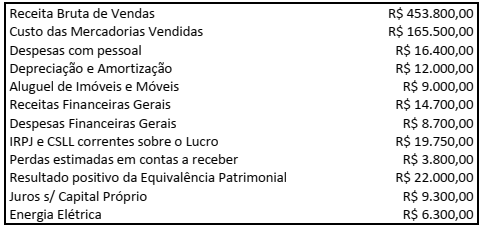
Informações adicionais: i) Impostos recuperáveis incluídos no valor de aquisição das mercadorias vendidas = R$ 20.000,00; ii) Não havia estoques iniciais e nem finais; iii) As despesas com pessoal se compõem em R$ 14.000,00 de salários e ordenados e R$ 2.400,00 de INSS patronal.
De acordo com a NBC TG 09 – Demonstração do Valor Adicionado e considerando exclusivamente essas informações,
indique, respectivamente: o Valor Adicionado Bruto; o Valor Adicionado Líquido produzido pela entidade; e, o Valor
Adicionado total a distribuir.
Com base na Resolução CFC n.º 1.374/2011 – NBC TG Estrutura Conceitual, revogada pela Resolução CFC NBCTGEC de 21/11/2019, julgue o item.
Das demonstrações financeiras obrigatórias para as sociedades por ações, a única dispensável em função do valor de patrimônio líquido é a demonstração do valor adicionado.
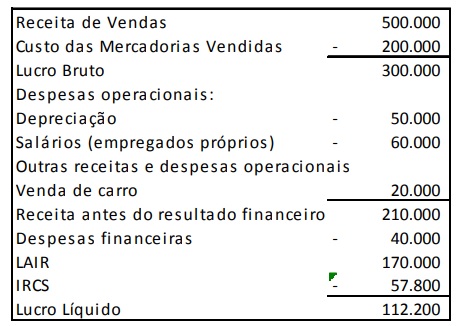
Em relação à Demonstração do Valor Adicionado da empresa, em 31/12/X0, assinale a afirmativa correta.
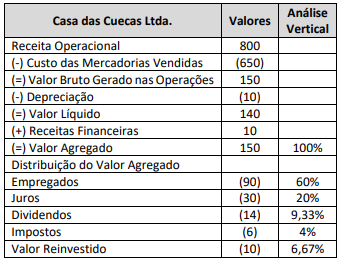
Recebem o nome de demonstrações financeiras os diversos modelos de relatórios contábeis produzidos com o objetivo de atender às condições necessárias para a tomada de decisões a respeito de gastos e investimentos. Sendo assim, é correto afirmar que o modelo, com valores hipotéticos, apresentado acima corresponde a uma demonstração
Para fins de levantamento da demonstração do valor adicionado, o custo dos produtos vendidos inclui as matérias-primas e os serviços adquiridos de terceiros, sem incluir a mão de obra própria.
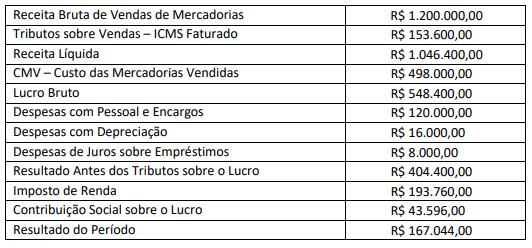
Considere as informações adicionais:
• O CMV – custo de aquisição das mercadorias vendidas foi calculado da seguinte forma:
Valor das Mercadorias R$ 600.000,00
ICMS Recuperado R$ 102.000,00
Custo Aquisição R$ 498.000,00
• O valor das despesas com Pessoal, na mesma data, foi composto pelos seguintes gastos:
Salários, Férias e 13º Salário R$ 85.000,00
INSS R$ 35.000,00
Total R$ 120.000,00
De acordo com a Demonstração do Valor Adicionado, elaborada a partir dos dados fornecidos, o VA a Distribuir foi de:
Com relação à elaboração de demonstrações contábeis de acordo com a legislação societária, os princípios fundamentais da contabilidade e os pronunciamentos contábeis do Comitê de Pronunciamentos Contábeis (CPC), julgue o próximo item.
Valor adicionado é definido como a riqueza criada por uma
empresa, sendo geralmente medido pela diferença entre o valor
das vendas e os insumos adquiridos de terceiros, incluindo-se,
também, o valor adicionado recebido em transferência, ou seja,
aquele produzido por terceiros e transferido à entidade.
No exercício de 2018, a Empresa CARIACICA S/A apresentou as seguintes informações referentes à Demonstração do Valor Adicionado (DVA) que tem como objetivo mensurar o valor da riqueza gerada pela empresa, isto é, a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza:
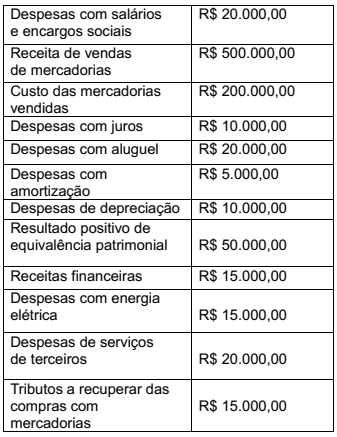
Com base no exposto, o valor adicionado
total a distribuir pela empresa no período
foi, em reais,
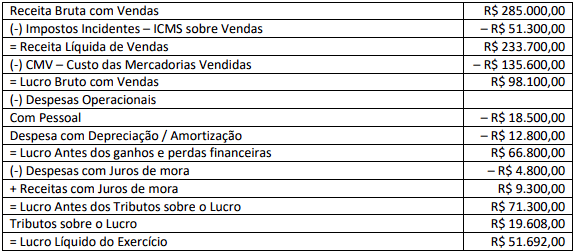
Considerando as informações apresentadas elaborou-se a DVA. Ao final, é possível afirmar que o valor adicionado produzido pela sociedade empresária foi:
Os seguintes dados foram obtidos em uma Demonstração do Valor Adicionado (DVA) referente ao exercício social de uma entidade do setor de bens industriais encerrado em 31/12/20X3:
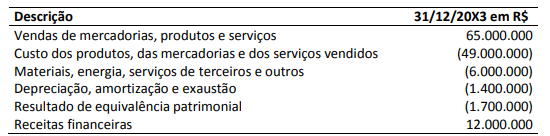
Com base somente nos dados apresentados e considerando a Resolução CFC nº 1.138/08, que aprova a Norma
Brasileira de Contabilidade NBC TG 09 – Demonstração do Valor Adicionado, o Valor Adicionado Líquido Produzido e o
Valor Adicionado Total a Distribuir pela entidade são, respectivamente:
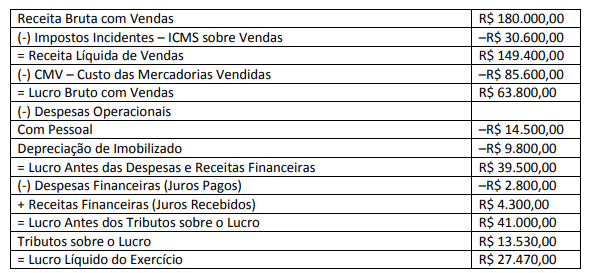
A partir das informações apresentadas pela DRE – Demonstração do Resultado do Exercício, o Valor Adicionado Líquido Produzido Pela Entidade é:
I A demonstração do valor adicionado (DVA) expressa, em termos econômicos, o quanto cada entidade contribuiu para a geração de riqueza no país. II A demonstração das mutações do patrimônio líquido (DMPL) expressa o conjunto de transformações ocorridas nesse grupo patrimonial; ela é obrigatória, segundo pronunciamentos do CPC e a Lei n.º 6.404/1976. III Segundo a Lei n.º 6.404/1976, a demonstração de lucros ou prejuízos acumulados (DLPA) é uma demonstração obrigatória para todas as sociedades por ações e empresas de grande porte, podendo ser apresentada como demonstração independente ou como uma coluna da DMPL. IV Resultado abrangente é a mutação do patrimônio líquido provocada por transações e outros eventos não derivados de transações com os sócios enquanto proprietários da entidade contábil.
Assinale a opção correta.
Considerando a Lei n° 6.404/1976 e suas alterações e as Normas Brasileiras de Contabilidade Técnica Geral – NBC TG 09 – Demonstração do Valor Adicionado e NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, considere:
I. A Demonstração do Valor Adicionado (DVA) deve ser elaborada por toda empresa constituída sob a forma jurídica de Sociedade por Ações.
II. A distribuição da riqueza criada pela empresa deve ser detalhada de forma mínima entre: Pessoal e Encargos; Impostos, taxas e contribuições; juros e aluguéis; Juros sobre capital próprio e dividendos; e lucros retidos/prejuízo do exercício.
III. A Formação de Riqueza das entidades é formada por: Receitas; Insumos adquiridos de terceiros; e valor adicionado recebido em transferência.
IV. Na distribuição das riquezas os valores depositados no Fundo de Garantia por Tempo de Serviço (FGTS) devem ser registrados no grupo Impostos, taxas e contribuições.
Está correto o que consta APENAS de

 Conheça nossos planos