Questões de Concurso
Comentadas sobre demonstração do valor adicionado – dva em contabilidade geral
Foram encontradas 107 questões


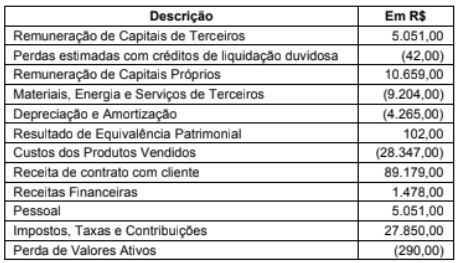
Considerando a estrutura apresentada no Pronunciamento Técnico CPC 09 (R7) - Demonstração do Valor Adicionado, para a Demonstração do Valor Adicionado,
Em 31/12/2025, uma entidade apresentou os seguintes saldos em sua Demonstração do Resultado:
• Receita de contrato com clientes: R$ 120.000;
• Custos das mercadorias vendidas: R$ 50.000;
• Despesas de salários: R$ 42.000;
• Despesas de aluguel: R$ 36.000;
• Receitas financeiras: R$ 25.000;
• Despesas de depreciação: R$ 15.000; e
• Despesas de juros: R$ 14.000.
Assinale a opção que indica o Valor Adicionado Total a Distribuir, na Demonstração do Valor Adicionada da entidade, na data.
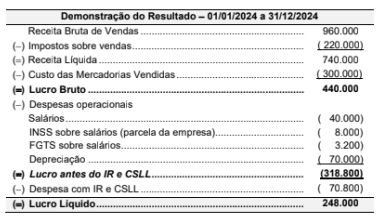
O valor dos tributos recuperáveis, referentes exclusivamente aos produtos que foram vendidos em 2024, era R$ 54.000.
O valor adicionado gerado pela empresa e a parcela deste valor adicionado destinado a pessoal foram, em 2024, respectivamente e em reais.
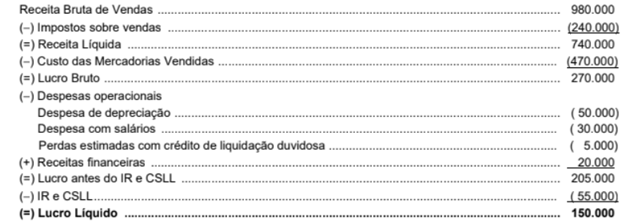
O valor dos tributos recuperáveis, referentes aos produtos que foram vendidos no ano de 2024, totalizava R$ 45.000. Com base nestas informações, o Valor Adicionado Total a Distribuir pela empresa, no ano de 2024, foi, em reais,
Em 2025, ela vendeu um terreno que era utilizado para aluguel a terceiros por R$200.000, à vista.
Na Demonstração do Valor Adicionado anual da empresa, em 31/12/2025, a venda desse ativo é reconhecida em
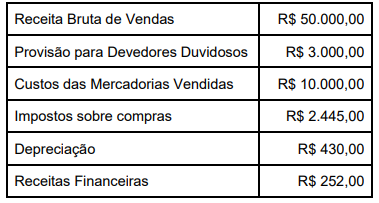
A demonstração do valor adicionado indicou concentração de pagamentos relativos a dividendos, juros sobre o capital próprio, aluguéis e juros sobre empréstimos. Neste caso a distribuição identificada a partir da demonstração corresponde respectivamente a:
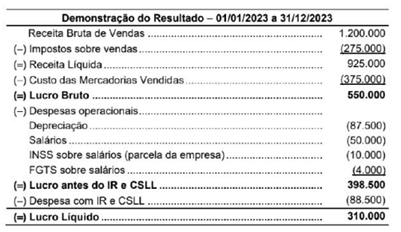
Sabendo-se que o valor dos tributos recuperáveis referentes aos produtos que foram vendidos em 2023 totalizava R$ 67.500 е que o valor do INSS incluído nas despesas com salários era R$ 6.000, o valor adicionado gerado pela empresa e a parcela deste valor adicionado destinado ao governo na forma de tributos e impostos foram em 2023, respectivamente e em reais,
• Receita bruta de vendas: R$ 1.200.000 • Deduções da receita (impostos sobre vendas): R$ 120.000 • Custo das Mercadorias Vendidas (CMV): R$ 480.000 • Materiais e serviços adquiridos de terceiros: R$ 150.000 • Perdas estimadas e recuperações: nenhuma • Depreciação, exaustão e amortização: R$ 60.000 • Valor adicionado recebido em transferência Receitas financeiras: R$ 10.000 Dividendos recebidos: R$ 5.000 • Remuneração do trabalho (salários): R$ 230.000 • Impostos, taxas e contribuições: R$ 95.000 • Juros pagos: R$ 40.000 • Lucros retidos do exercício: R$ 160.000
Com base nos dados acima e nas regras da NBC TG 09, assinale a alternativa que apresenta o Valor Adicionado Total a Distribuir.
I. A DVA consolida, na primeira parte (geração), a Receita Bruta, subtraindo os Insumos Adquiridos de Terceiros e somando o Valor Adicionado Recebido em Transferência (ex.: resultado de equivalência).
II. A segunda parte da DVA (distribuição) deve evidenciar a riqueza distribuída entre Pessoal e Encargos, Impostos (federais, estaduais e municipais), Remuneração de Capitais de Terceiros (juros/aluguéis) e Remuneração de Capitais Próprios (dividendos/lucros retidos).
III. A distribuição do valor adicionado deve ser igual a 100% da receita líquida da entidade, demonstrando a eficiência na alocação de recursos.
Assinale a alternativa que apresenta apenas as proposições CORRETAS:
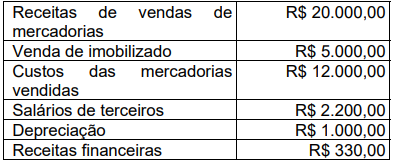
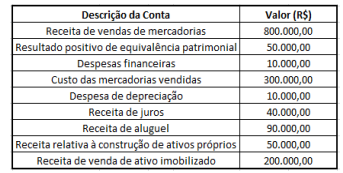 Considerando os dados fornecidos, assinalar a alternativa
que apresenta o valor adicionado recebido em transferência
referente ao exercício encerrado em 31/12/2023, na
Demonstração do Valor Adicionado (DVA).
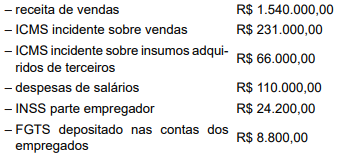
De acordo com as informações, a riqueza distribuída na forma de impostos, taxas e contribuições foi de:
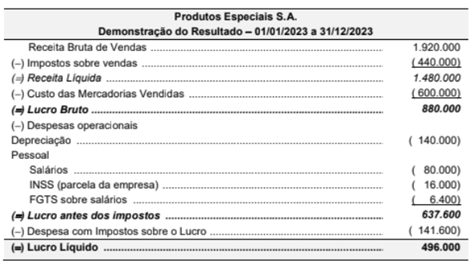
O valor do INSS retido dos funcionários que estava incluído nas despesas com salários era R$ 9.600 e o valor dos tributos recuperáveis que estavam incluídos nos valores das compras, referentes aos produtos que foram vendidos em 2023, totalizava R$ 108.000.
O valor adicionado gerado pela empresa Produtos Especiais S.A. e a parcela deste valor adicionado destinado ao governo, referentes ao ano de 2023, foram, respectivamente, em reais,
A Demonstração do Resultado do ano de 2023 de uma empresa apresentava os seguintes valores, expressos em reais:
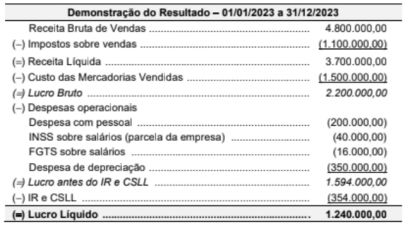
O valor dos tributos recuperáveis referentes ao estoque dos produtos que foram vendidos em 2023 foi R$ 270.000,00.
O valor adicionado líquido gerado pela empresa no ano de 2023 foi
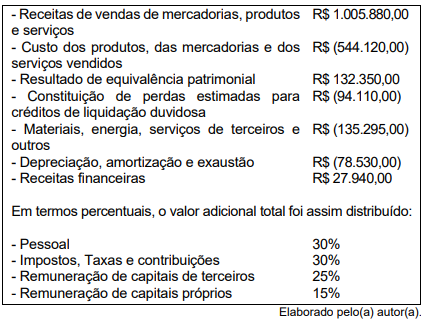
De acordo com as informações apresentadas, o valor adicional distribuído para remuneração de capitais de terceiros foi de
Uma joalheria reconheceu as seguintes receitas em 2023 com:
• vendas de mercadorias: R$800.000;
• financeira: R$400.000;
• equivalência patrimonial: R$200.000;
• venda de ativo imobilizado: R$170.000;
• aluguel de imóvel a terceiros: R$120.000.
De acordo cm a NBC TG 09 (R1) – DEMONSTRAÇÃO DO VALOR ADICIONADO, na Demonstração do Valor Adicionado da joalheria, em 31/12/2023, o valor adicionado recebido em transferência apresenta o seguinte montante:
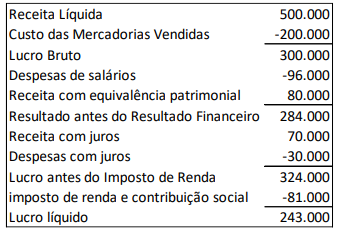
Com base apenas nos dados desta demonstração, assinale a opção que indica o valor adicionado recebido em transferência.
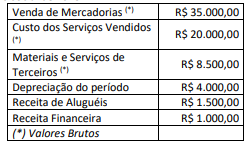
Considerando somente as informações apresentadas, a Demonstração do Valor Adicionado evidenciará um valor do (a)

 Conheça nossos planos