Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Durante o ano de 2015, a empresa PJ contabilizou os seguintes resultados:
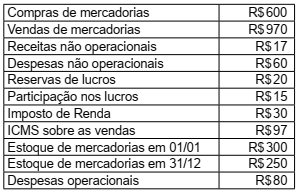
A demonstração do resultado do exercício, elaborada
após valores indicados, irá evidenciar um lucro líquido no
valor de
Considere os dados descritos na sequência referentes ao mês de dezembro 2017:
– Despesa de dezembro/2017 paga em janeiro/2018, no valor de R$86,00;
– Despesa de janeiro/2018 paga em dezembro/2017, no valor de R$52,00;
– Despesa de dezembro/2017 paga em dezembro/2017, no valor de R$100,00;
– Receita de dezembro/2017 recebida em janeiro/2018, no valor de R$60,00;
– Receita de janeiro/2018 recebida em dezembro/2017, no valor de R$60,00;
– Receita de dezembro/2017 recebida em dezembro/2018, no valor de R$74,00.
O resultado do mês de dezembro, conforme os princípios da contabilidade, é
Considere os lançamentos contábeis realizados por uma determinada empresa, ocorridos no mês de novembro de 2018.
• Em novembro de 2018, foi emitida uma nota fiscal no valor e R$ 18.000,00, relativa a um serviço prestado em outubro de 2018;
• Em novembro de 2018, houve o pagamento de uma despesa incorrida no mês imediatamente anterior no valor de R$ 4.000,00;
• Despesa a incorrer em dezembro de 2018, que, todavia, está sendo paga em novembro de 2018, no valor de R$ 6.000,00;
• Em novembro de 2018, foi paga uma despesa incorrida no mesmo mês no valor de R$ 16.550,00;
• Em novembro de 2018, a empresa prestou um serviço referente a uma nota fiscal que foi emitida em setembro de 2018, no valor de R$ 29.000,00;
• Despesa paga no mês de outubro de 2018, que, todavia, incorreu no mês corrente de novembro, no valor de R$ 13.450,00.
O resultado do mês de novembro, com base nas normas brasileiras de contabilidade, é:
Considere as informações a seguir para responder à questão.
Uma Empresa Industrial necessita calcular o imposto de renda e a contribuição social sobre o lucro líquido. Essa Empresa encontra-se enquadrada no Lucro Real. Apesar de a contabilidade calcular o imposto de renda e contribuição social numa base mensal, pretende demonstrar tais tributos hipoteticamente numa base trimestral. Para tanto, ela forneceu seguintes dados:
Lucro antes do IR e CSL 1° mês – R$ 500.000,00
2° mês – R$ 380.000,00
3° mês – R$ 350.000,00
Adições temporárias:
Ajuste para crédito de liquidação duvidosa
– R$ 50.000,00
Provisão para contingências fiscais
– R$ 45.000,00
Adições permanentes:
Multas não dedutíveis – R$ 35.000,00
Exclusões permanentes – R$ 40.000,00
Exclusões temporárias – R$ 30.000,00
A administração reconheceu os créditos tributários sobre
prejuízos fiscais e bases negativas de contribuição social
de exercícios anteriores, que não possuem prazo prescricional e cuja compensação está limitada a 30% dos lucros anuais tributáveis. O valor base dos prejuízos fiscais
acumulados, bem como a base negativa da contribuição
social é de R$ 450.000,00.
Considere as informações a seguir para responder à questão.
Uma Empresa Industrial necessita calcular o imposto de renda e a contribuição social sobre o lucro líquido. Essa Empresa encontra-se enquadrada no Lucro Real. Apesar de a contabilidade calcular o imposto de renda e contribuição social numa base mensal, pretende demonstrar tais tributos hipoteticamente numa base trimestral. Para tanto, ela forneceu seguintes dados:
Lucro antes do IR e CSL 1° mês – R$ 500.000,00
2° mês – R$ 380.000,00
3° mês – R$ 350.000,00
Adições temporárias:
Ajuste para crédito de liquidação duvidosa
– R$ 50.000,00
Provisão para contingências fiscais
– R$ 45.000,00
Adições permanentes:
Multas não dedutíveis – R$ 35.000,00
Exclusões permanentes – R$ 40.000,00
Exclusões temporárias – R$ 30.000,00
A administração reconheceu os créditos tributários sobre
prejuízos fiscais e bases negativas de contribuição social
de exercícios anteriores, que não possuem prazo prescricional e cuja compensação está limitada a 30% dos lucros anuais tributáveis. O valor base dos prejuízos fiscais
acumulados, bem como a base negativa da contribuição
social é de R$ 450.000,00.
Uma empresa tributada pelo lucro real e que está enquadrada na não cumulatividade para fins de apuração e recolhimento de PIS e COFINS registrou, hipoteticamente, as seguintes operações:
• Aquisição de insumos durante o mês de dezembro de 2018, de matéria-prima, isto é, insumos para sua produção, no valor de R$ 70.000,00; e
• Nesse mesmo mês, obteve uma receita bruta de vendas de mercadorias no valor de R$ 250.000,00.
O valor do COFINS sobre Receitas – dedução de vendas, em Reais, será:
Uma empresa tributada pelo lucro real e que está enquadrada na não cumulatividade para fins de apuração e recolhimento de PIS e COFINS registrou, hipoteticamente, as seguintes operações:
• Aquisição de insumos durante o mês de dezembro de 2018, de matéria-prima, isto é, insumos para sua produção, no valor de R$ 70.000,00; e
• Nesse mesmo mês, obteve uma receita bruta de vendas de mercadorias no valor de R$ 250.000,00.
No caso específico, indique o valor do PIS a ser registrado na rubrica de PIS sobre Receitas – na dedução de
vendas, em Reais:
Utilize as informações fornecidas pela contabilidade da empresa Calcule Aqui Ltda. para responder à questão.
• Tipo de empresa: Indústria
• Data-base do cálculo: 31/03/2018
• Enquadramento fiscal: Lucro Real Trimestral
• Lucro Líquido Antes do IR e CSLL: R$ 550.000,00
Adicionalmente, a contabilidade dessa empresa forneceu as seguintes informações:
• Adições temporárias: R$ 58.000,00
• Adições permanentes: R$ 12.000,00
• Exclusões permanentes: R$ 18.500,00
• Exclusões temporárias: R$ 8.500,00
A Empresa apresenta, ainda, expectativa de geração
de lucros tributáveis futuros, determinada em estudo
técnico aprovado pela Administração. Com isso, os prejuízos fiscais acumulados, bem como a base negativa
de contribuição social sobre o lucro, no montante de
R$ 300.000,00, deverão ser utilizados pela Empresa para
o referido cálculo.
Utilize as informações fornecidas pela contabilidade da empresa Calcule Aqui Ltda. para responder à questão.
• Tipo de empresa: Indústria
• Data-base do cálculo: 31/03/2018
• Enquadramento fiscal: Lucro Real Trimestral
• Lucro Líquido Antes do IR e CSLL: R$ 550.000,00
Adicionalmente, a contabilidade dessa empresa forneceu as seguintes informações:
• Adições temporárias: R$ 58.000,00
• Adições permanentes: R$ 12.000,00
• Exclusões permanentes: R$ 18.500,00
• Exclusões temporárias: R$ 8.500,00
A Empresa apresenta, ainda, expectativa de geração
de lucros tributáveis futuros, determinada em estudo
técnico aprovado pela Administração. Com isso, os prejuízos fiscais acumulados, bem como a base negativa
de contribuição social sobre o lucro, no montante de
R$ 300.000,00, deverão ser utilizados pela Empresa para
o referido cálculo.
Considere as informações a seguir para responder à questão.
• Receitas de vendas – R$ 180.000,00
• Impostos sobre vendas equivalem a 27,25%
• Movimentação dos estoques
o Estoques iniciais – R$ 103.000,00
o Compras no período – R$ 40.000,00
o Estoques finais – R$ 106.000,00
• Despesas com vendas – R$ 23.200,00
• Despesas administrativas – R$ 17.200,00
• Demais despesas – R$ 2.000,00
• O imposto de renda (IR) e a contribuição social sobre o lucro líquido (CSLL) equivalem a uma taxa efetiva de 34% sobre o lucro antes dos impostos sobre a renda.
Com base nos dados fornecidos, indique, com relação à
Empresa, o lucro bruto, os custos dos produtos vendidos
e o lucro líquido do exercício findo, hipoteticamente, em
31 de dezembro de 2018, respectivamente, em Reais.
Uma empresa apurou as seguintes informações:
Despesa de 2016 paga em 2017 de R$ 1.000.
Despesa de 2017 paga em 2016 de R$ 2.000.
Receita de 2016 recebida em 2016 de R$ 4.000.
Receita de 2016 recebida em 2017 de R$ 5.000.
Receita de 2017 recebida em 2017 de R$ 6.000.
Considerando essas informações e o regime de competência, o lucro da empresa em 2016 e 2017 é de, respectivamente:
Considere as seguintes informações, para responder à questão.
A demonstração do resultado de uma empresa ao final do ano X apresentou os seguintes valores:
Receita de vendas R$ 3.000
Custo dos produtos vendidos R$ 1.100
Despesas de vendas R$ 400
Despesas administrativas R$ 300
Despesas de depreciação R$ 200
Despesas financeiras R$ 100
Imposto de renda R$ 200
O Balancete da Empresa Beija Flor em 31/12/X4 apresentava as seguintes informações:
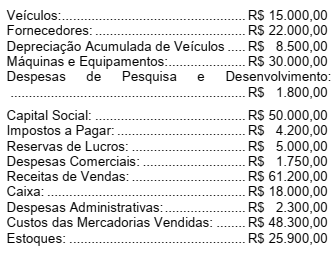
Sobre o Lucro Bruto e o Lucro Líquido da
Empresa Beija Flor em 31/12/X4, assinale a
alternativa correta.
A Empresa Quero Quero apresentava em seu sistema contábil em Maio/X3 as seguintes informações:
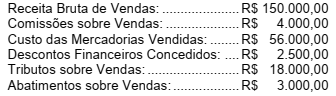
Quanto ao Lucro Bruto da Empresa Quero Quero em Maio/X3, assinale a alternativa
correta.
Em 31/12/2017 a Cia Alagoas apresentava os seguintes saldos:
• Vendas de Produtos: R$ 500.000,00;
• ICMS sobre vendas: R$ 90.000;
• ICMS a recuperar R$ 60.000,00;
• Devoluções e abatimentos sobre vendas: R$ 25.000;
• COFINS sobre vendas: R$ 15.000,00.
Considerando apenas esses fatos, o valor das vendas líquidas na Demonstração do Resultado do Exercício da empresa, em 31/12/2017, era de:
Com base nos valores estabelecidos abaixo, indique a receita líquida de vendas, lucro bruto e o lucro líquido operacional, na respectiva sequência:
Venda de mercadorias ................................ R$ 80.000
Devoluções e abatimentos .......................... R$ 20.600
Custos das mercadorias vendidas .............. R$ 10.000
Despesas com salários ............................... R$ 15.000
Honorários da diretoria ................................ R$ 500
Impostos sobre vendas ............................... R$ 12.500
Despesas de marketing .............................. R$ 4.500
Despesas com multas ................................. R$ 1.000

 Conheça nossos planos