Questões de Concurso
Sobre critérios de avaliação dos bens patrimoniais em contabilidade geral
Foram encontradas 1.016 questões


Com base nos conhecimentos relativos aos tratamentos contábeis aplicáveis ao reconhecimento, à mensuração e às divulgações decorrentes de operações de combinação (ou concentração) de negócios, considere as afirmativas a seguir.
I. Na empresa adquirente, o montante dos ativos e passivos, adquiridos em decorrência do processo de fusão e incorporação de entidades independentes, deve ser registrado pelo valor contábil histórico constante na contabilidade adquirida na data da transação.
II. Uma entidade adquirente deve calcular e reconhecer o valor justo, em suas demonstrações contábeis individuais e consolidadas, dos ativos identificáveis (tangíveis e intangíveis) adquiridos e das obrigações assumidas da entidade adquirida, decorrentes de uma operação de combinação de negócios.
III. Deve-se calcular e reconhecer o ágio pago por expectativa de rentabilidade futura (goodwill) resultante da combinação de negócios ou o ganho auferido em uma compra vantajosa (operação com deságio ou goodwill negativo).
IV. O ágio pago por expectativa de rentabilidade futura (goodwill), adquirido em uma operação de combinação de negócios, representa um pagamento realizado pela adquirente, em antecipação de benefícios econômicos futuros a serem gerados por ativos que não possam ser identificados individualmente e reconhecidos separadamente.
Assinale a alternativa correta.
Com base nos conhecimentos contábeis relativos a estoques, considere as afirmativas a seguir.
I. Valor realizável líquido é aquele pelo qual um item de estoque pode ser trocado entre partes interessadas, conhecedoras do negócio e independentes entre si, com ausência de fatores que pressionem para a liquidação da transação ou que caracterizem uma transação compulsória.
II. Os custos indiretos de produção eventualmente não alocados aos produtos e os valores anormais de custos de produção devem ser reconhecidos como despesa do período em que ocorrem, sem transitar pelos estoques.
III. As classificações comuns de estoques são: mercadorias, bens de consumo de produção, materiais, produto em elaboração e produtos acabados. O prestador de serviços pode ter trabalhos em andamento classificáveis como estoque em elaboração.
IV. As demonstrações contábeis devem divulgar as políticas contábeis adotadas na mensuração dos estoques, incluindo formas e critérios de valoração utilizados.
Assinale a alternativa correta.

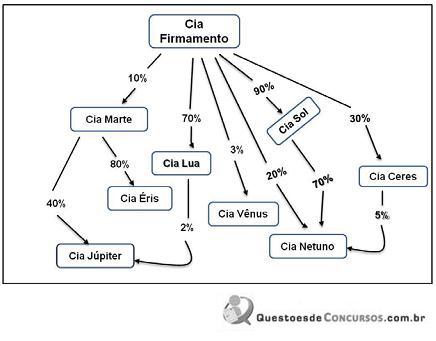
I. Ágio na emissão de ações.
II. Variação cambial de investimentos no exterior.
III. Aquisição de ações de emissão da própria empresa.
IV. Doações recebidas, mas com restrições a serem cumpridas.
V. Pagamento de dividendos já propostos e aprovados pela empresa.
Os eventos que NÃO alteram o Patrimônio Líquido são:
I. Os ativos fiscais diferidos devem ser ajustados a valor presente, caso sejam recuperáveis no longo prazo.
II. Os ativos financeiros classificados como destinados à negociação são mensurados ao valor justo.
III. Os investimentos em coligadas devem ser avaliados pelo método de equivalência patrimonial.
IV. Valores a receber de clientes no exterior devem ser convertidos, para fins de apresentação no Balanço Patrimonial, à taxa de câmbio em vigor na data da operação.
Está correto o que se afirma em
Custo de aquisição: R$ 200.000,00
Depreciação acumulada: R$ 50.000,00
Perda por Impairment: R$ 40.000,00
A empresa decidiu vender este imobilizado, em 31/12/2011, por R$ 100.000,00 à vista. Com base nestas informações, o resultado obtido com a venda do imobilizado foi, em reais,

 Conheça nossos planos