Questões de Concurso
Sobre contas: plano, teoria e classificação em contabilidade geral
Foram encontradas 1.938 questões


A Lei nº 6.404/76, apresenta a ordem de classificação das contas do ativo:
“Art. 178 [...]
§ 1º “no ativo, as contas serão classificadas em ordem decrescente de grau de liquidez”.
Essa afirmativa acarreta no fato da(s):
No final de cada exercício social, a empresa deve apurar o resultado obtido no período. Essa apuração ocorre mediante a transferência dos saldos das contas de resultado para uma conta transitória denominada Resultado do Exercício. Nesse momento de apuração do resultado contábil, um dos procedimentos é: ____________ as contas de resultado com saldo _____________, pelo valor de seu saldo, _____________, em contrapartida, a conta resultado do exercício.
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do trecho acima.
No que se refere ao patrimônio, às contas e à escrituração contábil, julgue o item.
Impostos a recuperar, Ações em Tesouraria e Capital a Integralizar são contas de saldo devedor.
Uma entidade apresentou o seguinte Balancete de Verificação:

A Entidade Empresarial SUCESSO apresentou seus saldos de contas referentes ao mês de setembro/18. Observe-os:
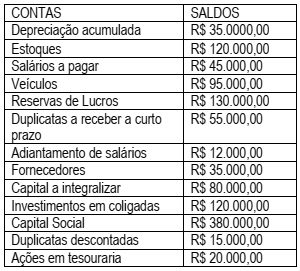
Diante dos saldos das contas patrimoniais apresentados,
assinale a alternativa correta.
Com base nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e nas disposições da Lei n.º 6.404/1976 e suas alterações acerca de demonstrações contábeis, julgue o próximo item.
A classificação de ativos e passivos como circulantes ou não
circulantes deve obedecer ao ciclo operacional da empresa.
São contas patrimoniais:
I. Salários a Pagar.
II. Adiantamento a Fornecedores.
III. Empréstimos.
Marque a alternativa correta.
Leia as afirmativas a seguir:
I. O ativo imobilizado compreende as obrigações que serão exigidas dentro de um exercício social.
II. No Excel 2010, a função “VARMUT.EX” transforma um texto qualquer em uma data.
Marque a alternativa CORRETA:
Dadas as afirmativas acerca da elaboração do plano de contas,
I. No Brasil, as contas do grupo Passivo devem ser organizadas pelo nível de liquidez, sempre iniciando com os itens de menor exigibilidade e finalizando com os de maior exigibilidade.
II. A criação do plano de contas exige a descrição de contas analíticas e sintéticas, sendo que as analíticas indicam os grandes grupos e as sintéticas as especificidades dentro de cada grupo.
III. O grupo Ativo deve ser organizado pelo grau de liquidez das contas iniciando com caixa e equivalentes de caixa e finalizando com o intangível (quando houver).
IV. O grupo Passivo é dividido em dois subgrupos: Passivo Circulante e Exigível a longo prazo.
V. A utilização de distintos critérios de mensuração de classes diferentes de ativos sugere que suas naturezas ou funções não são distintas e, portanto, não precisam ser apresentadas em contas separadas.
verifica-se que estão corretas apenas

 Conheça nossos planos