Questões de Concurso
Sobre contas: plano, teoria e classificação em contabilidade geral
Foram encontradas 1.938 questões


Considere as afirmações sobre os ativos imobilizados:
I. A entidade não reconhece no valor contábil de um item do ativo imobilizado os custos da manutenção periódica do item, sendo que esses custos são reconhecidos no resultado quando incorridos.
II. Itens do ativo imobilizado podem ser adquiridos por razões de segurança ou ambientais, já que, embora não aumentando diretamente os futuros benefícios econômicos de qualquer item específico já existente do ativo imobilizado, podem ser necessários para que a entidade obtenha os benefícios econômicos futuros dos seus outros ativos.
III. Sobressalentes, peças de reposição, ferramentas e equipamentos de uso interno são classificados como ativo imobilizado, quando a entidade espera usá-los por mais de um período, assim como se puderem ser utilizados somente em conexão com itens do ativo imobilizado.
Segundo a NBC TG 27 (R4), está(ão) CORRETA(S) a(s) afirmação(ões):
O Ativo Imobilizado é o item tangível que é mantido para o uso na produção ou fornecimento de bens ou serviços, ou para fins administrativos, inclusive os decorrentes de operações que transfiram para a entidade os benefícios, riscos e controle desses bens, cuja utilização se dará por mais de um período (exercício). Em relação ao Ativo Imobilizado, avalie se são verdadeiras (V) ou falsas (F) as afirmativas a seguir.
I O ativo imobilizado, incluindo os gastos adicionais ou complementares, é mensurado ou avaliado com base no valor de aquisição, produção ou construção.
II Quando os elementos do ativo imobilizado tiverem vida útil econômica limitada, ficam sujeitos a depreciação, amortização ou exaustão sistemática durante esse período, sem prejuízo das exceções expressamente consignadas.
III Quando se tratar de ativos do imobilizado obtidos a título gratuito, deve ser considerado o valor de R$ 0,01 na sua contabilização, pois o ativo deve possuir expressão monetária mínima.
As afirmativas I, II e III são, respectivamente:
Em relação à natureza contábil das contas, analise as assertivas e assinale a alternativa que aponta a(s) correta(s).
I. As contas do ativo aumentam a débito e consequentemente diminuem a crédito.
II. As contas do passivo e patrimônio líquido aumentam a crédito e consequentemente diminuem a débito.
III. As contas de receitas e despesas têm natureza devedora e consequentemente diminuem a crédito.
No que se refere aos conhecimentos preliminares de contabilidade, julgue o item.
As contas do plano de contas devem ser alteradas, ainda que essa alteração crie obstáculos para a comparação entre os diversos períodos contábeis.
No que se refere aos conhecimentos preliminares de contabilidade, julgue o item.
Se determinada conta agrupa os valores de um conjunto de outras contas que recebem lançamentos contábeis, ela deve ser chamada de conta analítica.
No que se refere aos conhecimentos preliminares de contabilidade, julgue o item.
De acordo com a teoria personalista, as contas dos agentes consignatários devem representar os bens da empresa.
Considere as seguintes contas da Empresa Tem de Tudo S/A:
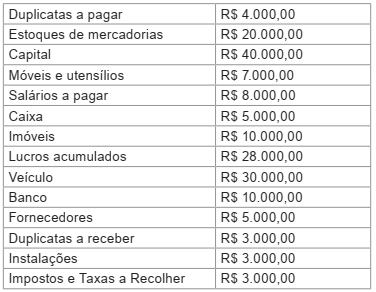
Qual é o valor do Passivo Circulante da Empresa Tem de Tudo S/A?
De acordo com Marion (2012), o Balanço Patrimonial é o mais importante relatório gerado pela Contabilidade, pois, através dele, pode-se identificar a saúde financeira e econômica da empresa. As duas colunas abaixo apresentadas fazem referência a grupos do Balanço Patrimonial. Sendo assim, relacione a primeira coluna com a segunda e assinale a alternativa que apresenta a sequência CORRETA:
I – Ativo Circulante
II – Passivo Circulante
III – Patrimônio
IV – Patrimônio Líquido
( ) Conjunto de Bens, Direitos e Obrigações.
( ) Bens e Direitos de Curto Prazo.
( ) Representa o Capital Próprio.
( ) Obrigações de Curto Prazo.

 Conheça nossos planos