Questões de Concurso Sobre contas: plano, teoria e classificação em contabilidade geral

Foram encontradas 1.938 questões

Ano: 2019 Banca: Quadrix Órgão: CFO Prova: Quadrix - 2019 - CFO-DF - Contador |
Q1134616 Contabilidade Geral

A respeito dos conceitos elementares de contabilidade, julgue o item.


As mudanças no cenário exterior à entidade controlada podem suscitar alterações no plano de contas que independam da vontade de seus administradores.

Alternativas
Ano: 2019 Banca: Quadrix Órgão: CFO Prova: Quadrix - 2019 - CFO-DF - Contador |
Q1134614 Contabilidade Geral

A respeito dos conceitos elementares de contabilidade, julgue o item.


Uma conta sintética recebe lançamentos que provocam repercussões em outros itens do patrimônio da entidade.

Alternativas
Ano: 2019 Banca: Quadrix Órgão: CFO Prova: Quadrix - 2019 - CFO-DF - Contador |
Q1134613 Contabilidade Geral

A respeito dos conceitos elementares de contabilidade, julgue o item.


De acordo com a teoria personalista, as contas dos agentes correspondentes representavam os direitos e as obrigações da entidade com terceiros.

Alternativas
Ano: 2019 Banca: Quadrix Órgão: CFO Prova: Quadrix - 2019 - CFO-DF - Contador |
Q1134612 Contabilidade Geral

A respeito dos conceitos elementares de contabilidade, julgue o item.


As contas retificadoras de ativo e passivo integram o conjunto de contas patrimoniais.

Alternativas
Q1133597 Contabilidade Geral

A empresa MM&Cia. possuía as seguintes contas em seu Ativo em 31/12/2017:
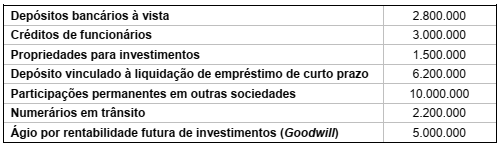

Imagem associada para resolução da questão


Acerca das contas apresentadas, o Saldo das Disponibilidades em 31/12/2017 é:

Alternativas
Q1133052 Contabilidade Geral
A empresa Cabo de Santo Agostinho S.A. apresentou os seguintes saldos no fim do exercício de 2018:
Gastos na emissão de ações                                        R$ 7.000,00 Duplicatas descontadas                                                R$ 5.000,00 Despesas antecipadas                                                  R$ 12.000,00 Capital social a integralizar                                           R$ 10.000,00 Ações em tesouraria                                                     R$ 3.000,00 Custo de transação a apropriar                                    R$ 1.000,00 Adiantamento de clientes                                             R$ 2.000,00 Perda estimada para redução ao valor recuperável     R$ 3.000,00 Ajuste a valor presente de cliente                                 R$ 8.000,00 Encargos financeiros a transcorrer                               R$ 1.000,00 Ajustes de avaliação patrimonial positivo                     R$ 3.500,00
Com base nas informações evidenciadas, essa empresa apresentará um saldo total das contas credoras no valor de
Alternativas
Q1123211 Contabilidade Geral
Uma indústria ofereceu a um de seus clientes, no início do ano, um substancial desconto, a manutenção do preço durante esse ano, bem como a garantia do suprimento quando solicitado, caso o cliente antecipasse o volume financeiro previsto para aquisição de seus produtos. Tendo sido a proposta prontamente aceita, a conta credora onde essa indústria registrará esse recebimento chama-se:
Alternativas
Q1118420 Contabilidade Geral
De acordo com as atuais Normas Brasileiras de Contabilidade, na auditoria das doações e subvenções governamentais para investimento recebidas pela entidade auditada, deve-se verificar se a contrapartida credora do aumento do Ativo por elas gerado foi registrada corretamente em conta de
Alternativas
Q1118419 Contabilidade Geral
O Passivo Fictício corresponde a
Alternativas
Q1118403 Contabilidade Geral
É uma conta do Passivo Circulante:
Alternativas
Ano: 2019 Banca: IBADE Órgão: IF-RO Prova: IBADE - 2019 - IF-RO - Técnico de Contabilidade |
Q1115285 Contabilidade Geral
No processo de elaboração do Plano de Contas, deve-se levar em consideração qual o objetivo da conta que se pretende criar, ou seja, qual o papel a ser desempenhado na escrituração. A essa qualidade atribuída à conta, denomina-se:
Alternativas
Q1108208 Contabilidade Geral
Sobre ativos e passivos circulantes e não circulantes, tomando como base os preceitos da NBC TG 26, assinale com V as afirmativas verdadeiras e com F as falsas.

( ) Um item do ativo deve ser classificado como ativo circulante de uma entidade quando se espera que seja realizado ou quando se pretende que seja vendido ou consumido no decurso normal do ciclo operacional da entidade.
( ) Um
item do passivo deve ser classificado como um elemento integrante do grupo passivo circulante de uma entidade quando é mantido por essa entidade essencialmente para a finalidade de ser negociado.
( ) O
passivo financeiro deve ser classificado como não circulante quando a sua liquidação estiver prevista para o período de até 12 meses após a data do balanço, e o prazo original para sua liquidação estiver definido para um período superior a 12 meses.
( ) Os
ativos não circulantes incluem ativos que são vendidos, consumidos ou realizados como parte do ciclo operacional normal, quando não se espera que sejam realizados no período de até 12 meses após a data do balanço.

Assinale a sequência correta.

Alternativas
Q1105543 Contabilidade Geral
Qual conta sintética é classificada no passivo não circulante?
Alternativas
Q1104762 Contabilidade Geral
As principais teorias das contas são as teorias personalista, patrimonialista e materialista. Esta última teoria é composta por contas
Alternativas
Q1104758 Contabilidade Geral
São contas do patrimônio líquido
Alternativas
Q1104756 Contabilidade Geral
No ativo, as contas são dispostas em ordem decrescente de grau de liquidez. Ele se subdivide em ativo circulante a ativo não circulante. Compõem o ativo não circulante o(s)
Alternativas
Q1103092 Contabilidade Geral
A informação estruturada não significa que a Contabilidade fornece as informações dispersas, e apenas seguindo as solicitações imediatas dos interessados, mas que as fornece de forma organizada (IUDÍCIBUS, MARION, 2017). É correto afirmar que os fatos e registros das operações da entidade, na qual se está aplicando a Contabilidade são estudadas e desenhadas minuciosamente através dos:
Alternativas
Q1103070 Contabilidade Geral
A empresa A adquiriu um terreno com a finalidade de mantê-lo em seu patrimônio para fins de valorização de capital a longo prazo, não pretendendo vendê-lo a curto prazo no curso ordinário dos negócios da entidade. A empresa A sabe que no longo prazo é provável que os benefícios econômicos futuros associados a esse terreno fluirão para a entidade e o seu custo pode ser mensurado confiavelmente. Ainda, a empresa A não almeja utilizá-lo na produção ou fornecimento de bens ou serviços ou para finalidades administrativas. Com base nas informações apresentadas e considerando a Norma Brasileira de Contabilidade NBC TG 28 (R4), este terreno deverá ser reconhecido no patrimônio da empresa A como:
Alternativas
Q1103061 Contabilidade Geral

A Sociedade Empresária criada em janeiro de 2018, quando iniciou suas atividades, apresentou ao final do ano as seguintes contas com seus respectivos saldos na sua contabilidade, após destinação do resultado apurado.
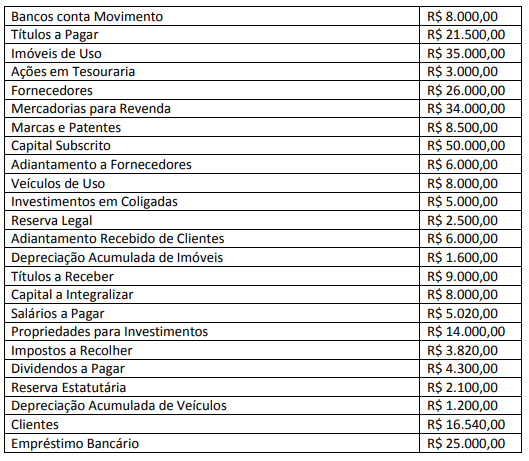
Imagem associada para resolução da questão

A partir dos dados apresentados ao final do ano de 2018, o valor total do Ativo Não Circulante Imobilizado é de:

Alternativas
Q1097057 Contabilidade Geral
Com relação à elaboração, à apresentação e à publicação das demonstrações financeiras, julgue os itens de 91 a 100.
As receitas de exercícios futuros descontadas dos custos e das despesas a elas correspondentes deverão ser classificadas no balanço patrimonial como resultado de exercícios futuros.
Alternativas
Respostas
581: C
582: E
583: C
584: C
585: B
586: C
587: C
588: C
589: D
590: E
591: D
592: D
593: D
594: A
595: E
596: D
597: A
598: B
599: A
600: E