Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.128 questões


Ano: 2008
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2008 - BNDES - Técnico Administrativo - Inglês |
Q162148
Contabilidade Geral
“As receitas e as despesas devem ser incluídas na apuração do resultado do período em que ocorrerem, sempre simultaneamente quando se correlacionarem, independentemente de recebimento ou pagamento”.
Marion, 2004.
O texto acima apresentado refere-se ao enunciado do Princípio Fundamental de Contabilidade da
Marion, 2004.
O texto acima apresentado refere-se ao enunciado do Princípio Fundamental de Contabilidade da
Ano: 2008
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2008 - BNDES - Técnico Administrativo - Inglês |
Q162147
Contabilidade Geral
A Empresa Irmãos Cabral S/A apresentou o seguinte balancete de verificação em 31.12.2007:
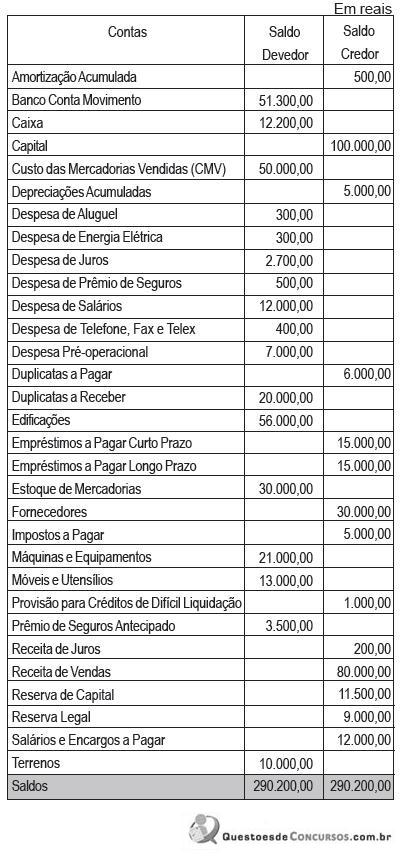
Com base nos dados, pode-se afirmar que as obrigações para com terceiros da Empresa Irmãos Cabral alcançou, em 31.12.2007, o montante, em reais, de
Com base nos dados, pode-se afirmar que as obrigações para com terceiros da Empresa Irmãos Cabral alcançou, em 31.12.2007, o montante, em reais, de
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
SEBRAE-BA
Provas:
CESPE - 2008 - SEBRAE-BA - Analista Técnico - Gestão de Pessoas
|
CESPE - 2008 - SEBRAE-BA - Analista Técnico - Setor de Pessoal |
Q158639
Contabilidade Geral
Texto associado
Com relação à Constituição Federal (CF) e à legislação
aplicável às micro e pequenas empresas no Brasil, julgue os
itens a seguir.
aplicável às micro e pequenas empresas no Brasil, julgue os
itens a seguir.
Se uma empresa apresentou, relativamente ao ano- calendário, a relação de contas a seguir, então, pelo critério do limite da receita bruta, tal empresa poderá enquadra-se na condição de microempresa.

Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
SEBRAE-BA
Prova:
CESPE - 2008 - SEBRAE-BA - Analista Técnico - Auditoria |
Q158290
Contabilidade Geral
Texto associado
Os denominados princípios fundamentais de contabilidade são macrorregras para a política informativa
patrimonial das aziendas ou entidades, baseados em doutrinas e teorias científicas, tendo por objetivos básicos uniformizar a terminologia, aproximar a imagem fiel do patrimônio e guiar as normas gerais reguladoras dos sistemas informativos.

A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue o item que se segue.
patrimonial das aziendas ou entidades, baseados em doutrinas e teorias científicas, tendo por objetivos básicos uniformizar a terminologia, aproximar a imagem fiel do patrimônio e guiar as normas gerais reguladoras dos sistemas informativos.
A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue o item que se segue.
O princípio da competência tem sido confundido, algumas vezes, com o da oportunidade, embora os dois apresentem conteúdos manifestamente diversos. Com o princípio da competência tem-se o conhecimento da variação e, no princípio da oportunidade, a determinação de sua natureza.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
SEBRAE-BA
Prova:
CESPE - 2008 - SEBRAE-BA - Analista Técnico - Auditoria |
Q158289
Contabilidade Geral
Texto associado
Os denominados princípios fundamentais de contabilidade são macrorregras para a política informativa
patrimonial das aziendas ou entidades, baseados em doutrinas e teorias científicas, tendo por objetivos básicos uniformizar a terminologia, aproximar a imagem fiel do patrimônio e guiar as normas gerais reguladoras dos sistemas informativos.
A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue o item que se segue.
patrimonial das aziendas ou entidades, baseados em doutrinas e teorias científicas, tendo por objetivos básicos uniformizar a terminologia, aproximar a imagem fiel do patrimônio e guiar as normas gerais reguladoras dos sistemas informativos.
A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue o item que se segue.
Como resultado da observância do princípio da oportunidade, desde que tecnicamente estimável, o registro das variações patrimoniais deve ser feito mesmo na hipótese de somente existir razoável certeza de sua ocorrência.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
SEBRAE-BA
Prova:
CESPE - 2008 - SEBRAE-BA - Analista Técnico - Auditoria |
Q158288
Contabilidade Geral
Texto associado
Os denominados princípios fundamentais de contabilidade são macrorregras para a política informativa
patrimonial das aziendas ou entidades, baseados em doutrinas e teorias científicas, tendo por objetivos básicos uniformizar a terminologia, aproximar a imagem fiel do patrimônio e guiar as normas gerais reguladoras dos sistemas informativos.
A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue o item que se segue.
patrimonial das aziendas ou entidades, baseados em doutrinas e teorias científicas, tendo por objetivos básicos uniformizar a terminologia, aproximar a imagem fiel do patrimônio e guiar as normas gerais reguladoras dos sistemas informativos.
A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue o item que se segue.
O patrimônio pertence à entidade, mas a recíproca não é verdadeira. A soma ou agregação de patrimônios autônomos não resulta em nova entidade, mas em uma unidade de natureza econômico-contábil.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
SEBRAE-BA
Prova:
CESPE - 2008 - SEBRAE-BA - Analista Técnico - Auditoria |
Q158285
Contabilidade Geral
Texto associado
Os denominados princípios fundamentais de contabilidade são macrorregras para a política informativa
patrimonial das aziendas ou entidades, baseados em doutrinas e teorias científicas, tendo por objetivos básicos uniformizar a terminologia, aproximar a imagem fiel do patrimônio e guiar as normas gerais reguladoras dos sistemas informativos.
A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue o item que se segue.
patrimonial das aziendas ou entidades, baseados em doutrinas e teorias científicas, tendo por objetivos básicos uniformizar a terminologia, aproximar a imagem fiel do patrimônio e guiar as normas gerais reguladoras dos sistemas informativos.
A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue o item que se segue.
A situação-limite na aplicação do princípio da continuidade é aquela em que há a completa cessação das atividades da entidade, quando determinados ativos, como, por exemplo, os valores diferidos, deixarão de ostentar tal condição, passando à condição de receitas.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
SEBRAE-BA
Prova:
CESPE - 2008 - SEBRAE-BA - Analista Técnico - Auditoria |
Q158284
Contabilidade Geral
Texto associado
Os denominados princípios fundamentais de contabilidade são macrorregras para a política informativa
patrimonial das aziendas ou entidades, baseados em doutrinas e teorias científicas, tendo por objetivos básicos uniformizar a terminologia, aproximar a imagem fiel do patrimônio e guiar as normas gerais reguladoras dos sistemas informativos.
A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue o item que se segue.
patrimonial das aziendas ou entidades, baseados em doutrinas e teorias científicas, tendo por objetivos básicos uniformizar a terminologia, aproximar a imagem fiel do patrimônio e guiar as normas gerais reguladoras dos sistemas informativos.
A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue o item que se segue.
No reconhecimento de exigibilidades, o princípio da prudência envolve sempre o elemento incerteza em algum grau, pois, havendo certeza, cabe, simplesmente, o reconhecimento dela, segundo o princípio da oportunidade.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
SEBRAE-BA
Prova:
CESPE - 2008 - SEBRAE-BA - Analista Técnico - Auditoria |
Q158283
Contabilidade Geral
Texto associado
Os denominados princípios fundamentais de contabilidade são macrorregras para a política informativa
patrimonial das aziendas ou entidades, baseados em doutrinas e teorias científicas, tendo por objetivos básicos uniformizar a terminologia, aproximar a imagem fiel do patrimônio e guiar as normas gerais reguladoras dos sistemas informativos.
A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue o item que se segue.
patrimonial das aziendas ou entidades, baseados em doutrinas e teorias científicas, tendo por objetivos básicos uniformizar a terminologia, aproximar a imagem fiel do patrimônio e guiar as normas gerais reguladoras dos sistemas informativos.
A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue o item que se segue.
Segundo o princípio da competência, considerar-se-á realizada a receita quando da extinção, parcial ou total, de um passivo, qualquer que seja o motivo, se ocorrer desaparecimento concomitante de um ativo de valor igual ou maior.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
HEMOBRÁS
Prova:
CESPE - 2008 - HEMOBRÁS - Técnico de Contabilidade |
Q154144
Contabilidade Geral
Texto associado
Com relação a conceitos, objetivos e finalidades da contabilidade e das
demonstrações contábeis, julgue os itens subseqüentes.
demonstrações contábeis, julgue os itens subseqüentes.
É objetivo das demonstrações contábeis fornecer aos usuários da informação contábil subsídios acerca da posição patrimonial e financeira da entidade que sejam úteis para avaliações e tomadas de decisão econômica.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
HEMOBRÁS
Prova:
CESPE - 2008 - HEMOBRÁS - Técnico de Contabilidade |
Q154133
Contabilidade Geral
Texto associado

Com base no quadro acima, julgue os itens a seguir.
Com base no quadro acima, julgue os itens a seguir.
O ativo permanente investimentos corresponde a R$ 46.890.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
HEMOBRÁS
Prova:
CESPE - 2008 - HEMOBRÁS - Técnico de Contabilidade |
Q154132
Contabilidade Geral
Texto associado
Com base no quadro acima, julgue os itens a seguir.
Com base no quadro acima, julgue os itens a seguir.
O ativo permanente intangível corresponde a R$ 32.490.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
HEMOBRÁS
Prova:
CESPE - 2008 - HEMOBRÁS - Técnico de Contabilidade |
Q154131
Contabilidade Geral
Texto associado
Com base no quadro acima, julgue os itens a seguir.
Com base no quadro acima, julgue os itens a seguir.
O ativo permanente imobilizado totaliza R$ 75.900.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
HEMOBRÁS
Prova:
CESPE - 2008 - HEMOBRÁS - Técnico de Contabilidade |
Q154129
Contabilidade Geral
Texto associado
A contabilização de operações típicas das empresas exige a
elaboração de um plano de contas para cada segmento de
atuação. O plano de contas é elaborado pela empresa, e
geralmente, pode variar dentro do mesmo segmento. Acerca do
plano de contas, dos registros contábeis e das características
dos componentes patrimoniais, julgue os itens que se seguem.
elaboração de um plano de contas para cada segmento de
atuação. O plano de contas é elaborado pela empresa, e
geralmente, pode variar dentro do mesmo segmento. Acerca do
plano de contas, dos registros contábeis e das características
dos componentes patrimoniais, julgue os itens que se seguem.
As entidades normalmente obtêm ativos comprando-os ou produzindo-os, mas outras transações ou eventos podem gerar ativos. O registro dos ativos vincula-se, necessariamente, às suas características e à sua liquidez. As transações ou eventos previstos para ocorrer no futuro não podem resultar, por si mesmos, no reconhecimento de ativos; por isso, por exemplo, a intenção de adquirir um veículo não atende, por si só, à definição de um ativo.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
HEMOBRÁS
Prova:
CESPE - 2008 - HEMOBRÁS - Técnico de Contabilidade |
Q154127
Contabilidade Geral
Texto associado
A contabilização de operações típicas das empresas exige a
elaboração de um plano de contas para cada segmento de
atuação. O plano de contas é elaborado pela empresa, e
geralmente, pode variar dentro do mesmo segmento. Acerca do
plano de contas, dos registros contábeis e das características
dos componentes patrimoniais, julgue os itens que se seguem.
elaboração de um plano de contas para cada segmento de
atuação. O plano de contas é elaborado pela empresa, e
geralmente, pode variar dentro do mesmo segmento. Acerca do
plano de contas, dos registros contábeis e das características
dos componentes patrimoniais, julgue os itens que se seguem.
Uma característica intrínseca dos componentes do passivo é a sua exigibilidade imediata ou futura. Os passivos devem ser contabilizados quando proporcionam algum vínculo a ativo ou conta de resultado. Há obrigações que advêm de contratos escritos e outras que, pelo princípio da prudência, devem ser registradas mesmo como resultado de negociações verbais.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
HEMOBRÁS
Prova:
CESPE - 2008 - HEMOBRÁS - Técnico de Contabilidade |
Q154123
Contabilidade Geral
Texto associado
O registro dos eventos contábeis segue o que preconiza o método
das partidas dobradas. Acerca desse tema, julgue os itens
subseqüentes.
das partidas dobradas. Acerca desse tema, julgue os itens
subseqüentes.
As culturas permanentes ou periódicas de árvores ou vegetações devem ser registradas no ativo permanente imobilizado.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
HEMOBRÁS
Prova:
CESPE - 2008 - HEMOBRÁS - Técnico de Contabilidade |
Q154122
Contabilidade Geral
Texto associado
O registro dos eventos contábeis segue o que preconiza o método
das partidas dobradas. Acerca desse tema, julgue os itens
subseqüentes.
das partidas dobradas. Acerca desse tema, julgue os itens
subseqüentes.
O registro de marcas e patentes adquiridas a prazo proporciona um débito no ativo permanente intangível e um crédito em contas a pagar. No caso de pagamento em longo prazo, o registro dessa operação não afeta o índice de liquidez corrente.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
HEMOBRÁS
Prova:
CESPE - 2008 - HEMOBRÁS - Técnico de Contabilidade |
Q154120
Contabilidade Geral
Texto associado
O registro dos eventos contábeis segue o que preconiza o método
das partidas dobradas. Acerca desse tema, julgue os itens
subseqüentes.
das partidas dobradas. Acerca desse tema, julgue os itens
subseqüentes.
A contabilização dos gastos aplicados para o desenvolvimento de novos produtos proporciona débito no ativo permanente diferido e crédito do disponível.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
HEMOBRÁS
Prova:
CESPE - 2008 - HEMOBRÁS - Técnico de Contabilidade |
Q154119
Contabilidade Geral
Texto associado
O registro dos eventos contábeis segue o que preconiza o método
das partidas dobradas. Acerca desse tema, julgue os itens
subseqüentes.
das partidas dobradas. Acerca desse tema, julgue os itens
subseqüentes.
A contabilização da perda de estoques não-provisionada reduz a conta de estoques e também o resultado do exercício, de modo que o registro deve ser a débito de perda de estoques e crédito de estoque de mercadorias.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
HEMOBRÁS
Prova:
CESPE - 2008 - HEMOBRÁS - Técnico de Contabilidade |
Q154116
Contabilidade Geral
Texto associado
O registro dos eventos contábeis segue o que preconiza o método
das partidas dobradas. Acerca desse tema, julgue os itens
subseqüentes.
das partidas dobradas. Acerca desse tema, julgue os itens
subseqüentes.
O registro do adiantamento de salários deve ser a débito do passivo circulante e a crédito do disponível.

 Conheça nossos planos