Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.128 questões


divulgação das demonstrações contábeis, julgue os
seguintes itens.
empresas, julgue os próximos itens.
empresas, julgue os próximos itens.
Qual o lançamento, sem data e histórico, para registrar essa operação na Empresa Delfos, em reais, em 31 de março de 2008?
I. No ativo, as contas serão dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados, nos seguintes grupos: ativo circulante; ativo realizável a longo prazo; ativo permanente, dividido em investimentos, imobilizado, intangível e diferido.
II. O patrimônio líquido pode ser dividido em capital social, reservas de capital, ajustes de avaliação patrimonial, reservas de lucros, ações em tesouraria e prejuízos acumulados.
III. No ativo imobilizado, serão registrados os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa fi nalidade, inclusive os decorrentes de operações que transfi ram à companhia os benefícios, riscos e controle desses bens.
IV. Serão classifi cadas como reservas de capital as contas que registrarem o produto da alienação de partes benefi ciárias e bônus de subscrição, o prêmio recebido na emissão de debêntures e as doações e as subvenções para investimento.
V. Serão classifi cadas como ajustes de avaliação patrimonial, enquanto não computadas no resultado do exercício em obediência ao regime de competência, as contrapartidas de aumentos ou diminuições de valor atribuído a elementos do ativo e do passivo, em decorrência da sua avaliação a preço de mercado.
As projeções para o exercício de 2007 estão considerando um aumento no prazo oferecido aos clientes para 45 dias, o que deverá aumentar as vendas totais em 10%, sendo mantido o mesmo valor em reais das vendas à vista.
Considerando-se apenas as informações acima, o investimento marginal em Duplicatas a Receber que a empresa terá de fazer mensalmente, em reais, será de
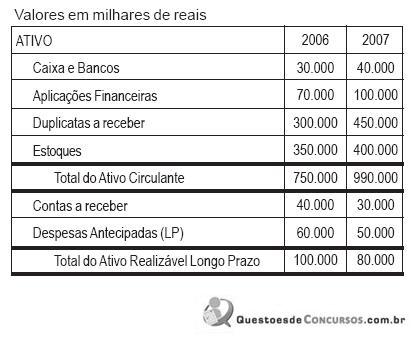
Com base nos dados acima, pode-se afirmar que a variação de 2007 em relação a 2006 (análise horizontal anual) do saldo da conta Estoques foi de

A escrituração contábil das garantias contratuais, na forma de títulos e documentos, não será efetuada nos sistemas
A Cia. BETA apresentou o seguinte balancete, em reais, em 31 de março de 2007:

Em abril de 2007, a empresa realizou as operações a seguir.
• Pagamento, através de cheque, dos salários e encargos provisionados.
• Venda de mercadorias, a prazo, por R$ 30.000,00, sendo a baixa de estoque de R$ 25.000,00.
• Compra de um veículo usado por R$ 8.000,00, sendo R$ 2.000,00 à vista, pagos em dinheiro, e o restante em 6 prestações de R$ 1.000,00.
• Recebimento da duplicata a receber de um cliente, em cheque, depositado imediatamente no Banco: R$ 15.000,00.
• Pagamento de fornecedores, em cheque: R$ 20.000,00.
• Aquisição de mercadorias para revenda, a prazo: R$ 40.000,00.
• Venda de mercadorias à vista, no valor de R$ 15.000,00, recebidos em dinheiro, sendo a baixa de estoque de R$ 13.000,00.
• Pagamento de despesas, em dinheiro:
• Condomínio R$ 2.000,00
• Luz e telefone R$ 1.200,00
• Despesas Diversas R$ 1.300,00
• Provisão do salário do mês: R$ 6.000,00.
• Pagamento de empréstimo, em dinheiro: R$ 5.000,00.
Com base nos dados acima, o saldo da conta Caixa, em
reais, em 30 de abril de 2007, será:
A empresa Aprovação tem registradas as seguintes informações (expressas em R$ 1,00):
Ativo Permanente |
Ano 2005 |
Ano 2006 |
|
Participação em Controladas Terrenos Imobilizações (-) Depreciação Acumulada Diferido (-) Amortização Acumulada |
215.000 150.000 85.000 3.500 45.000 1.500 |
480.000 215.000 150.000 9.500 105.000 7.500 |
O Resultado Líquido, para Origens e Aplicações de Recursos, corresponde a
Os sócios da empresa Raminho decidiram aumentar o seu capital social em R$ 658.000,00, equivalentes a 5% do próprio capital social, isto por incorporação de seus lucros, por meio das reservas de lucros, que por sua vez montavam o valor de R$ 1.230.000,00. Tal decisão acarretará em registro de um fato contábil de natureza

 Conheça nossos planos