Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.128 questões


• Em 1/1/2014, aquisição de R$ 200.000,00 em estoques pagos à vista.
• Em 1/3/2014, contratação e pagamento de serviços de segurança por três anos no valor de R$ 72.000,00, que começou a ser executado imediatamente.
• Em 1/4/2014, compra, a prazo, de um terreno no valor de R$ 32.000,00, com o primeiro pagamento previsto para o início de 2015.
• Em 5/9/2014, pagamento, em dinheiro, de empréstimos de R$ 150.000,00. • Em 31/10/2014, venda, a prazo, por R$ 180.000,00, de 50% das mercadorias adquiridas em 1/1/2014. Recebimento previsto para o início do próximo ano.
• Em 30/11/14, reconhecimento e pagamento de juros no valor de R$ 4.500,00 referente a financiamento.
Com base nessas informações, assinale a alternativa que indica o valor a ser apropriado pela empresa X como despesa, segundo o regime de competência, no final do ano de 2014
• O fechamento do balanço será em 31 de dezembro de 2013, portanto, trata-se de um balancete para tal fechamento. Nesse caso, o candidato deverá realizar tal fechamento.
• A empresa está enquadrada no sistema de apuração de imposto de renda e da contribuição social pelo Lucro Real, portanto, o regime do PIS e da COFINS é não cumulativo. Pede-se considerar o cálculo anual para as contribuições.
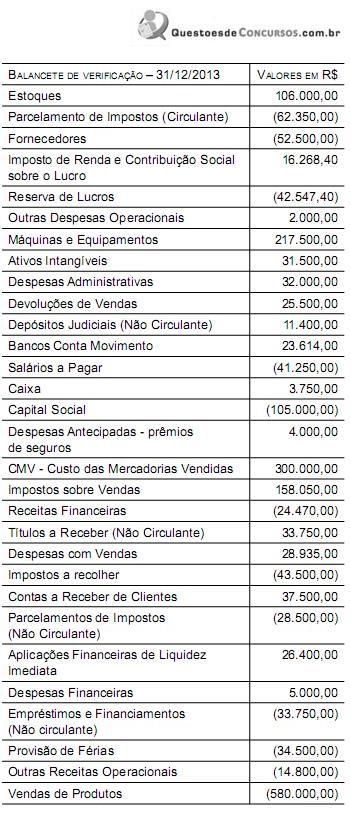
Demonstra o lucro líquido do exercício, bem como lançamento contábil para o encerramento do balanço, a seguinte alternativa:
Nesse caso, assinale a alternativa que apresenta um exemplo de circunstância que pode ser uma ameaça de interesse próprio para o contador interno.
O capital autorizado é uma prerrogativa em que a Assembleia Geral delega ao Conselho de Administração para promover aumentos de capital mediante subscrições até um limite por ela determinado.
Sobre o capital autorizado, assinale a alternativa CORRETA.
Associe corretamente os princípios contábeis apresentados na COLUNA I com seu significado na COLUNA II.
COLUNA I
1. Princípio da entidade.
2. Princípio da continuidade.
3. Princípio da competência.
4. Princípio da prudência.
5. Princípio do registro pelo valor original.
COLUNA II
( ) Influencia o valor econômico dos ativos e, em muitos casos, o valor e o vencimento dos passivos.
( ) As receitas e as despesas devem ser incluídas na apuração do resultado do período em que ocorrerem.
( ) Determina a noção de menor valor para os componentes do ativo e de maior valor para os do passivo.
( ) Reconhece o patrimônio como objeto da contabilidade.
( ) Os componentes do patrimônio devem ser registrados pelo valor original das transações, com o mundo exterior, expresso a valor presente da moeda do país.
Assinale a alternativa que apresenta a sequência CORRETA.
Analise as assertivas e assinale a alternativa que aponta as corretas.
De acordo com a Lei 6.4320/64, a Receita Patrimonial é composta por
I. Receitas Imobiliárias.
II. Receita de Serviços Industriais.
III. Receitas de Valores Mobiliários.
IV. Participações e Dividendos.
V. Alienação de Bens Móveis e Imóveis.
VI. Outras Receitas Patrimoniais.
Qual das alternativas a seguir apresenta um direito da empresa contra terceiros e uma obrigação da empresa com terceiros, respectivamente?
Os dispositivos da Resolução CFC nº 750/1993, que dispunha sobre os Princípios Fundamentais de Contabilidade, foram atualizados e consolidados por força da Resolução CFC nº 1.282. Tais procedimentos foram adotados com vistas a promover uma harmonização. O Princípio do Registro pelo Valor Original determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional. Para a efetivação desse princípio, algumas bases de mensuração devem ser utilizadas em graus distintos e combinadas, ao longo do tempo, de diferentes formas. Além disso, podem ocorrer variações do custo histórico, pois, uma vez integrado ao patrimônio, os componentes patrimoniais, ativos e passivos, podem sofrer variações decorrentes de diversos fatores. Quando os ativos são mantidos pelos valores em caixa ou equivalentes de caixa, os quais poderiam ser obtidos pela venda em uma forma ordenada, verifica-se a variação do custo histórico decorrente do seguinte fator:
No início do mês de agosto de 20x4, uma empresa que fabrica móveis sob medida recebeu um encomenda de móveis para um escritório. O contrato foi fechado no final do mês de agosto, após aprovação do projeto, no valor de R$24.000. O prazo para entrega é de 30 dias e o pagamento será feito em três parcelas mensais e iguais, sendo a primeira na entrega da encomenda. A empresa fabricante deve reconhecer a receita:

 Conheça nossos planos