Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.125 questões


De acordo com a NBC TG ESTRUTURA CONCEITUAL – ESTRUTURA CONCEITUAL PARA ELABORAÇÃO E DIVULGAÇÃO DE RELATÓRIO CONTÁBIL-FINANCEIRO, as Características Qualitativas da informação Contábil-Financeira Útil se dividem em Qualitativas Fundamentais e Qualitativas de Melhoria.
Considerando-se o exposto, é CORRETO afirmar que:
Um determinado analista preparou a Análise Vertical das Demonstrações Contábeis de uma Sociedade Empresária conforme a fórmula:
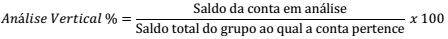
A partir desses cálculos de Análise Vertical, obtiveram-se 40% para o Ativo Circulante.
Considerando-se apenas as informações apresentadas e de acordo com
a classificação contida na NBC TG 26 (R4) – APRESENTAÇÃO DAS
DEMONSTRAÇÕES CONTÁBEIS, entre as opções apresentadas a
seguir, assinale a opção que apresenta uma interpretação correta do
índice mencionado.
Em 2.1.2017, uma Indústria contratou uma construtora para prestar serviços de reforma predial em sua sede.
Conforme contrato firmado, durante o mês de janeiro a construtora disponibilizou equipe especializada para executar a reforma e, no dia 31.1.2017, data da conclusão dos serviços, emitiu Nota Fiscal de Prestação de Serviços com os seguintes dados:
 data da emissão da Nota Fiscal: 31.1.2017
 valor dos serviços prestados: R$42.000,00
 data prevista para o recebimento do valor referente aos serviços
prestados: 28.2.2017
 INSS calculado sobre serviços prestados: 11%
O art. 31 da Lei n.º 8.212, de 24 de julho de 1991, que dispõe sobre a organização da Seguridade Social, institui Plano de Custeio e dá outras providências, diz:
A empresa contratante de serviços executados mediante cessão de mão de obra, inclusive em regime de trabalho temporário, deverá reter 11% (onze por cento) do valor bruto da nota fiscal ou fatura de prestação de serviços e recolher, em nome da empresa cedente da mão de obra, a importância retida até o dia 20 (vinte) do mês subsequente ao da emissão da respectiva nota fiscal ou fatura, ou até o dia útil imediatamente anterior se não houver expediente bancário naquele dia, observado o disposto no § 5º do art. 33 desta Lei.
Considerando-se apenas as informações apresentadas, indique, entre
as opções a seguir, o lançamento contábil a ser feito pela construtora
que representa o registro dos fatos descritos em 31.1.2017.
Em 31.1.2017, uma Sociedade Empresária recebeu de cliente o valor de R$10.000,00, a título de adiantamento de serviços a serem prestados durante o mês de fevereiro.
No dia 28.2.2017, a Sociedade Empresária concluiu os serviços e emitiu uma Nota Fiscal de Prestação de Serviços no valor de R$9.200,00. Na mesma data, devolveu ao cliente, em dinheiro, o valor de R$800,00.
Considerando-se apenas as informações apresentadas e desconsiderando-se a incidência de tributos, entre as opções apresentadas indique o lançamento contábil realizado pela Sociedade Empresária que reflete o registro da transação ocorrida em 28.2.2017.
Uma Sociedade Empresária efetuou, em 31.12.2015, uma venda no valor de R$40.000,00, para receber o valor em parcela única, com vencimento em cinco anos.
Caso a venda fosse efetuada à vista, de acordo com opção disponível, o valor da venda teria sido de R$24.836,85, o que corresponde a uma taxa de juros imputada de 10% ao ano, equivalente à taxa de juros de mercado.
Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 12 – AJUSTE A VALOR PRESENTE, o valor contábil atualizado de Contas a Receber decorrente dessa transação de venda, em 31.12.2016, é de:
Uma Sociedade Empresária que possui um único estabelecimento apresentava, em 31.1.2017, após a apuração do Imposto sobre Circulação de Mercadorias – ICMS, um saldo de ICMS a Recuperar de R$2.500,00.
Durante o mês de fevereiro, a Sociedade Empresária efetuou registros que totalizaram R$27.000,00, a crédito de ICMS a Recolher pelas vendas de mercadorias, e de R$21.600,00, a débito de ICMS a Recuperar pela compra de mercadorias.
Considerando-se apenas as informações apresentadas, o registro contábil relativo à apuração do ICMS no mês de fevereiro de 2017 será:
Uma Sociedade Empresária iniciou suas atividades em janeiro de 2017. Nesse mês, realizou as seguintes transações:
 Aquisição de mercadorias por R$20.000,00. Neste valor está incluído
Imposto sobre Circulação de Mercadorias e Serviços – ICMS
recuperável, no valor de R$3.400,00.
 Venda, por R$25.000,00, de 50% das mercadorias adquiridas. Sobre
a receita obtida na operação, há incidência apenas do ICMS na
alíquota de 12%.
Considerando-se que essas foram as únicas transações efetuadas no mês, após o registro contábil de apuração do ICMS, a Sociedade Empresária apresentará:
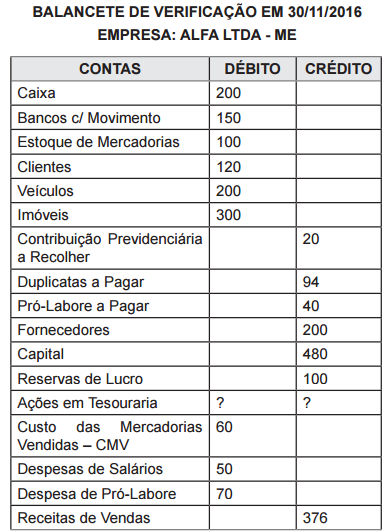
Baseado nos saldos das contas apresentados no seguinte balancete de verificação, assinale a alternativa que informa o saldo da conta Ações em Tesouraria.

 Conheça nossos planos