Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.125 questões


Acerca de contabilidade geral, julgue o item.
Os empréstimos de sociedades coligadas ou controladas,
diretores, acionistas ou participantes no lucro da
companhia que não constituírem operações habituais,
sem prazo de vencimento, serão classificados no passivo
não circulante.
Acerca de contabilidade geral, julgue o item.
Suponha-se que se tenha constatado que o valor do lançamento
D – abatimentos sobre vendas – R$ 1.000,00
C – clientes – R$ 1.000,00
deveria ter sido registrado por R$ 700,00.
A retificação será feita mediante o lançamento de complementação
D – clientes – R$ 300,00
C – abatimentos sobre vendas – R$ 300,00.
Acerca de contabilidade geral, julgue o item.
Quando a entidade adotar escrituração contábil digital,
não haverá necessidade de impressão e encadernação
em forma de livro, mas será obrigatória a manutenção de
arquivo magnético com autenticação do registro público.
Acerca de contabilidade geral, julgue o item.
O detalhamento dos registros contábeis é prerrogativa
de cada entidade, não cabendo à autoridade reguladora
determinar a adoção de um padrão pré-definido.
Acerca de contabilidade geral, julgue o item.
O regime de competência pressupõe a confrontação
entre receitas e despesas. Nesse sentido, uma despesa
será reconhecida imediatamente na demonstração do
resultado quando um gasto não produzir benefícios
econômicos futuros e estes benefícios não ensejarem
reconhecimento no balanço patrimonial como um ativo.
Acerca de contabilidade geral, julgue o item.
A existência do plano de contas impede que, em um
lançamento, a conta a ser utilizada seja trocada ou o
registro, invertido.
Acerca de contabilidade geral, julgue o item.
Na codificação adotada em determinado plano de
contas, o título Bancos estava representado da seguinte
maneira: 1.1.1.002. Isso significa que o registro
específico de uma transação com determinado banco
será efetuado em uma conta de 5.º grau.
Acerca de contabilidade geral, julgue o item.
Em um modelo de plano de contas convencional, são
contas patrimoniais Fretes sobre compras, Encargos
financeiros a apropriar e Receitas recebidas
antecipadamente.
Acerca de contabilidade geral, julgue o item.
O lançamento representado por
D – empréstimo a curto prazo
D – juros sobre empréstimos
C – empréstimos a longo prazo
corresponde a uma variação mista diminutiva.
Analise os itens a seguir:
Em 31.03.2017, a empresa apresentava saldos nas seguintes contas:
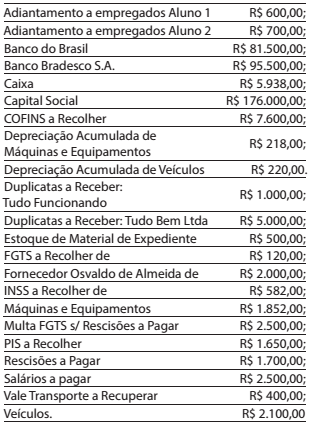
Assinale a alternativa que apresenta o valor total do
balancete de verificação.
No dia 1ª de outubro de 2016, a empresa IRPF tomou um empréstimo no Banco do Brasil.
Analise os dados abaixo:
 Data da contratação . . . . . . . . . . . . . 01/10/2016
 Valor do empréstimo . . . . . . . . . . . R$ 320.000,00
 Data de vencimento (parcela única) . . . 31/12/2016
 Valor da taxa bancária . . . . . . . . . . . . R$ 1.600,00
 Valor da Comissão sobre Repasse . . . . R$ 2.176,00
 Valor de juros prefixados do período . . R$ 48.000,00
 Valor líquido do empréstimo . . . . . . R$ 316.224,00
Assinale a alternativa que apresenta o saldo do grupo
de contas de “Empréstimos” em 31/10/2016.
Os fatos contábeis (ou administrativos), classificados como permutativos, modificativos ou mistos, geram os registros realizados pela contabilidade, os quais, por sua vez, servem de base para a elaboração das demonstrações contábeis.
Considerando essa classificação, a compra de uma mercadoria e sua posterior revenda (com lucro) são fatos, respectivamente,
Uma Empresa Individual de Responsabilidade Limitada possui um único proprietário, que exige do Profissional da Contabilidade responsável que ignore os ajustes relacionados às estimativas de perdas econômicas, para que não afetem o resultado.
Segundo o proprietário:
As estimativas de perdas previstas no conjunto normativo, assim como a redução ao Valor Realizável Líquido, Redução ao Valor Recuperável e com Créditos de Liquidação Duvidosa não são dívidas, ou seja, não serão pagas, e refletem apenas reduções nos benefícios dos ativos, o que interessa apenas a mim, especificamente.
Considero ainda inadequado o seu reconhecimento no resultado, pois será reduzido o lucro ou o prejuízo aumentado, pois o Fisco não admite a sua dedutibilidade.
Afinal, sou o proprietário e o Gestor, portanto, como usuário principal, minhas necessidades é que devem ser atendidas.
Considerando-se a NBC TG ESTRUTURA CONCEITUAL – ESTRUTURA CONCEITUAL PARA ELABORAÇÃO E DIVULGAÇÃO DE RELATÓRIO CONTÁBIL-FINANCEIRO, é CORRETO afirmar que o Profissional da Contabilidade:

 Conheça nossos planos