Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.125 questões


Dadas as afirmativas, tendo como base o Sistema de Partidas Dobradas,
I. A soma dos débitos é sempre igual à soma dos créditos. Exemplo: a compra de um veículo à vista por R$ 30.000.
II. O total do ativo será sempre igual à soma do passivo exigível com o patrimônio líquido.
III. A compra de mercadorias a prazo aumenta o Ativo a crédito, e aumenta o Passivo a débito.
IV. Um ou mais débitos numa ou mais contas deve corresponder a um ou mais créditos de valor equivalente em uma ou mais contas.
verifica-se que está(ão) correta(s)
É representado pelas dívidas a longo prazo, ou seja, as dívidas fundadas, que compreendem as obrigações a serem pagas após o exercício seguinte.
O trecho dado conceitua o(a)
De acordo com a estrutura de contas dos Ativos Circulante e Não Circulante, relacione a coluna da direta com a da esquerda. Em seguida, assinale a sequência correta, de cima para baixo:
1) ATIVO CIRCULANTE
2) NÃO CIRCULANTE
( ) Caixa
( ) Investimentos.
( ) adiantamentos de Suprimento.
( ) Bens Móveis.
( ) Estoques.
( ) Parcelamento de Débitos.
( ) Tributos e Contribuições a Recuperar.
( ) Bens Imóveis.
Acerca da escrituração, em Contabilidade Geral, analise os dados a seguir:
• data de operação;
• conta a ser debitada;
• conta a ser creditada;
• histórico da operação, mencionando os documentos com probatórios da operação;
• valor da operação em moeda.
As informações dadas se referem ao(às)
I. As obrigações de uma empresa em moeda estrangeira devem ser convertidas em moeda nacional à taxa de câmbio em vigor na data do balanço. II. As obrigações, encargos e riscos classificados no passivo não circulante serão ajustados a valor presente, sendo os demais ajustados quando houver efeito relevante. III. Valor recuperável de um ativo é o valor entre o valor contábil e o seu valor em uso. IV. Ações em tesouraria são ações adquiridas pela própria empresa e mantidas em tesouraria no limite do saldo de lucros acumulados, com o fim de venda futura.
Estão corretas apenas as afirmativas
• juros passivos: $ 2.700,00; • IOF: $ 340,00; e, • variações cambiais passivas: $ 1.120,00.
Essas despesas devem estar classificadas como:
Considere as seguintes informações:
I. A Cia. A adquiriu 60% das ações ordinárias da Cia. B, passando a ter o controle desta.
II. A Cia. B adquiriu ações da Cia. C e as classificou como para negociação.
III. A Cia. C adquiriu da Cia. D um conjunto de computadores especiais para revendê-los.
IV. A Cia. D adquiriu títulos para manter até o vencimento, sendo este em dois anos.
Os ativos adquiridos pelas Cias. A, B, C e D foram classificados no Balanço Patrimonial das respectivas empresas, no ativo

O valor total do Ativo Não Circulante em 31/12/2016 era, em reais,
Indique a opção que representa o lançamento a seguir.
D – Exaustão Acumulada
C – Exaustão
Com relação às demonstrações contábeis, analise as informações a seguir.
1) Balanço patrimonial é um demonstrativo contábil que, em dado momento, apresenta de forma sintética e ordenada as contas patrimoniais agrupadas de acordo com a natureza dos bens, direitos e obrigações que representam. Tem por finalidade apresentar a situação patrimonial em dado momento.
2) A obrigatoriedade de apresentação da demonstração do valor adicionado, segundo a “Lei das Sociedades por Ações” abrange todas as sociedades por ações.
3) O artigo 188 da Lei nº 6.404/76, com redação da Lei nº 11.638/07, determina, no inciso I, “Demonstração dos fluxos de caixa”, as alterações ocorridas durante o exercício no saldo de caixa e equivalentes de caixa, segregando-se essas alterações em três fluxos: operações, financiamentos e investimentos.
4) A demonstração de lucros ou prejuízos acumulados, se elaborada e publicada pela companhia aberta, poderá substituir a demonstração das mutações do patrimônio líquido.
Estão corretas:
Considere os saldos apresentados nas contas contábeis especificadas em 01/12/X1 e os fatos administrativos de Dez/X1 abaixo discriminados:
Contas Contábeis (01/12/X1):
Caixa R$ 25; Fornecedores R$ 80; Bancos R$ 47; Capital Social R$ 217; Mercadorias R$ 160; Empréstimos R$ 50; Aplicação em Poupança R$ 115.
Fatos administrativos (Dez/X1) (desconsiderar a incidência dos tributos):
a. Venda de mercadoria a prazo por R$ 120 (Custo da mercadoria R$ 50).
b. Pagamento de fretes em cheque R$ 20.
c. Venda de mercadoria à vista, em dinheiro, por R$ 110 (Custo da mercadoria R$ 60).
d. Pagamento de parte dos empréstimos em dinheiro R$ 35.
e. Pagamento de duplicata de fornecedor no valor de R$ 30, com antecipação, obtendo-se desconto de R$ 4. Líquido pago em dinheiro R$ 26.
f. Recebido duplicata do valor de R$ 30 com antecipação, concedendo-se desconto de R$ 2. Líquido creditado no banco R$ 28.
g. Depósito em dinheiro no banco R$ 25.
h. Valor da folha de pagamento de Dez/X1 (Salários) no valor de R$ 27, que será pago em janeiro/X2.
O resultado líquido do exercício é:
Com relação à escrituração dos fatos contábeis, analise as informações a seguir.
1) O conjunto de normas que devem ser observadas para o registro sistemático dos fatos contábeis denomina-se método de escrituração.
2) A escrituração é o conjunto de registros dos fatos administrativos. Individualmente, cada registro de um fato administrativo chama-se de lançamento.
3) Lançamento de complementação é aquele que vem, posteriormente, complementar, aumentando o valor anteriormente registrado.
4) Lançamento de transferência é o que promove a regularização de conta indevidamente debitada ou creditada, por meio da transposição do valor para a conta adequada.
Estão corretas:
Identifique a natureza das contas contábeis abaixo, descritas em devedoras e credoras, apurando o somatório respectivo dos saldos devedores e credores (em reais), admitindo-se que os saldos não são coincidentes.
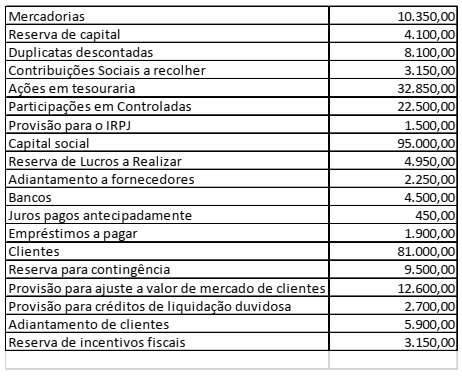
Os somatórios das contas devedoras e credoras são, respectivamente:
A Empresa X S/A apresentava em seu patrimônio os seguintes valores:
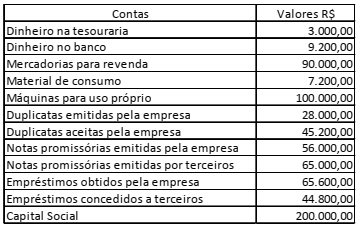
De acordo com as informações do quadro acima, pode-se
afirmar que a Empresa X S/A, nas suas relações com
terceiros, possui créditos e dívidas, respectivamente, de:
Com relação aos usuários da contabilidade, analise as afirmações a seguir.
1) Usuário externo da contabilidade é toda pessoa física ou jurídica que não participa do processo de gestão da entidade e necessita de informação para a sua tomada de decisão.
2) Para os usuários externos, a informação contábil é sob medida e, para usuários internos, a informação é padronizada.
3) São exemplos de usuários internos: a alta administração, os gestores, os empregados e os principais clientes.
4) Usuário interno é qualquer agente que participa do processo de gestão da entidade e tem acesso às informações necessárias para decidir o caminho a ser seguido pela organização ou parte dela.
5) Prover os usuários com informações de ordem operacional, econômica e financeira que afetam o patrimônio de uma entidade, auxiliando, assim o processo de tomada de decisão, constitui um objetivo da Contabilidade.
Estão corretas, apenas:

 Conheça nossos planos