Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.125 questões


Ano: 2017
Banca:
COPEVE-UFAL
Órgão:
Prefeitura de Barra de São Miguel - AL
Prova:
COPEVE-UFAL - 2017 - Prefeitura de Barra de São Miguel - AL - Analista de Controle Interno |
Q1388238
Contabilidade Geral
A tabela apresenta o Balancete de verificação de uma empresa
comercial em 31/12/2016.
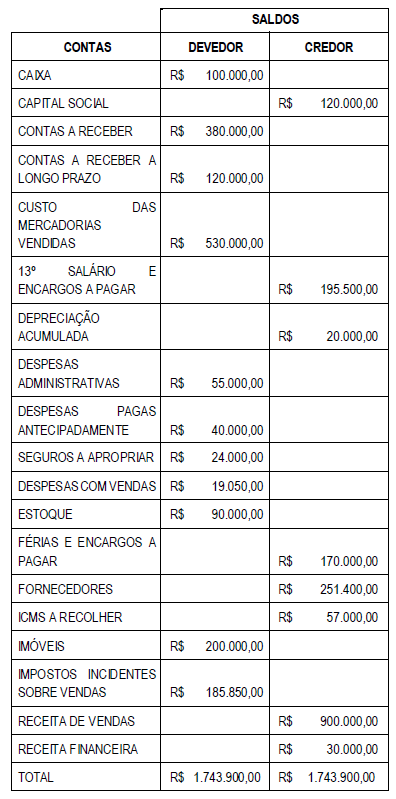 De acordo com as informações contidas no Balancete de
Verificação, considerando que os devidos ajustes já foram
realizados e desconsiderando quaisquer tributos, é correto afirmar
que o
De acordo com as informações contidas no Balancete de
Verificação, considerando que os devidos ajustes já foram
realizados e desconsiderando quaisquer tributos, é correto afirmar
que o
Ano: 2017
Banca:
KLC
Órgão:
Prefeitura de Lupionópolis - PR
Prova:
KLC - 2017 - Prefeitura de Lupionópolis - PR - Contador |
Q1386498
Contabilidade Geral
Os Princípios de Contabilidade representam a essência das doutrinas e teorias relativas à
Ciência da Contabilidade. Assinale a alternativa cujo princípio refere-se ao processo de
mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras
e tempestivas.
Ano: 2017
Banca:
CPCON
Órgão:
Prefeitura de Portalegre - RN
Prova:
CPCON - 2017 - Prefeitura de Portalegre - RN - Contador |
Q1384786
Contabilidade Geral
De acordo com as noções básicas de contabilidade geral, observa-se que a contabilidade se transforma em um instrumento de auxílio para a
tomada de decisão para diversos usuários interessados em informações contábeis. Assim, associe a 1ª coluna com a 2ª e assinale a
alternativa que revela a sequência CORRETA, considerando a característica que melhor se alinha ao usuário:
Usuário 1.Entidades Governamentais 2.Fornecedores e Clientes 3.Financiadores e Bancos 4.Acionistas e Investidores
Característica ( ) Interessados no desenvolvimento dos negócios, na manutenção do lucro por ações, no fluxo de dividendos, entre outros, para decidir as melhores alternativas para investimento. ( ) Ambos têm interesses na continuidade da empresa e na manutenção da capacidade desta em saldar compromissos e fornecer benefícios passados, presentes e futuros. Usam os relatórios para analisar a capacidade de pagamento e de compras dos bens e serviços. ( ) Disciplinadores legais, interessados em informações que sirvam de base à tributação como receitas e lucros. Usam os relatórios para fins de arrecadação de impostos, bem como para fins estatísticos no sentido de redimensionar a economia (IBGE). ( ) Fornecedores de recursos necessários ao desenvolvimento dos empreendimentos, com direito de regresso, buscam saber a situação real da empresa, bem como perspectivas futuras. Utilizam os relatórios para aprovar os empréstimos.
Usuário 1.Entidades Governamentais 2.Fornecedores e Clientes 3.Financiadores e Bancos 4.Acionistas e Investidores
Característica ( ) Interessados no desenvolvimento dos negócios, na manutenção do lucro por ações, no fluxo de dividendos, entre outros, para decidir as melhores alternativas para investimento. ( ) Ambos têm interesses na continuidade da empresa e na manutenção da capacidade desta em saldar compromissos e fornecer benefícios passados, presentes e futuros. Usam os relatórios para analisar a capacidade de pagamento e de compras dos bens e serviços. ( ) Disciplinadores legais, interessados em informações que sirvam de base à tributação como receitas e lucros. Usam os relatórios para fins de arrecadação de impostos, bem como para fins estatísticos no sentido de redimensionar a economia (IBGE). ( ) Fornecedores de recursos necessários ao desenvolvimento dos empreendimentos, com direito de regresso, buscam saber a situação real da empresa, bem como perspectivas futuras. Utilizam os relatórios para aprovar os empréstimos.
Ano: 2017
Banca:
Instituto Excelência
Órgão:
Câmara de Santa Rosa - RS
Prova:
Instituto Excelência - 2017 - Câmara de Santa Rosa - RS - Agente Legislativo |
Q1369110
Contabilidade Geral
Sendo fatos administrativos ocorrências que
têm por efeito a alteração da composição do
Patrimônio, são todos os eventos que ocorrem na
empresa, passíveis de se determinar um valor
monetário. Classificam-se em três grupos:
permutativos ,modificativos e mistos. Assinale a
alternativa CORRETA sobre fatos administrativos
permutativos:
Ano: 2017
Banca:
Instituto Excelência
Órgão:
Câmara de Santa Rosa - RS
Prova:
Instituto Excelência - 2017 - Câmara de Santa Rosa - RS - Contador Legislativo |
Q1365022
Contabilidade Geral
O ativo não-circulante compreende os bens e
direitos realizáveis após os doze meses seguintes
à data de publicação das demonstrações
contábeis, composto por ativo realizável a longo
prazo, investimentos, imobilizado e intangível.
Sobre imobilizado é CORRETO afirmar:
Ano: 2017
Banca:
Instituto Excelência
Órgão:
Câmara de Santa Rosa - RS
Prova:
Instituto Excelência - 2017 - Câmara de Santa Rosa - RS - Diretor Geral |
Q1364783
Contabilidade Geral
Sendo o Princípio da Competência um dos
Princípios de Contabilidade, onde as receitas e as
despesas devem ser incluídas na apuração do
resultado do período em que ocorrerem, sempre
simultaneamente quando se correlacionarem,
independentemente de recebimento ou
pagamento. Consideram-se incorridas as
despesas: EXCETO:
Ano: 2017
Banca:
COPEVE-UFAL
Órgão:
Prefeitura de São Miguel dos Campos - AL
Prova:
COPEVE-UFAL - 2017 - Prefeitura de São Miguel dos Campos - AL - Contador |
Q1356133
Contabilidade Geral
Uma sociedade limitada composta de dois sócios informou ao seu
profissional contábil que não reconhecesse na sua contabilidade
as estimativas de perdas, visto que elas apenas reduzem seu
ativo, não sendo dedutíveis para fins fiscais no valor que constava
na sua contabilidade. Os sócios consideram que, como gestores
de sua empresa, são os principais usuários da informação
contábil, devendo suas necessidades serem atendidas
prioritariamente. De acordo com a Estrutura Conceitual para
Elaboração e Divulgação de Relatório Contábil-Financeiro,
assinale a alternativa correta quanto ao procedimento que deve
tomar o profissional contábil.
Ano: 2017
Banca:
COPEVE-UFAL
Órgão:
Prefeitura de São Miguel dos Campos - AL
Prova:
COPEVE-UFAL - 2017 - Prefeitura de São Miguel dos Campos - AL - Contador |
Q1356127
Contabilidade Geral
As demonstrações contábeis elaboradas pela entidade têm como
premissa que a entidade está em atividade e irá manter-se em
operação por um futuro previsível. Desse modo, parte-se do
pressuposto de que a entidade não tem a intenção, tampouco a
necessidade de entrar em processo de liquidação ou de reduzir
materialmente a escala de suas operações. Por outro lado, se
essa intenção ou necessidade existir, as demonstrações
contábeis podem ter que ser elaboradas em bases diferentes e,
nesse caso, a base de elaboração utilizada deve ser divulgada.
Este enunciado diz respeito a qual princípio contábil?
Ano: 2017
Banca:
INSTITUTO AOCP
Órgão:
Câmara de Maringá - PR
Prova:
INSTITUTO AOCP - 2017 - Câmara de Maringá- PR - Contador |
Q1345572
Contabilidade Geral
Relacione as colunas e assinale a alternativa com a sequência correta.
1. Objeto da Contabilidade. 2. Técnica Contábil. 3. Objetivo da Contabilidade. 4 Demonstração Contábil.
( ) Escrituração. ( ) Patrimônio. ( ) Demonstração do Valor Adicionado. ( ) Produzir informações para a tomada de decisão.
1. Objeto da Contabilidade. 2. Técnica Contábil. 3. Objetivo da Contabilidade. 4 Demonstração Contábil.
( ) Escrituração. ( ) Patrimônio. ( ) Demonstração do Valor Adicionado. ( ) Produzir informações para a tomada de decisão.
Ano: 2017
Banca:
INSTITUTO AOCP
Órgão:
Câmara de Maringá - PR
Prova:
INSTITUTO AOCP - 2017 - Câmara de Maringá- PR - Contador |
Q1345571
Contabilidade Geral
Análise o Balancete de Verificação do exercício de 2015 de uma empresa:
Contas R$ Depreciação acumulada 10.000,00 Despesas com depreciação 5.000,00 Estoque de mercadorias 15.000,00 ICMS a recolher 7.000,00 Adiantamento a empregados 7.000,00 Salários e encargos sociais a pagar 35.000,00 Reserva de capital – ágio na emissão de ações 5.000,00 Caixa e equivalentes de caixa 50.000,00 Móveis e utensílios 20.000,00 Despesas de salários e encargos sociais 35.000,00 Título a receber 5.000,00 Máquinas e equipamentos 7.000,00 Custo das mercadorias vendidas 25.000,00 Adiantamento de Cliente 200.000,00 Receita de vendas 75.000,00
Com base nas contas e saldos apresentados, é correto afirmar que o Balancete de Verificação do Exercício de 2015 apresenta saldos contábeis credores no valor de
Contas R$ Depreciação acumulada 10.000,00 Despesas com depreciação 5.000,00 Estoque de mercadorias 15.000,00 ICMS a recolher 7.000,00 Adiantamento a empregados 7.000,00 Salários e encargos sociais a pagar 35.000,00 Reserva de capital – ágio na emissão de ações 5.000,00 Caixa e equivalentes de caixa 50.000,00 Móveis e utensílios 20.000,00 Despesas de salários e encargos sociais 35.000,00 Título a receber 5.000,00 Máquinas e equipamentos 7.000,00 Custo das mercadorias vendidas 25.000,00 Adiantamento de Cliente 200.000,00 Receita de vendas 75.000,00
Com base nas contas e saldos apresentados, é correto afirmar que o Balancete de Verificação do Exercício de 2015 apresenta saldos contábeis credores no valor de
Ano: 2017
Banca:
INSTITUTO AOCP
Órgão:
Câmara de Maringá - PR
Prova:
INSTITUTO AOCP - 2017 - Câmara de Maringá- PR - Contador |
Q1345570
Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 00 (R1) — Estrutura conceitual para
elaboração e divulgação de relatórios contábil-financeiros, assinale a alternativa que
apresenta somente características qualitativas de melhoria.
Ano: 2017
Banca:
Crescer Concursos
Órgão:
SESCOOP- PI
Prova:
Crescer Consultorias - 2017 - SESCOOP- PI - Analista Contador |
Q1334832
Contabilidade Geral
Dentre as principais alterações promovidas pela legislação, Resolução CFC nº 1.159/2009, item 2 IV - Principais alterações trazidas pela Lei nº 11.637/2007 e MP nº 449/2008, convertida na Lei nº 11.941/2009, podemos citar, EXCETO:
Ano: 2017
Banca:
Crescer Concursos
Órgão:
SESCOOP- PI
Prova:
Crescer Consultorias - 2017 - SESCOOP- PI - Analista Contador |
Q1334819
Contabilidade Geral
A palavra método vem do grego methodos (caminho)
e se refere ao meio utilizado para chegar a um fim. É
o caminho pelo qual se atinge um objetivo. Método de
Escrituração é o meio pelo qual procedemos ao
registro de fatos contábeis. Sendo assim, NÃO é
correto afirmar que:
Ano: 2017
Banca:
Crescer Concursos
Órgão:
SESCOOP- PI
Prova:
Crescer Consultorias - 2017 - SESCOOP- PI - Analista Contador |
Q1334817
Contabilidade Geral
Relacione a natureza das contas com as contas
apresentadas no Balanço Patrimonial de uma
sociedade empresária e, em seguida, assinale a opção
CORRETA.
(1) Devedora
( ) Depreciação acumulada
(2) Credora
( ) Ajuste de avaliação patrimonial
(3) Devedora ou Credora
( ) Duplicatas a receber
(1) Devedora
( ) Depreciação acumulada
(2) Credora
( ) Ajuste de avaliação patrimonial
(3) Devedora ou Credora
( ) Duplicatas a receber
Ano: 2017
Banca:
Crescer Concursos
Órgão:
SESCOOP- PI
Prova:
Crescer Consultorias - 2017 - SESCOOP- PI - Analista Contador |
Q1334813
Contabilidade Geral
Dentro da estrutura do Balanço Patrimonial, a conta
Cliente e a conta Financiamento Bancário, representa
respectivamente:
Ano: 2017
Banca:
UNIMONTES
Órgão:
Prefeitura de Jaíba - MG
Prova:
UNIMONTES - 2017 - Prefeitura de Jaíba - MG - Auditor Interno |
Q1331456
Contabilidade Geral
Nos termos da Estrutura Conceitual para Trabalhos de Asseguração, os critérios são referências usadas para
mensurar ou avaliar determinado objeto. Os critérios adequados são requeridos para mensuração ou avaliação
razoável consistente com o objeto dentro do contexto do julgamento profissional. Analise os itens a seguir
considerando a característica exigida dos critérios adequados.
( ) Relevância: critérios relevantes resultam na informação do objeto que auxilia a tomada de decisões dos usuários previstos. ( ) Compreensibilidade: critérios compreensíveis resultam em informação do objeto a qual pode ser compreendida pelos usuários previstos. ( ) Confiabilidade: critérios confiáveis resultam em informação do objeto que está livre de tendências como apropriado nas circunstâncias do trabalho. ( ) Neutralidade: critérios neutros permitem a mensuração ou a avaliação consistente de determinado objeto, incluindo, se relevante, apresentação e divulgação, quando usadas em circunstâncias similares por auditores independentes diferentes. ( ) Integralidade: critérios integrais resultam em informação do objeto, preparada de acordo com eles, sem omissão de fatores relevantes que poderiam, razoavelmente, afetar decisões dos usuários tomadas com base nessa informação.
Assinale a alternativa que apresenta a sequência CORRETA, de cima para baixo.
( ) Relevância: critérios relevantes resultam na informação do objeto que auxilia a tomada de decisões dos usuários previstos. ( ) Compreensibilidade: critérios compreensíveis resultam em informação do objeto a qual pode ser compreendida pelos usuários previstos. ( ) Confiabilidade: critérios confiáveis resultam em informação do objeto que está livre de tendências como apropriado nas circunstâncias do trabalho. ( ) Neutralidade: critérios neutros permitem a mensuração ou a avaliação consistente de determinado objeto, incluindo, se relevante, apresentação e divulgação, quando usadas em circunstâncias similares por auditores independentes diferentes. ( ) Integralidade: critérios integrais resultam em informação do objeto, preparada de acordo com eles, sem omissão de fatores relevantes que poderiam, razoavelmente, afetar decisões dos usuários tomadas com base nessa informação.
Assinale a alternativa que apresenta a sequência CORRETA, de cima para baixo.
Ano: 2017
Banca:
CPCON
Órgão:
Prefeitura de Riacho da Cruz - RN
Prova:
CPCON - 2017 - Prefeitura de Riacho da Cruz - RN - Contador |
Q1328688
Contabilidade Geral
Sobre arevogação da Resolução CFC n. 750/1993, que trata dos Princípios de Contabilidade, marque a alternativa INCORRETA.
Q1326614
Contabilidade Geral
O conjunto de bens ou direitos de longo prazo de uma organização usados para gerar receitas e lucros constitui
Ano: 2017
Banca:
UNIMONTES
Órgão:
Prefeitura de Jaíba - MG
Prova:
UNIMONTES - 2017 - Prefeitura de Jaíba - MG - Contador |
Q1325244
Contabilidade Geral
Considerando as características qualitativas da informação incluída nos Relatórios Contábeis de Propósito Geral das
Entidades do Setor Público (RCPG), associe as terminologias da primeira coluna com a segunda coluna.
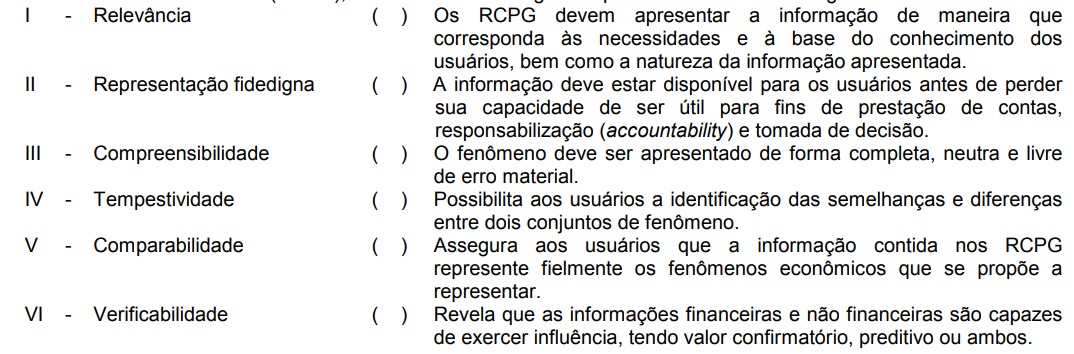
Assinale a alternativa que apresenta a sequência CORRETA da segunda coluna, de cima para baixo.
Assinale a alternativa que apresenta a sequência CORRETA da segunda coluna, de cima para baixo.
Q1305787
Contabilidade Geral
Quando a entidade receber de um cliente a transferência de um item de ativo
imobilizado, a sua administração deverá verificar, por meio de julgamento, se esse
item se enquadra no conceito de ativo à luz da “Estrutura Conceitual para a Elaboração
e Apresentação das Demonstrações Contábeis”. Acerca das características para
enquadramento como elemento do ativo, julgue os itens abaixo.
I. É um bem controlado pela entidade.
II. É um bem resultado de eventos passados.
III. Do bem se espera que resultem benefícios econômicos futuros para a entidade.
IV. Do bem se espera que resultem desembolsos de caixa.
Está(ão) CERTO(S) o(s) item(ns):
I. É um bem controlado pela entidade.
II. É um bem resultado de eventos passados.
III. Do bem se espera que resultem benefícios econômicos futuros para a entidade.
IV. Do bem se espera que resultem desembolsos de caixa.
Está(ão) CERTO(S) o(s) item(ns):

 Conheça nossos planos