Questões de Concurso Comentadas sobre contabilidade - noções gerais em contabilidade geral

Foram encontradas 1.361 questões

Ano: 2018 Banca: CESPE / CEBRASPE Órgão: FUB
Q1220450 Contabilidade Geral
Julgue o item que se segue, relativos a escrituração contábil.
O registro da aquisição de mercadorias, parte à vista e parte a prazo, com a ocorrência de encargos financeiros relevantes, desconsiderados os efeitos tributários, exigirá a utilização de mais de quatro rubricas contábeis e poderá ser realizado mediante uma única partida de segunda fórmula.
Alternativas
Ano: 2018 Banca: CESPE / CEBRASPE Órgão: FUB
Q1220439 Contabilidade Geral
Em relação ao registro de operações contábeis diversas, julgue o item a seguir.
Situação hipotética: Ao final do período de apuração, a conta IPI a recuperar tem saldo devedor de R$ 2.000, e a conta IPI a recolher tem saldo credor de R$ 3.000. Assertiva: Nessa situação, o lançamento de ajuste a ser realizado por ocasião da apuração do IPI a pagar implicará um débito na conta IPI a recolher, no valor de R$ 2.000, e um crédito de mesmo valor na conta IPI a recuperar. 
Alternativas
Ano: 2018 Banca: CESPE / CEBRASPE Órgão: FUB
Q1220381 Contabilidade Geral
Acerca de plano de contas, julgue o item a seguir.
As condições e o método pelos quais contas de resultado e contas transitórias serão encerradas a cada exercício são informações disponíveis no plano de contas.
Alternativas
Ano: 2018 Banca: Quadrix Órgão: CRA-PR
Q1187359 Contabilidade Geral
No que concerne à lei geral de sociedades anônimas e aos  princípios fundamentais da contabilidade, julgue o item

Os elementos das demonstrações contábeis devem ser  mensurados por um critério único, que mantenha a  coerência em todos os demonstrativos. 
Alternativas
Q1087061 Contabilidade Geral

Associe a classificação dos fatos contábeis descritos na coluna 1, com o fato contábil descrito na coluna 2.
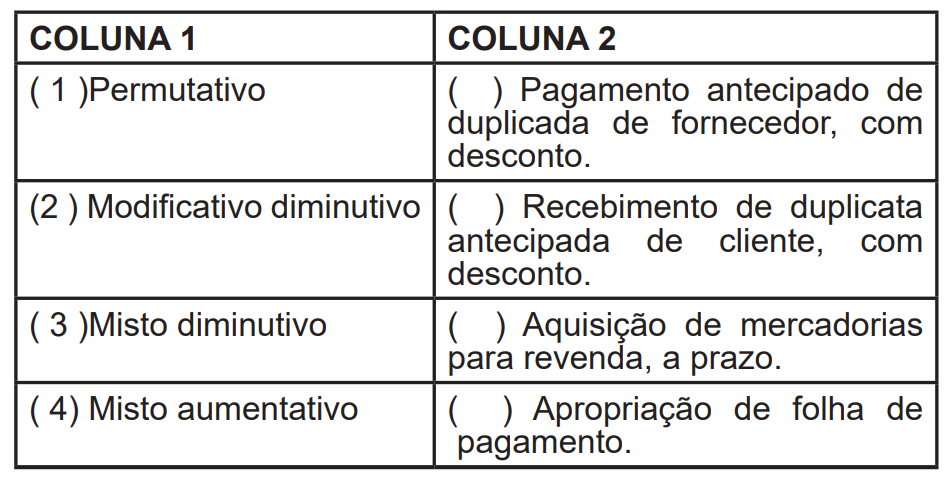

Imagem associada para resolução da questão


Assinale a alternativa que apresenta a ordem correta de classificação

Alternativas
Q1072609 Contabilidade Geral

Segundo Decreto-Lei nº 486 de 03 de março de 1969, Art 2º A escrituração será completa, em idioma e moeda corrente nacionais, em forma _____, com individuação e clareza, por ordem cronológica de dia, mês e ano, sem _______ em branco, nem entrelinhas, ________, rasuras, emendas e transportes para as margens.


Assinale a alternativa que completa correta e respectivamente as lacunas.

Alternativas
Q1053187 Contabilidade Geral

Os dados do Balancete de Verificação a seguir devem ser utilizados para responder a questão.


        Balancete de Verificação – CIA. Gama

                       31.12.2017 – em R$
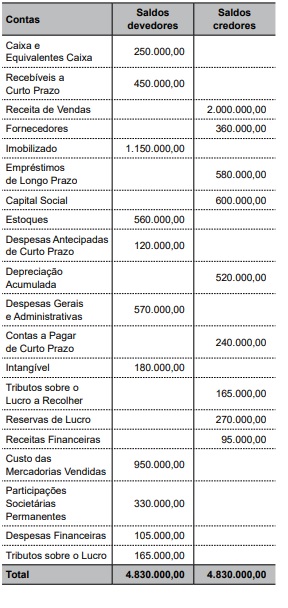

A diferença positiva entre o Ativo Circulante e o Passivo Circulante no Balanço Patrimonial de 31.12.2017 foi, em R$, igual a
Alternativas
Q1044507 Contabilidade Geral
É correto afirmar que, de acordo com o CPC 26 vigente, o Ativo deve ser classificado como Circulante quando satisfizer o seguinte critério:
Alternativas
Q1044501 Contabilidade Geral
     Em 30/06/18, a Cia Comercial Ltda, que tem como objeto a comercialização peças, apurou o balancete a seguir.

Balancete contábil em 30/06/2018 

         Descrição da conta contábil                                 Reais
Caixa e equivalentes de caixa                                   125.000 D
Contas a receber                                                       160.000 D
Estoques                                                                    400.000 D
Impostos a compensar                                               100.000 D
Títulos a receber – LP                                                200.000 D
Valores a receber de LP                                            180.000 D
Ativo imobilizado                                                        450.000 D
Depreciação/Amortização acumulada                       160.000 C
Ativos intangíveis                                                         50.000 D
Salários a pagar                                                         250.000 C
Fornecedores                                                             300.000 C
Impostos a recolher                                                    545.000 C
Comissões a pagar                                                      30.000 C
Contingências tributárias de LP                                   65.108 C
Capital 50.000 C Reserva legal                                   10.000 C
Receitas bruta de vendas                                       2.000.000 C
Impostos sobre vendas                                              545.000 D
Devoluções de vendas                                                 55.000 D
Custos das mercadorias vendidas                             840.000 D
Desp. com vendas                                                       95.000 D
Despesas administrativas                                            75.000 D
Desp. com depreciação e amortização                         5.000 D
Receita financeira                                                          1.200 C
Desp. imposto de renda                                               96.550 D
Desp. continbuição social                                            34.758 D

Durante o mês de julho de 2018, ocorreram as seguintes operações na empresa:

•  O Total das Receitas de Vendas a prazo no mês é de R$ 500.000;
•  Os impostos indiretos correspondem a: 

o ICMS = 18%
o Pis = 1,65%
o Cofins = 7,6%

Não ocorreram devoluções de vendas no mês;

•  O CMV corresponde a 60% da Receita Líquida de Vendas;
•  As despesas com vendas (comissões) a serem pagas em 35 dias correspondem a R$ 20.000;
•  As despesas administrativas pagas à vista somaram R$ 15.000;
•  Não ocorreram pagamentos de impostos no mês;
•  A empresa é tributada pelo Lucro Real Trimestral;
•  O ICMS faz base de cálculo para o Pis e a Cofins;
•  Não há incidência de Pis/Cofins sobre receita financeira.
O valor relativo ao novo Passivo Circulante é de, em R$:
Alternativas
Q1044500 Contabilidade Geral
     Em 30/06/18, a Cia Comercial Ltda, que tem como objeto a comercialização peças, apurou o balancete a seguir.

Balancete contábil em 30/06/2018 

         Descrição da conta contábil                                 Reais
Caixa e equivalentes de caixa                                   125.000 D
Contas a receber                                                       160.000 D
Estoques                                                                    400.000 D
Impostos a compensar                                               100.000 D
Títulos a receber – LP                                                200.000 D
Valores a receber de LP                                            180.000 D
Ativo imobilizado                                                        450.000 D
Depreciação/Amortização acumulada                       160.000 C
Ativos intangíveis                                                         50.000 D
Salários a pagar                                                         250.000 C
Fornecedores                                                             300.000 C
Impostos a recolher                                                    545.000 C
Comissões a pagar                                                      30.000 C
Contingências tributárias de LP                                   65.108 C
Capital 50.000 C Reserva legal                                   10.000 C
Receitas bruta de vendas                                       2.000.000 C
Impostos sobre vendas                                              545.000 D
Devoluções de vendas                                                 55.000 D
Custos das mercadorias vendidas                             840.000 D
Desp. com vendas                                                       95.000 D
Despesas administrativas                                            75.000 D
Desp. com depreciação e amortização                         5.000 D
Receita financeira                                                          1.200 C
Desp. imposto de renda                                               96.550 D
Desp. continbuição social                                            34.758 D

Durante o mês de julho de 2018, ocorreram as seguintes operações na empresa:

•  O Total das Receitas de Vendas a prazo no mês é de R$ 500.000;
•  Os impostos indiretos correspondem a: 

o ICMS = 18%
o Pis = 1,65%
o Cofins = 7,6%

Não ocorreram devoluções de vendas no mês;

•  O CMV corresponde a 60% da Receita Líquida de Vendas;
•  As despesas com vendas (comissões) a serem pagas em 35 dias correspondem a R$ 20.000;
•  As despesas administrativas pagas à vista somaram R$ 15.000;
•  Não ocorreram pagamentos de impostos no mês;
•  A empresa é tributada pelo Lucro Real Trimestral;
•  O ICMS faz base de cálculo para o Pis e a Cofins;
•  Não há incidência de Pis/Cofins sobre receita financeira.
O novo Ativo Circulante é de, em R$:
Alternativas
Q989288 Contabilidade Geral

Com base na doutrina e na legislação contábil, julgue o item.


Os princípios da confrontação da receita e da realização da despesa detalham e explicam o que se denomina de regime de competência dos exercícios.

Alternativas
Q968593 Contabilidade Geral
Uma empresa que possui Duplicatas a Receber registradas em seu Ativo Circulante realiza um desconto de duplicatas em um determinado montante. Considerando que a operação de desconto foi realizada com duplicatas que tinham vencimentos futuros (120 dias), o valor dos juros descontados a serem reconhecidos no ato da operação devem ser contabilizados como
Alternativas
Q968592 Contabilidade Geral
Considerando que uma empresa comercial realiza uma venda de mercadorias. Essa ação é considerada um fato contábil recorrente. Partindo dessa premissa, é correto afirmar que a venda de mercadorias é um fato contábil
Alternativas
Q968586 Contabilidade Geral
Pelas normas brasileiras da legislação societária e também de acordo com a Deliberação da CVM (Comissão de Valores Mobiliários), os elementos das demonstrações contábeis devem ser reconhecidos por qual regime?
Alternativas
Q966969 Contabilidade Geral

Situação hipotética: A empresa Petrola Ltda. apresentou as seguintes informações, em reais, referentes ao exercício financeiro de 2017:
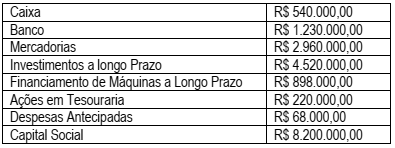

Imagem associada para resolução da questão


A partir das informações acima, pode-se afirmar que a Empresa Petrola Ltda. apresenta, em reais:

Alternativas
Q960296 Contabilidade Geral

A respeito dos conceitos avançados de contabilidade geral, julgue o item subsequente.


Se determinada empresa contrair empréstimo com previsão de liberação de recursos em parcelas, o montante total do empréstimo deverá ser lançado no passivo no momento da contratação, independentemente do cronograma de liberação.

Alternativas
Q960285 Contabilidade Geral

Acerca de contabilidade geral e legislação societária para a elaboração das demonstrações contábeis, julgue o item a seguir.


Determinada informação contábil que respeite as normas técnicas vigentes estará de acordo com os princípios fundamentais da contabilidade ainda que sua publicação ocorra de maneira intempestiva.

Alternativas
Q960284 Contabilidade Geral

Acerca de contabilidade geral e legislação societária para a elaboração das demonstrações contábeis, julgue o item a seguir.


O princípio da prudência recomenda que ativos e receitas sejam superestimados e que passivos e despesas sejam subestimados.

Alternativas
Q960282 Contabilidade Geral

Acerca de contabilidade geral e legislação societária para a elaboração das demonstrações contábeis, julgue o item a seguir.


Se determinada empresa efetuar lançamentos contábeis de ajuste com o objetivo de harmonizar as regras específicas da legislação tributária e as normas gerais de contabilidade comercial, será vedada a incidência de impostos e contribuições sobre os referidos lançamentos de ajuste.

Alternativas
Q956388 Contabilidade Geral

Julgue o item seguinte, com base nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).


Os custos de manutenção periódica de determinado item do ativo imobilizado devem ser acrescentados ao valor contábil desse item.

Alternativas
Respostas
881: E
882: C
883: C
884: E
885: A
886: E
887: B
888: A
889: D
890: C
891: E
892: E
893: B
894: D
895: B
896: E
897: E
898: E
899: C
900: E