Questões de Concurso
Sobre consolidação das demonstrações contábeis em contabilidade geral
Foram encontradas 413 questões


Com relação aos diversos tipos de contabilização, julgue o item.
A conciliação de contas antecipa uma verificação feita em termos regulares pelas equipes de auditoria.
A Cia Alfa e a Cia Beta apresentavam os seguintes balanços patrimoniais em 31/12/X0:
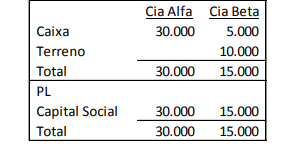
Em 01/01/X1, a Cia Alfa adquiriu 90% de participação da Cia Beta por R$ 19.800. Na data, o valor de mercado do terreno
é de R$ 12.000 e na negociação foi atribuído um valor de R$ 5.000 para a marca da empresa. Assinale o valor da conta
“Participações de não Controladores” no balanço patrimonial consolidado em 01/01/X1 com base na NBC TSP 17 –
Demonstrações Contábeis Consolidadas, considerando apenas os dados apresentados.
Analise as afirmativas a seguir.
No exercício social de 20X3, a Companhia Beta S.A. apresentou lucro líquido de R$ 280.000,00. Parte desse lucro líquido, ou seja, 37,5%, foi obtido por meio de uma operação de venda de mercadorias para a Companhia Alfa S.A. No encerramento do exercício social de 20X3, todas as mercadorias adquiridas nessa operação de venda ainda constavam no estoque da Companhia Alfa S.A. A Companhia Alfa S.A. detém 25% de participação no capital social da Companhia Beta S.A., sendo este o único investimento da Companhia Alfa S.A. em outras sociedades. Com essa participação, a Companhia Alfa S.A. exerce influência significativa sobre a Companhia Beta S.A., mesmo sem controlá-la. A Companhia Alfa S.A. não é controlada (individualmente ou em conjunto) e não sofre influência significativa de outras companhias.Considerando as informações apresentadas e o que dispõe a Norma Brasileira de Contabilidade ITG 09 (R1) –Demonstrações contábeis individuais, demonstrações separadas, demonstrações consolidadas e aplicação do método da equivalência patrimonial, no encerramento de 20X3, pode-se afirmar que:
Quanto às técnicas e ferramentas utilizadas na contabilidade, julgue o item.
A conciliação contábil abrange qualquer conta cujo saldo
possa não corresponder à realidade dos fatos que a
conta pretende controlar.
Acerca das demonstrações contábeis e da conciliação de contas, julgue o item.
A venda a prazo para empregados que não constitua negócio usual na exploração do objeto da companhia
deve ser classificada no ativo realizável a longo prazo, independentemente do prazo da operação.
Acerca das demonstrações contábeis e da conciliação de contas, julgue o item.
A existência de um cheque depositado na conta da empresa, mas ainda não compensado na conta bancária, assim como a cobrança de taxas bancárias ainda não escrituradas na Conta Caixa fazem com que o saldo da
Conta Caixa no Razão seja maior que o saldo presente no
extrato bancário.
Uma entidade prestadora de serviços gerais adquiriu um carro para uso em suas atividades, à vista, no valor de R$ 56.700,00. A entidade compradora contratou um caminhão cegonha no valor de R$ 3.600,00 para que o carro pudesse ser colocado em uso na cidade onde realiza suas atividades operacionais.
Sabe-se que o valor residual do carro é de R$ 5.670,00 e que a sua vida útil é de 10 anos. A entidade reconheceu, em suas demonstrações contábeis anuais,
Julgue o próximo item, relativos a demonstrações financeiras, seu conteúdo e sua apresentação.
Situação hipotética: Durante o ano de 2017, uma
companhia aberta fez alteração da sua política contábil, de
maneira retrospectiva ao ano de 2016. Assertiva: Conforme
pronunciamento técnico do Comitê de Pronunciamentos
Contábeis, nas demonstrações financeiras de 2017 dessa
companhia, devem constar três balanços patrimoniais: um
relativo ao final de 2017; um relativo ao final do período de
2016; e outro referente ao início do período de 2016.
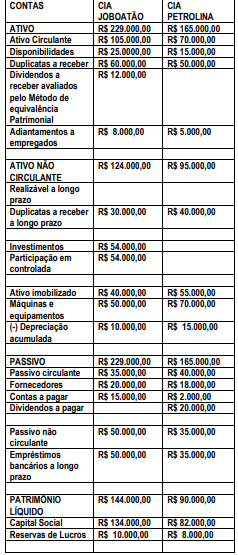
Considerando que a Cia JABOATÃO não possui outros investimentos e que não houve lucro não realizado nas transações entre as duas companhias e diante do balanço apresentado para fins de consolidação, pode-se afirmar:
Com relação à preparação e à elaboração das demonstrações contábeis, julgue o item.
As contas de natureza semelhante podem ser agrupadas nas demonstrações contábeis, embora seja vedada a utilização de denominações genéricas.
Com relação à consolidação de demonstrações contábeis, julgue o item a seguir.
I Trata-se de procedimento obrigatório para todas as sociedades por ações, abertas ou fechadas, e, ainda, para entidades limitadas, quando existirem investimentos em controladas, sem qualquer exceção.
II É admissível uma defasagem de até sessenta dias entre as datas das demonstrações contábeis das empresas consolidadas e da empresa consolidadora, desde que satisfeitas as demais condições exigíveis.
III Devem ser excluídos das demonstrações os custos de estoque e os lucros ou prejuízos relativos a resultados ainda não realizados de negócios entre sociedades.
IV Os resultados relativos ao goodwill decorrente de operações intragrupo devem ser evidenciados na consolidação.
Estão certos apenas os itens

 Conheça nossos planos