Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.274 questões


Além disso, a sociedade empresária adquiriu, na mesma data, a garantia estendida, vigente até o final da vida útil estimada, por R$720. Ainda, pagou R$2.100, pelo direito de ter um serviço pontual de manutenção preventiva do ativo, prevista para ser realizada, anualmente, em 28 de julho dos anos de 2024, 2025 e 2026, e comprou peças sobressalentes para futuros reparos por R$1.200.
Assinale a opção que indica o montante classificado como Despesas Antecipadas no Ativo Realizável a Longo Prazo, no Balanço Patrimonial da sociedade empresária em 31/12/2023:
Em outubro de 2024 a loja vendeu todo o estoque por R$60.000. O valor foi recebido do seguinte modo:
• R$10.000 em dinheiro. • R$14.000, perante emissão de boleto bancário, que poderia ser pago a partir de 05/11/2024 e cuja data de vencimento era 30/11/2024. • R$36.000, em cartão de crédito, sendo que devem ser recebidos R$3.000, mensalmente, nos meses seguintes, a partir de novembro.
Considerando apenas esses fatos, assinale a opção que indica o saldo em Disponibilidades, no Ativo Circulante, em 31/10/2024.
Em 31/12/2022, após a apropriação dos resultados, foram extraídos os seguintes dados das demonstrações contábeis da Cia. Crystal.
Passivo Não Circulante ......................................... 1.400.000
Receita Líquida de Vendas ....................................... 850.000
Ativo Circulante ....................................................... 750.000
Lucro Bruto .............................................................. 500.000
Passivo Circulante ................................................... 600.000
Ativo Não Circulante ............................................. 1.750.000
Prejuízo Líquido ....................................................... 250.000
Com base nessa situação hipotética, julgue o item a seguir.
Em 31/12/2022, após a apropriação dos resultados, foram extraídos os seguintes dados das demonstrações contábeis da Cia. Crystal.
Passivo Não Circulante ......................................... 1.400.000
Receita Líquida de Vendas ....................................... 850.000
Ativo Circulante ....................................................... 750.000
Lucro Bruto .............................................................. 500.000
Passivo Circulante ................................................... 600.000
Ativo Não Circulante ............................................. 1.750.000
Prejuízo Líquido ....................................................... 250.000
Com base nessa situação hipotética, julgue o item a seguir.
No que concerne às demonstrações contábeis no âmbito da contabilidade geral, julgue o item seguinte.
No balanço patrimonial, os ativos serão classificados em ordem decrescente do grau de liquidez dos elementos neles registrados. Assim, os ativos mais líquidos são as disponibilidades financeiras, e os menos líquidos, os intangíveis.
( ) Provisões são passivos que a entidade reconhece quando há uma obrigação presente, mas cujo valor ou prazo de liquidação é incerto.
( ) Reservas de capital correspondem a lucros acumulados que não foram distribuídos aos acionistas, destinados a cobrir possíveis contingências futuras ou a financiar expansões.
( ) Provisões para contingências são montantes reconhecidos no passivo para cobrir possíveis perdas relacionadas a ações judiciais ou outros passivos potenciais, cuja ocorrência é incerta, mas provável.
( ) Reservas de lucros são parcelas do patrimônio líquido formadas a partir de lucros retidos pela empresa, com o objetivo de assegurar o desenvolvimento da entidade ou cobrir perdas futuras.
( ) Provisão para garantias é um valor destinado a cobrir despesas futuras relacionadas a garantias oferecidas aos clientes sobre produtos vendidos, como reparos ou substituições.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
I. Espera-se que o passivo seja exigido durante o ciclo operacional normal da entidade.
II. O passivo está mantido essencialmente para a finalidade de ser negociado.
III. O passivo deve ser exigido no período de até 12 meses após a data das demonstrações contábeis.
IV. A entidade não tem direito incondicional de diferir a liquidação do passivo durante pelo menos 12 meses após a data do balanço.
Quais estão corretos?
Observe a seguinte tabela:
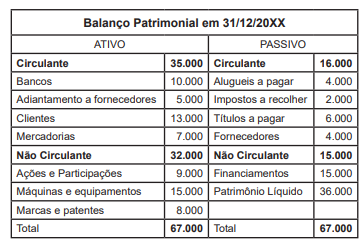
Os dados apurados no balanço da empresa em 31/12/20XX revelam que o índice de liquidez corrente corresponde a:
O patrimônio líquido da empresa B. S.A. é constituído pelo capital social e por contas de reservas. O capital social da empresa B. S.A. equivale a 50% do ativo circulante. O ativo circulante da empresa B. S.A. é o triplo do ativo não circulante. O ativo não circulante é equivalente à média aritmética simples do passivo exigível. O passivo circulante é cinco vezes maior que o passivo não circulante. O valor do passivo não circulante é de R$ 10.000,00.
O valor das reservas é de
Em relação ao fato, deve-se reconhecer no balanço patrimonial do supermercado em 31/12/2022
Em 01/01/2024, a sociedade empresária passou a destinar o terreno ao aluguel a terceiros. Na data, o valor justo estimado do terreno era de R$90.000.
Considerando que a sociedade empresária reconhece os ativos classificados como propriedade para investimento por seu valor justo, a mudança na utilização do terreno gera, diretamente, um aumento

 Conheça nossos planos