Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.274 questões


Ano: 2024
Banca:
FGV
Órgão:
TJ-MT
Prova:
FGV - 2024 - TJ-MT - Analista Judiciário - Ciências Contábeis |
Q3115124
Contabilidade Geral
Um supermercado utiliza o método do preço de venda a varejo
para controle e mensuração dos seus estoques.
Desse modo, cada produto tem seu preço de venda básico determinado com um percentual fixo de lucro bruto sobre o custo desses estoques.
Foi constatado que, no terceiro trimestre de 2024, as vendas de alguns produtos foram feitas por preço diferente do preço básico.
Essa diferença é reconhecida como
Desse modo, cada produto tem seu preço de venda básico determinado com um percentual fixo de lucro bruto sobre o custo desses estoques.
Foi constatado que, no terceiro trimestre de 2024, as vendas de alguns produtos foram feitas por preço diferente do preço básico.
Essa diferença é reconhecida como
Ano: 2024
Banca:
FGV
Órgão:
TJ-MT
Prova:
FGV - 2024 - TJ-MT - Analista Judiciário - Ciências Contábeis |
Q3115123
Contabilidade Geral
Uma loja vendia produtos usados. Em 31/12/2023, a loja tinha
roupas e acessórios para vender. As roupas eram próprias e
estavam avaliadas por R$ 15.000. Já os acessórios, avaliados por
R$ 8.000, eram de terceiros e seriam vendidos por consignação.
Ainda, a loja tinha a propriedade de livros usados, avaliados em R$ 3.000, que estavam à venda em um sebo localizado na mesma rua.
O saldo do estoque da loja, apresentado em seu Balanço Patrimonial em 31/12/2023, foi de
Ainda, a loja tinha a propriedade de livros usados, avaliados em R$ 3.000, que estavam à venda em um sebo localizado na mesma rua.
O saldo do estoque da loja, apresentado em seu Balanço Patrimonial em 31/12/2023, foi de
Ano: 2024
Banca:
FGV
Órgão:
TJ-MT
Prova:
FGV - 2024 - TJ-MT - Analista Judiciário - Ciências Contábeis |
Q3115120
Contabilidade Geral
Uma empresa de perícia contábil possui imóveis que são alugados
a terceiros. Estes são avaliados a valor justo.
Em relação às notas explicativas relacionadas às quantias reconhecidas no resultado referentes a esses ativos, avalie se a empresa deve divulgar as seguintes quantias reconhecidas no resultado
I. lucros de rendas dos ativos.
II. despesa de depreciação dos ativos.
III. gastos operacionais diretos provenientes dos ativos, independentemente de ter gerado rendas durante o período.
Está correto o que se afirma em
Em relação às notas explicativas relacionadas às quantias reconhecidas no resultado referentes a esses ativos, avalie se a empresa deve divulgar as seguintes quantias reconhecidas no resultado
I. lucros de rendas dos ativos.
II. despesa de depreciação dos ativos.
III. gastos operacionais diretos provenientes dos ativos, independentemente de ter gerado rendas durante o período.
Está correto o que se afirma em
Ano: 2024
Banca:
FGV
Órgão:
TJ-MT
Prova:
FGV - 2024 - TJ-MT - Analista Judiciário - Ciências Contábeis |
Q3115114
Contabilidade Geral
Em 31/12/2023, uma sociedade empresária reconheceu prejuízo
de R$ 18.000. Antes da apuração do resultado, a empresa
apresentava em seu patrimônio líquido, reservas de capital e de
lucro de, respectivamente, R$ 16.000 e R$ 12.000.
No patrimônio líquido da sociedade empresária, em 31/12/2023, deve-se reconhecer
No patrimônio líquido da sociedade empresária, em 31/12/2023, deve-se reconhecer
Ano: 2024
Banca:
FGV
Órgão:
TJ-MT
Prova:
FGV - 2024 - TJ-MT - Analista Judiciário - Ciências Contábeis |
Q3115112
Contabilidade Geral
Em 01/11/2024, uma sociedade empresária adquiriu móveis
planejados para o seu escritório por R$ 30.000 à vista. A vida útil
foi estimada em dez anos. Na data, a sociedade empresária
estimou os seguintes gastos que serão necessários quando
substituir estes móveis recém-adquiridos, no final da sua vida útil:
• Desmontagem: R$1.000
• Remoção: R$3.000
• Restauração do local em que estavam localizados: R$5.000
• Compra de móveis similares para substituição: R$35.000
O passivo reconhecido pela entidade na data é
• Desmontagem: R$1.000
• Remoção: R$3.000
• Restauração do local em que estavam localizados: R$5.000
• Compra de móveis similares para substituição: R$35.000
O passivo reconhecido pela entidade na data é
Ano: 2024
Banca:
FGV
Órgão:
TJ-MT
Prova:
FGV - 2024 - TJ-MT - Analista Judiciário - Ciências Contábeis |
Q3115106
Contabilidade Geral
Em novembro de 2024, os saldos do ativo, do passivo e do
patrimônio líquido de uma sociedade empresária permaneceram
iguais.
O seguinte fato pode ter acontecido no referido mês:
O seguinte fato pode ter acontecido no referido mês:
Ano: 2024
Banca:
IMPARH
Órgão:
Prefeitura de Fortaleza - CE
Prova:
IMPARH - 2024 - Prefeitura de Fortaleza - CE - Auditor |
Q3114958
Contabilidade Geral
De acordo com a NBC TSP 08, corresponde a um exemplo de
Ativo Intangível:
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Cuiabá - MT
Prova:
FGV - 2024 - Prefeitura de Cuiabá - MT - Auditor Fiscal Tributário - Gestão Tributário |
Q3113993
Contabilidade Geral
Uma loja vendia esteiras. Cada esteira tinha custo de R$ 2.000 e
era vendida por R$ 2.500. Além disso, a loja pagava a seus
vendedores uma comissão de 10% sobre o preço da venda.
A oferecia frete grátis para os seus consumidores, de modo que era responsável por pagar pela entrega da esteira vendida.
Em junho de 2024 o valor pago pela entrega de cada esteira era de R$ 200. Já em julho, devido a aumento no preço do combustível, esse valor passou para R$ 300.
Assinale a opção que indica o valor unitário da esteira mensurado como estoque no balanço patrimonial da loja em 30/06/2024 e em 31/07/2024:
A oferecia frete grátis para os seus consumidores, de modo que era responsável por pagar pela entrega da esteira vendida.
Em junho de 2024 o valor pago pela entrega de cada esteira era de R$ 200. Já em julho, devido a aumento no preço do combustível, esse valor passou para R$ 300.
Assinale a opção que indica o valor unitário da esteira mensurado como estoque no balanço patrimonial da loja em 30/06/2024 e em 31/07/2024:
Ano: 2024
Banca:
ADM&TEC
Órgão:
Prefeitura de Matriz de Camaragibe - AL
Prova:
ADM&TEC - 2024 - Prefeitura de Matriz de Camaragibe - AL - Assistente Administrativo Educacional |
Q3110526
Contabilidade Geral
Balanço Patrimonial é um demonstrativo resumido da
posição financeira da empresa em um dado momento. Ele
apresenta, no ativo circulante, o seguinte componente:
Ano: 2024
Banca:
ADM&TEC
Órgão:
Prefeitura de Matriz de Camaragibe - AL
Prova:
ADM&TEC - 2024 - Prefeitura de Matriz de Camaragibe - AL - Agente Administrativo |
Q3110492
Contabilidade Geral
O passivo circulante em uma entidade pública é
composto por:
Ano: 2024
Banca:
ADM&TEC
Órgão:
Prefeitura de Matriz de Camaragibe - AL
Prova:
ADM&TEC - 2024 - Prefeitura de Matriz de Camaragibe - AL - Agente Administrativo |
Q3110485
Contabilidade Geral
Em contabilidade, o ativo de uma empresa representa:
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
TSE
Prova:
CESPE / CEBRASPE - 2024 - TSE - Analista Judiciário - Área: Administrativa - Especialidade: Contabilidade |
Q3109660
Contabilidade Geral
No que diz respeito à elaboração de demonstrações contábeis, julgue o item subsecutivo, conforme a legislação societária, os princípios fundamentais da contabilidade e os pronunciamentos contábeis do Comitê de Pronunciamentos Contábeis (CPC).
Quando, na data do balanço, o ente contábil é incapaz de diferir a liquidação de uma obrigação por, no mínimo, doze meses após a referida data, o valor em questão deve ser registrado no passivo circulante.
Quando, na data do balanço, o ente contábil é incapaz de diferir a liquidação de uma obrigação por, no mínimo, doze meses após a referida data, o valor em questão deve ser registrado no passivo circulante.
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
TSE
Prova:
CESPE / CEBRASPE - 2024 - TSE - Analista Judiciário - Área: Administrativa - Especialidade: Contabilidade |
Q3109658
Contabilidade Geral
Com relação aos componentes do patrimônio líquido, julgue o item subsequente.
Suponha que um lote de títulos públicos federais prefixados tenha sido adquirido por R$ 880 cada título, tendo apresentado um rendimento unitário de R$ 10, decorrido o primeiro mês. Suponha, também, que o valor de mercado desses títulos, decorrido o prazo referido, fosse de R$ 905 e que a empresa tenha optado pela classificação desses títulos na carteira de valor justo em outros resultados abrangentes. Nesse contexto, um crédito deverá ser realizado em conta adequada do patrimônio líquido, no valor de R$ 15 para cada título desse lote.
Suponha que um lote de títulos públicos federais prefixados tenha sido adquirido por R$ 880 cada título, tendo apresentado um rendimento unitário de R$ 10, decorrido o primeiro mês. Suponha, também, que o valor de mercado desses títulos, decorrido o prazo referido, fosse de R$ 905 e que a empresa tenha optado pela classificação desses títulos na carteira de valor justo em outros resultados abrangentes. Nesse contexto, um crédito deverá ser realizado em conta adequada do patrimônio líquido, no valor de R$ 15 para cada título desse lote.
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
TSE
Prova:
CESPE / CEBRASPE - 2024 - TSE - Analista Judiciário - Área: Administrativa - Especialidade: Contabilidade |
Q3109657
Contabilidade Geral
Com relação aos componentes do patrimônio líquido, julgue o item subsequente.
Uma reserva de capital pode surgir na operação de venda com ágio de ações emitidas pela sociedade.
Uma reserva de capital pode surgir na operação de venda com ágio de ações emitidas pela sociedade.
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
TSE
Prova:
CESPE / CEBRASPE - 2024 - TSE - Analista Judiciário - Área: Administrativa - Especialidade: Contabilidade |
Q3109656
Contabilidade Geral
Com relação aos componentes do patrimônio líquido, julgue o item subsequente.
As compras de ações de emissão da própria companhia, ainda que realizadas em bolsa de valores por valor superior ao cotado nesse mercado, são registradas na adequada conta de ações em tesouraria, pelo valor efetivamente pago, contra a conta de disponibilidades utilizada na transação.
As compras de ações de emissão da própria companhia, ainda que realizadas em bolsa de valores por valor superior ao cotado nesse mercado, são registradas na adequada conta de ações em tesouraria, pelo valor efetivamente pago, contra a conta de disponibilidades utilizada na transação.
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
TSE
Prova:
CESPE / CEBRASPE - 2024 - TSE - Analista Judiciário - Área: Administrativa - Especialidade: Contabilidade |
Q3109655
Contabilidade Geral
Com relação aos componentes do patrimônio líquido, julgue o item subsequente.
Reservas de contingência são valores não reconhecidos como passivos da entidade em função da elevada incerteza quanto a seu valor ou sua obrigatoriedade.
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
TSE
Prova:
CESPE / CEBRASPE - 2024 - TSE - Analista Judiciário - Área: Administrativa - Especialidade: Contabilidade |
Q3109654
Contabilidade Geral
A respeito da composição e do tratamento contábil das exigibilidades empresariais, julgue o item a seguir.
Considere que, no dia 2 de janeiro de determinado ano, um empréstimo de R$ 2 milhões tenha sido contraído com taxa de juros de 1,5% ao mês, carência de 6 meses — na qual serão cobrados apenas os juros — e amortização em 48 meses. Nessas condições, as últimas 24 parcelas do empréstimo deverão, no ato da contratação, ser registradas no passivo exigível a longo prazo.
Considere que, no dia 2 de janeiro de determinado ano, um empréstimo de R$ 2 milhões tenha sido contraído com taxa de juros de 1,5% ao mês, carência de 6 meses — na qual serão cobrados apenas os juros — e amortização em 48 meses. Nessas condições, as últimas 24 parcelas do empréstimo deverão, no ato da contratação, ser registradas no passivo exigível a longo prazo.
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
TSE
Prova:
CESPE / CEBRASPE - 2024 - TSE - Analista Judiciário - Área: Administrativa - Especialidade: Contabilidade |
Q3109653
Contabilidade Geral
A respeito da composição e do tratamento contábil das exigibilidades empresariais, julgue o item a seguir.
Considere que uma entidade esteja sofrendo uma ação trabalhista com alta probabilidade de perda, mas com bastante variabilidade no provável valor da condenação, e que a tabela a seguir, cujos valores estão dados em milhares de reais, expresse a incerteza desse passivo. Nessas condições, deverá ser constituída uma provisão, no valor de R$ 212 mil.
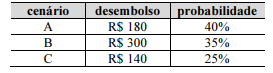
Considere que uma entidade esteja sofrendo uma ação trabalhista com alta probabilidade de perda, mas com bastante variabilidade no provável valor da condenação, e que a tabela a seguir, cujos valores estão dados em milhares de reais, expresse a incerteza desse passivo. Nessas condições, deverá ser constituída uma provisão, no valor de R$ 212 mil.
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
TSE
Prova:
CESPE / CEBRASPE - 2024 - TSE - Analista Judiciário - Área: Administrativa - Especialidade: Contabilidade |
Q3109652
Contabilidade Geral
A respeito da composição e do tratamento contábil das exigibilidades empresariais, julgue o item a seguir.
A conta fornecedores, no passivo circulante, é a conta adequada para o registro de obrigações relativas à aquisição de matérias-primas e outros materiais associados à produção (em indústrias) ou às mercadorias (em empresas comerciais), não devendo ser utilizada para as obrigações relativas aos imobilizados produtivos, tampouco para itens similares.
A conta fornecedores, no passivo circulante, é a conta adequada para o registro de obrigações relativas à aquisição de matérias-primas e outros materiais associados à produção (em indústrias) ou às mercadorias (em empresas comerciais), não devendo ser utilizada para as obrigações relativas aos imobilizados produtivos, tampouco para itens similares.
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
TSE
Prova:
CESPE / CEBRASPE - 2024 - TSE - Analista Judiciário - Área: Administrativa - Especialidade: Contabilidade |
Q3109651
Contabilidade Geral
A respeito da composição e do tratamento contábil das
exigibilidades empresariais, julgue o item a seguir.
Suponha que, como resultado de um compromisso assumido, uma entidade deva desembolsar determinado valor em favor de um terceiro. Suponha, porém, que, por mais que já tenha se esforçado, inclusive com o uso de ferramentas estatísticas, a entidade não tenha conseguido mensurar confiavelmente o valor dessa obrigação. Nessa situação, alguma expectativa aproximada de valor deverá ser adotada para o registro contábil da provisão que expresse a obrigação, devendo ser ajustada quando for obtida maior certeza quanto ao montante.
Suponha que, como resultado de um compromisso assumido, uma entidade deva desembolsar determinado valor em favor de um terceiro. Suponha, porém, que, por mais que já tenha se esforçado, inclusive com o uso de ferramentas estatísticas, a entidade não tenha conseguido mensurar confiavelmente o valor dessa obrigação. Nessa situação, alguma expectativa aproximada de valor deverá ser adotada para o registro contábil da provisão que expresse a obrigação, devendo ser ajustada quando for obtida maior certeza quanto ao montante.

 Conheça nossos planos