Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.272 questões


Ano: 2025
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2025 - Prefeitura de São Paulo - SP - Auditor Municipal de Controle Interno - AMCI Área de Especialização: Geral - Prova 3 Conhecimentos Especializados |
Q3289745
Contabilidade Geral
A indústria ABC S.A. adquiriu em 0/01/2022. maquinário necessário para ampliação da sua capacidade produtiva, pelo valor
de RS 367.500,00 montante que inclui R$ 30.000,00 de impostos de importação. Para colocá-lo em condições de funcionamento, a entidade precisou incorrer em I. gastos com frete, no valor de R$ 10.000,00, II, manuseio e montagem que, juntos, somaram R$ 15.000,00 e III. abertura de uma nova edificação, no valor de R$ 50.000,00. A vida útil estimada do maquinário é de 10 anos. tendo capacidade produtiva total de R$ 500.000 unidades e valor residual do R$ 17.500,00. Após a aquisição, a indústria ABC S.A optou pelo método de unidades produzidas para apurar a depreciação mensal de ativo, tendo registrado os seguintes volumes de produção, em unidades, no referido ano:
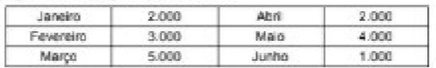
Assim, o valor contábil liquido do retendo maquinário da indústria ABC S.A., em 30/06/2022, é, em reais,
Assim, o valor contábil liquido do retendo maquinário da indústria ABC S.A., em 30/06/2022, é, em reais,
Ano: 2025
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2025 - Prefeitura de São Paulo - SP - Auditor Municipal de Controle Interno - AMCI Área de Especialização: Geral - Prova 3 Conhecimentos Especializados |
Q3289744
Contabilidade Geral
A empresa Green S.A apresentava, em 0/12/2023, Patrimônio Líquido total no valor de R$ 1.287 600,00, com os saldos das
contas destacados na tabela abaixo, em reais.

Durante o mês de dezembro, a empresa realizou as seguintes transações:
1. Emissão de 1.000 ações no mercado, ao valor nominal de R$ 200,00 cada, sendo que o preço de subscrição efetivamente pago pelos acionistas foi de R$ 220,00 por ação;
2. Reversão de Reserva de Contingência. no valor de R$ 150.000,00. por não existirem mais as razões que justificaram sua constituição,
3. Apuração do Lucro da exercício no valor de RS 250.000,00, destinado da seguinte maneira: 5% para Reserva Legal a 15% para Reserva para Expansão Não há Lucro a Realizar no período.
4. Reconhecimento de Dividendos Mínimos Obrigatórios, sendo que o estatuto da empresa é omisso nesse tema. Além disso, propôs-se que o saldo remanescente da conta Lucro Acumulado fosse declarado como Dividendo Adicional.
Com base nessas informações, o saldo total de Patrimônio Liquido da empresa Green S.A. apurado pela Demonstração das Mutações do Patrimônio Liquido (DMPL), em 31/12/2023, é, em reais,
Durante o mês de dezembro, a empresa realizou as seguintes transações:
1. Emissão de 1.000 ações no mercado, ao valor nominal de R$ 200,00 cada, sendo que o preço de subscrição efetivamente pago pelos acionistas foi de R$ 220,00 por ação;
2. Reversão de Reserva de Contingência. no valor de R$ 150.000,00. por não existirem mais as razões que justificaram sua constituição,
3. Apuração do Lucro da exercício no valor de RS 250.000,00, destinado da seguinte maneira: 5% para Reserva Legal a 15% para Reserva para Expansão Não há Lucro a Realizar no período.
4. Reconhecimento de Dividendos Mínimos Obrigatórios, sendo que o estatuto da empresa é omisso nesse tema. Além disso, propôs-se que o saldo remanescente da conta Lucro Acumulado fosse declarado como Dividendo Adicional.
Com base nessas informações, o saldo total de Patrimônio Liquido da empresa Green S.A. apurado pela Demonstração das Mutações do Patrimônio Liquido (DMPL), em 31/12/2023, é, em reais,
Ano: 2025
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2025 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q3288578
Contabilidade Geral
Os valores que compunham o Patrimônio Liquido de uma empresa em 31/12/2022, expressos em reais, eram os seguintes:

O Lucro Líquido apurado pela empresa em 2023 foi R$ 4.800.000 e sua destinação foi a seguinte:
— A Reserva Legal foi constituída de acordo com o que estabelece a Lei das Sociedades por Ações.
— A Reserva Estatutária, definida no estatuto da empresa, corresponde a 10% do Lucro Liquido sem qualquer dedução.
— O estatuto da empresa não define o critério para cálculo do dividendo mínimo obrigatório.
Não houve qualquer outro evento que afetou o Patrimônio Liquido da empresa no ano de 2023.
O valor do dividendo mínimo obrigatório que deveria ter sido evidenciado no passivo, no Balanço Patrimonial de 31/12/2023, era, em reais:
O Lucro Líquido apurado pela empresa em 2023 foi R$ 4.800.000 e sua destinação foi a seguinte:
— A Reserva Legal foi constituída de acordo com o que estabelece a Lei das Sociedades por Ações.
— A Reserva Estatutária, definida no estatuto da empresa, corresponde a 10% do Lucro Liquido sem qualquer dedução.
— O estatuto da empresa não define o critério para cálculo do dividendo mínimo obrigatório.
Não houve qualquer outro evento que afetou o Patrimônio Liquido da empresa no ano de 2023.
O valor do dividendo mínimo obrigatório que deveria ter sido evidenciado no passivo, no Balanço Patrimonial de 31/12/2023, era, em reais:
Ano: 2025
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2025 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q3288576
Contabilidade Geral
No dia 01/12/2022, uma empresa aplicou R$ 400.000 em ativos financeiros e definiu os seguintes critérios de mensuração:
— R$ 200.000 são mensurados ao custo amortizado
— R$ 150.000 são mensurados ao valor justo por meio de outros resultados abrangentes
— R$ 50.000 são mensurados ao valor justo por meio do resultado do período
Todos os títulos rendem a taxa de juros de 1% ao mês e os valores justos de cada grupo, em 31/12/2022, são os seguintes:
— Títulos mensurados ao custo amortizado: R$ 204.000
— Títulos mensurados ao valor justo por meio de outros resultados abrangentes: R$ 153.000
— Títulos mensurados ao valor justo por meio do resultado do período: R$ 51.000
Os valores em reais apresentados no Balanço Patrimonial da empresa, em 31/12/2022, para os títulos mensurados ao custo amortizado, mensurados ao valor justo por meio de outros resultados abrangentes e mensurados ao valor justo por meio do resultado do período, foram, respectivamente:
— R$ 200.000 são mensurados ao custo amortizado
— R$ 150.000 são mensurados ao valor justo por meio de outros resultados abrangentes
— R$ 50.000 são mensurados ao valor justo por meio do resultado do período
Todos os títulos rendem a taxa de juros de 1% ao mês e os valores justos de cada grupo, em 31/12/2022, são os seguintes:
— Títulos mensurados ao custo amortizado: R$ 204.000
— Títulos mensurados ao valor justo por meio de outros resultados abrangentes: R$ 153.000
— Títulos mensurados ao valor justo por meio do resultado do período: R$ 51.000
Os valores em reais apresentados no Balanço Patrimonial da empresa, em 31/12/2022, para os títulos mensurados ao custo amortizado, mensurados ao valor justo por meio de outros resultados abrangentes e mensurados ao valor justo por meio do resultado do período, foram, respectivamente:
Ano: 2025
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2025 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q3288575
Contabilidade Geral
Em 31/12/2022, uma empresa estava respondendo a cinco ações, sendo duas ações trabalhistas, duas ações fiscais e uma ação ambiental. A tabela a seguir apresenta os valores estimados devidos nessa data e a avaliação da probabilidade de perda que foi obtida após análises efetuadas por uma consultoria jurídica externa e aprovada pela diretoria da empresa: 
O valor contabilizado pela empresa no passivo, no Balanço Patrimonial de 31/12/2022, de acordo com o que estabelece o Pronunciamento Técnico CPC 25 - Provisões, Passivos Contingentes e Ativos Contingentes, foi, em reais:
O valor contabilizado pela empresa no passivo, no Balanço Patrimonial de 31/12/2022, de acordo com o que estabelece o Pronunciamento Técnico CPC 25 - Provisões, Passivos Contingentes e Ativos Contingentes, foi, em reais:
Ano: 2025
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2025 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q3288574
Contabilidade Geral
Um ativo intangível com vida útil indefinida estava registrado no Balanço Patrimonial de uma empresa, em 31/12/2022, pelo valor liquido de R$ 6.000.000 e com a seguinte composição:
Custo de aquisição ..................................................................9.600.000
(-) Ajuste por impairment (contabilizada em 2022)..................(3,600,000)
(=) Valor contábil liquido do ativo intangível..............................6,000,000
Para a elaboração do Balanço Patrimonial de 31/12/2023, a empresa realizou o teste de redução ao valor recuperável de ativos (teste de impairment), utilizando os seguintes valores que foram obtidos sobre esse ativo intangível:
— Valor em uso...........................................................................R$ 7.800.000
— Valor justo líquido das despesas de venda.............................R$ 6.600.000
Sabendo-se que o ativo ainda é classificado como de vida útil indefinida, o valor contábil liquido apresentado pela empresa para esse ativo intangível, no Balanço Patrimonial de 31/12/2023, foi, em reais,
Custo de aquisição ..................................................................9.600.000
(-) Ajuste por impairment (contabilizada em 2022)..................(3,600,000)
(=) Valor contábil liquido do ativo intangível..............................6,000,000
Para a elaboração do Balanço Patrimonial de 31/12/2023, a empresa realizou o teste de redução ao valor recuperável de ativos (teste de impairment), utilizando os seguintes valores que foram obtidos sobre esse ativo intangível:
— Valor em uso...........................................................................R$ 7.800.000
— Valor justo líquido das despesas de venda.............................R$ 6.600.000
Sabendo-se que o ativo ainda é classificado como de vida útil indefinida, o valor contábil liquido apresentado pela empresa para esse ativo intangível, no Balanço Patrimonial de 31/12/2023, foi, em reais,
Ano: 2025
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2025 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q3288572
Contabilidade Geral
Um equipamento industrial foi adquirido, à vista, pelo valor de R$ 800.000 e a empresa ainda incorreu em gastos de instalação e de adequação do imóvel no valor total de R$ 100.000. A empresa funciona em um imóvel alugado e, por condições contratuais, deverá devolver a localidade nas mesmas condições em que o recebeu no início do contrato de locação.
A data da aquisição do equipamento foi 02/12/2021 e o início de utilização ocorreu a partir do dia 01/01/2022, sendo que a empresa definiu a vida útil do equipamento em 8 anos e, no final desse prazo de utilização, o equipamento poderá ser vendido pelo valor estimado de R$ 120.000. Para o final do 8” ano, a empresa estimou que os gastos para fazer a desmontagem e remoção da máquina e para reestruturar o imóvel! para as condições originais serão de R$ 60.000. A taxa acumulada de juros projetada para os próximos 8 anos foi 25% e a empresa utiliza o método das quotas constantes para o cálculo da despesa de depreciação.
Os valores, em reais (R$), do valor contábil desse equipamento evidenciado no Balanço Patrimonial em 31/12/2022 e da despesa de depreciação apresentada na Demonstração do Resultado do ano de 2022, foram, respectivamente:
A data da aquisição do equipamento foi 02/12/2021 e o início de utilização ocorreu a partir do dia 01/01/2022, sendo que a empresa definiu a vida útil do equipamento em 8 anos e, no final desse prazo de utilização, o equipamento poderá ser vendido pelo valor estimado de R$ 120.000. Para o final do 8” ano, a empresa estimou que os gastos para fazer a desmontagem e remoção da máquina e para reestruturar o imóvel! para as condições originais serão de R$ 60.000. A taxa acumulada de juros projetada para os próximos 8 anos foi 25% e a empresa utiliza o método das quotas constantes para o cálculo da despesa de depreciação.
Os valores, em reais (R$), do valor contábil desse equipamento evidenciado no Balanço Patrimonial em 31/12/2022 e da despesa de depreciação apresentada na Demonstração do Resultado do ano de 2022, foram, respectivamente:
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Caconde - SP
Prova:
Avança SP - 2025 - Prefeitura de Caconde - SP - Coordenador do Setor de Tributos |
Q3286709
Contabilidade Geral
Em relação ao conceito de tributo como receita
derivada, instituída pelas entidades de direito
público, qual das alternativas abaixo está correta:
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Caconde - SP
Prova:
Avança SP - 2025 - Prefeitura de Caconde - SP - Coordenador do Setor de Tributos |
Q3286698
Contabilidade Geral
Um auxiliar de escritório de uma empresa do
ramo varejista recebeu a missão de organizar os
registros fiscais das mercadorias adquiridas ao
longo do mês. Seu gerente solicitou que ele
identifique o livro fiscal adequado para registrar
todas as notas fiscais de compra de mercadorias,
garantindo o controle dos tributos incidentes.
Diante dessa situação, qual livro fiscal o auxiliar de escritório deve utilizar:
Diante dessa situação, qual livro fiscal o auxiliar de escritório deve utilizar:
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Caconde - SP
Prova:
Avança SP - 2025 - Prefeitura de Caconde - SP - Contador |
Q3286500
Contabilidade Geral
As categorias de reservas financeiras referem-se
às saídas de caixa do período que são
direcionadas para aplicações financeiras. Com
base nesse conceito, assinale a alternativa
correta:
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Caconde - SP
Prova:
Avança SP - 2025 - Prefeitura de Caconde - SP - Contador |
Q3286497
Contabilidade Geral
A auditoria tem a natureza de uma técnica
contábil utilizada pela Contabilidade para atingir
seus objetivos. Assinale a alternativa correta:
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Caconde - SP
Prova:
Avança SP - 2025 - Prefeitura de Caconde - SP - Contador |
Q3286489
Contabilidade Geral
A empresa ABC X precisa apurar o cálculo da
depreciação de Móveis e Utensílios. O saldo da
conta, na data de apuração, é de R$ 80.000,00 e
a taxa anual de depreciação é de 10%.
Considerando essas informações, qual o valor da depreciação anual que deverá ser reconhecido pela empresa:
Considerando essas informações, qual o valor da depreciação anual que deverá ser reconhecido pela empresa:
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Caconde - SP
Prova:
Avança SP - 2025 - Prefeitura de Caconde - SP - Contador |
Q3286488
Contabilidade Geral
Sobre a Provisão para Créditos de Liquidação
Duvidosa, indique a alternativa que demonstra
onde essas provisões são registradas:
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Caconde - SP
Prova:
Avança SP - 2025 - Prefeitura de Caconde - SP - Contador |
Q3286486
Contabilidade Geral
Assinale a alternativa correta sobre a
classificação do grau de liquidez das contas
representativas de Bens e Direitos no Ativo:
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Caconde - SP
Prova:
Avança SP - 2025 - Prefeitura de Caconde - SP - Contador |
Q3286485
Contabilidade Geral
Indique a alternativa correta sobre o local onde o
Balanço Patrimonial deve ser transcrito:
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Caconde - SP
Prova:
Avança SP - 2025 - Prefeitura de Caconde - SP - Contador |
Q3286483
Contabilidade Geral
Em 31/12/2024, uma sociedade empresária
reconheceu em seu capital social os seguintes
ativos e passivos: carro de R$ 15.000,00; móveis
e utensílios R$ 5.000,00, fornecedores de R$
21.000,00 e um caixa de R$ 5.000,00.
Com base nessas informações, qual é o valor a ser reconhecido no patrimônio líquido da sociedade empresária em 31/12/2024:
Com base nessas informações, qual é o valor a ser reconhecido no patrimônio líquido da sociedade empresária em 31/12/2024:
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Caconde - SP
Prova:
Avança SP - 2025 - Prefeitura de Caconde - SP - Contador |
Q3286480
Contabilidade Geral
Uma empresa apresenta os seguintes prazos
médios em sua gestão financeira:
Prazo médio de renovação de mercadorias do estoque: 68 dias Prazo médio de recebimento das vendas: 59 dias Prazo médio de pagamento das compras: 81 dias Ciclo de caixa: 46 dias
Prazo médio de renovação de mercadorias do estoque: 68 dias Prazo médio de recebimento das vendas: 59 dias Prazo médio de pagamento das compras: 81 dias Ciclo de caixa: 46 dias
Com base nessas informações, o ciclo operacional da empresa, em dias, é:
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Caconde - SP
Prova:
Avança SP - 2025 - Prefeitura de Caconde - SP - Escriturário |
Q3286344
Contabilidade Geral
Os bens e direitos que uma empresa possui e que podem ser convertidos em dinheiro, além de serem essenciais para a operação e o crescimento contínuo da empresa, representando o potencial de geração de receitas futuras, são comumente denominados:
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Caconde - SP
Prova:
Avança SP - 2025 - Prefeitura de Caconde - SP - Técnico em Contabilidade |
Q3285409
Contabilidade Geral
O valor pelo qual um ativo é contabilizado após
a dedução de qualquer depreciação acumulada e
das perdas acumuladas por redução ao valor
recuperável é denominado:
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Caconde - SP
Prova:
Avança SP - 2025 - Prefeitura de Caconde - SP - Agente Municipal |
Q3285385
Contabilidade Geral
“É o conjunto de bens e direitos que compõem o
patrimônio da empresa, e que são capazes de
gerar benefícios econômicos futuros.” Esse
conceito refere-se à(ao):

 Conheça nossos planos