A empresa Tá Fácil S.A. apresentou, em 30/11/2023, os seguin...
A empresa Tá Fácil S.A. apresentou, em 30/11/2023, os seguintes saldos em seu Balanço Patrimonial:
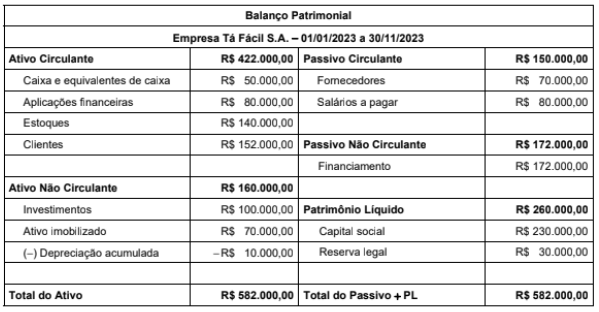
Durante o mês de dezembro de 2023, a empresa Tá Fácil S.A. realizou as seguintes transações:
- Venda de mercadorias à vista no valor de R$ 60.000,00, sendo que o custo das mercadorias vendidas correspondente foi de R$ 27.000,00;
- Pagamento de parte do saldo da conta de salários a pagar no valor de R$ 20.000,00;
- Recebimento de parte do saldo da conta de clientes no valor de R$ 52.000.00;
- Reconhecimento de depreciação mensal no valor de R$ 800,00;
- Compra a prazo de mercadorias no valor de R$ 45.000,00.
Com base apenas nas informações fornecidas e considerando as transações ocorridas durante o mês de dezembro, o Balanço Patrimonial da empresa Tá Fácil S.A. apresentará, em 31/12/2023, saldo de
Gabarito comentado
Confira o gabarito comentado por um dos nossos professores
Questão que trata acerca de conhecimentos de contabilidade geral.
Vamos montar o balanço após as movimentações de dezembro.
Ativo Circulante (AC):
Caixa = 50.000 + 60.000 − 20.000 + 52.000 = 142.000;
Aplicações = 80.000;
Estoques = 140.000 − 27.000 + 45.000 = 158.000;
Clientes = 152.000 − 52.000 = 100.000.
→ AC = 480.000
Ativo Não Circulante: 100.000 + 70.000 − (10.000 + 800) = 159.200.
→ Ativo Total = 480.000 + 159.200 = R$ 639.200.
A venda gera lucro de 33.000 (60.000 − 27.000) e, com a depreciação de 800, o efeito líquido no PL é +32.200. Assim, PL = 292.200.
Assim, já podemos conferir:
Passivo = 115.000 + 60.000 + 172.000 = 347.000.
Considerando a equação básica da contabilidade, P + PL = 347.000 + 292.200 = R$ 639.200. Por consequência, esse é o valor do ativo total.
Assim, o gabarito está em D) Ativo Total (Circulante e Não Circulante) no valor de R$ 639.200,00.
Gabarito do professor: letra D.
Clique para visualizar este gabarito
Visualize o gabarito desta questão clicando no botão abaixo
Comentários
Veja os comentários dos nossos alunos
1. Venda de mercadorias à vista -> 60k - 27K = + 33k no ativo;
2. Pagamento de parte do saldo da conta de salários -> -20k no ativo e +20k no passivo;
3. O recebimento antecipado de clientes rearranja os valores no ativo, não há alteração de valor. Ativo é formado por direitos (no caso a promessa de eventual pagamento) e bens (efetivo pagamento);
4. A depreciação reduz o ativo -800;
5. A compra a prazo é um fato permutativo, pois entra estoque (bem) e gera uma obrigação (eventual pagamento). Assim +45k no ativo e no passivo.
Entrada de caixa:
- Caixa +60.000
CMV:
- Estoques -27.000
Lucro:
- +33.000 no PL
- Caixa -20.000
- Salários a pagar -20.000
- Caixa +52.000
- Clientes -52.000
- Depreciação acumulada +800
- Reduz PL em 800
- Estoques +45.000
- Fornecedores +45.000
50.000 + 60.000 - 20.000 + 52.000= 142.000
80.000
140.000 - 27.000 + 45.000 = 158.000
152.000 - 52.000
100.000
142000+80000+158000+100000=480000
100.000 + 70.000 - 10.800 =159.200
480000+159200=639200
Clique para visualizar este comentário
Visualize os comentários desta questão clicando no botão abaixo
 Conheça nossos planos