Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Uma empresa adquiriu, em 30 de novembro, um imóvel para construção de sua nova sede em um leilão público. O valor de mercado do imóvel está avaliado em $ 1.000.000, mas foi arrematado pelo lance de $ 800.000. O pagamento deverá ser efetuado 60 dias após o encerramento do leilão.
Considerando a situação hipotética e atentando para os princípios fundamentais da contabilidade, assinale a alternativa correta.Analise a tabela e responda a quesão.
As contas foram extraídas de uma empresa comercial
Capital Social ...................................................................... $4.000;
Estoque .............................................................................. $1.600;
Fornecedores para 30 dias ................................................. $8.000;
Clientes .............................................................................. $2.000;
Equipamentos para uso ................................................... $10.000;
Empréstimos Bancários de 90 dias .................................... $3.000;
Aplicações financeiras de resgate imediato .......................... $400;
Intangíveis .......................................................................... $4.000;
Investimentos em Coligadas .............................................. $4.000;
Financiamentos a pagar com carência de 18 meses ........ $5.000;
Empréstimos a Diretores ................................................... $2.000;
Reservas de lucros ......................................................................X.
Analise a tabela e responda a quesão.
As contas foram extraídas de uma empresa comercial
Capital Social ...................................................................... $4.000;
Estoque .............................................................................. $1.600;
Fornecedores para 30 dias ................................................. $8.000;
Clientes .............................................................................. $2.000;
Equipamentos para uso ................................................... $10.000;
Empréstimos Bancários de 90 dias .................................... $3.000;
Aplicações financeiras de resgate imediato .......................... $400;
Intangíveis .......................................................................... $4.000;
Investimentos em Coligadas .............................................. $4.000;
Financiamentos a pagar com carência de 18 meses ........ $5.000;
Empréstimos a Diretores ................................................... $2.000;
Reservas de lucros ......................................................................X.
Há várias modalidades de impostos sobre vendas de mercadorias e serviços, com distintas características e vantagens. A respeito da discussão desse tema, analise as afirmativas abaixo e assinale a alternativa correta.
I. O Imposto sobre o Valor Adicionado (IVA) tributa apenas o valor adicionado em cada estágio da produção e da distribuição. Assim, cada unidade contribuinte é tributada na proporção do valor que ela adiciona ao produto e todas as etapas da produção e da distribuição devem ser cobertas, conforme argumenta a teoria do IVA.
II. Para tributação de vendas, a literatura econômica tem considerado o IVA atrativo por apresentar, entre suas vantagens, um caráter multiestágio, neutralidade e grande percentagem de arrecadação de receita nos estágios pré-varejistas.
III. Ainda que a fiscalização do IVA possa ser simples e eficiente, esse tributo apresenta algumas desvantagens, como a necessidade de se evitarem ou minimizarem isenções e diferenciações de alíquotas.
IV. Dentre as vantagens da tributação sobre o valor adicionado está a de que os bens de produção podem ser facilmente e totalmente isentos, evitando, dessa maneira, a bitributação.
V. No caso de o IVA ser cobrado sobre o valor da transação de produtos comercializados em mercados imperfeitos, o ônus do pagamento desse tributo pode ser transferido a terceiros de duas formas alterativas: “para a frente” e “para trás”, conclusão que não é válida em um mercado de concorrência perfeita, no qual nenhuma empresa ou individuo isoladamente tem condições de influenciar o preço dos produtos, esse fixado pelo equilíbrio entre oferta e demanda no mercado.
A alternativa que contém todas as afirmativas corretas é:
Em 31/12/2012, o balancete de verifi cação da Cia. Comercial S.A. apresentava as seguintes contas e respectivos saldos:
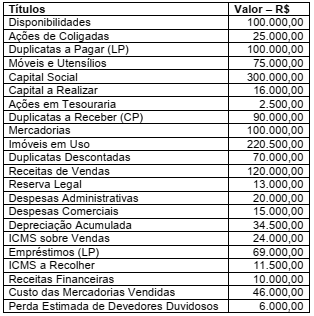
Após os ajustes necessários, o somatório do valor do Imposto de
Renda e da CSLL importou em R$ 5.000,00. Com esses dados e
informações, na elaboração do balanço o montante do patrimônio
líquido e o do ativo total foram, respectivamente, iguais a:
O patrimônio líquido da Companhia ALFA S.A., em 31/12/2011, apresentava a seguinte estrutura:
Capital Social...................... R$ 400.000,00
Capital a integralizar.............. R$ 80.000,00
Prejuízos acumulados............ R$ 20.000,00
No encerramento do exercício de 2012, o lucro líquido apurado antes das participações era de R$ 40.000,00, e, conforme estabelecido nas normas estatutárias, seriam destinados aos administradores e empregados, respectivamente, 5% e 10%. Com base nessas informações, o valor que foi apropriado à Reserva Legal, de acordo com a legislação societária, correspondeu a:
Em 20/05/2010, uma empresa prestadora de serviços adquiriu uma impressora gráfi ca por R$ 120.000,00, com incidência de 10% de IPI e ICMS incluso a uma alíquota de 18%.
Dados complementares:
Gasto com instalação: R$ 6.000,00
Vida útil estimada: 8 anos
Valor residual: R$ 7.200,00
Método de depreciação: cotas constantes
Data de entrada efetiva em operação: 02/07/2010
Sabendo-se que não houve alteração no preço da impressora no mercado, o valor líquido contábil do equipamento, em 30/06/2013, era igual a:
A Empresa Comercial Ltda. possuía, em 31/08, um estoque de mercadorias para revenda no montante de R$ 3.250,00. Para atender a demanda no mês de setembro, adquiriu de um fornecedor, à vista, um único lote de mercadorias, com as seguintes informações na nota fiscal:
Quantidade adquirida – 1.600 unidades
Preço unitário de venda – R$ 25,00
IPI incidente – 10%
ICMS com alíquota de 18%
Sabendo-se que o frete e o seguro fi caram por conta do fornecedor e que a empresa adquirente está na situação de não cumulatividade, o valor do estoque disponível em setembro era igual a:
Considerando que o superávit do exercício de 2012 foi de R$80.000,00, qual o limite máximo de constituição da Reserva de Contingência de Benefícios?

 Conheça nossos planos