Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Q389145
Contabilidade Geral
As debêntures e as partes beneficiárias são títulos alienados por empresas. A respeito desses títulos, julgue os próximos itens.
A contabilização da alienação de partes beneficiárias é a crédito em conta específica no grupo de reservas de lucros no patrimônio líquido, pois cabem ao detentor do título os direitos privativos de acionista.
A contabilização da alienação de partes beneficiárias é a crédito em conta específica no grupo de reservas de lucros no patrimônio líquido, pois cabem ao detentor do título os direitos privativos de acionista.
Q389144
Contabilidade Geral
As debêntures e as partes beneficiárias são títulos alienados por empresas. A respeito desses títulos, julgue os próximos itens.
As debêntures são títulos negociáveis registrados no passivo circulante, ou no não circulante da empresa emitente, e podem conceder ao seu detentor o direito à participação nos lucros.
As debêntures são títulos negociáveis registrados no passivo circulante, ou no não circulante da empresa emitente, e podem conceder ao seu detentor o direito à participação nos lucros.
Q389137
Contabilidade Geral
Em relação à alienação e baixa de itens do ativo imobilizado, julgue os próximos itens.
Considere que uma empresa tenha adquirido um veículo por R$ 100.000,00 e o tenha vendido por R$ 22.000,00 depois de quatro anos de uso. Nesse caso, se o valor do veículo foi depreciado linearmente a uma taxa de 20% ao ano, então o ganho de capital da empresa com a operação foi de R$ 2.000,00.
Considere que uma empresa tenha adquirido um veículo por R$ 100.000,00 e o tenha vendido por R$ 22.000,00 depois de quatro anos de uso. Nesse caso, se o valor do veículo foi depreciado linearmente a uma taxa de 20% ao ano, então o ganho de capital da empresa com a operação foi de R$ 2.000,00.
Q389136
Contabilidade Geral
Em relação à alienação e baixa de itens do ativo imobilizado, julgue os próximos itens.
Considere que determinado ativo imobilizado tenha custo de R$ 50.000,00, vida útil econômica estimada de 5 anos e, ao final do terceiro ano, seja alienado pelo valor de R$ 25.000,00. Neste caso, a entidade reconhece no resultado do período uma perda de capital no valor de R$ 5.000,00.
Considere que determinado ativo imobilizado tenha custo de R$ 50.000,00, vida útil econômica estimada de 5 anos e, ao final do terceiro ano, seja alienado pelo valor de R$ 25.000,00. Neste caso, a entidade reconhece no resultado do período uma perda de capital no valor de R$ 5.000,00.
Q389135
Contabilidade Geral
A Cia. Alfa, em 2013, realizou os fatos apresentados a seguir.
< lucro líquido: R$ 10.000.000,00
< constituição de reserva legal: R$ 500.000,00
< dividendos propostos, a serem pagos no exercício seguinte: R$ 5.900.000,00
< reversão de reserva de contingências de exercícios anteriores: R$ 2.000.000,00
Tendo como referência os fatos acima, e considerando que o estatuto da Cia. Alfa é omisso quanto à distribuição dos dividendos, julgue o item abaixo.
A Cia. Alfa deverá distribuir na forma de dividendos, caso não haja destinação para outras reservas de lucros, montante inferior ao valor dos dividendos já propostos.
< lucro líquido: R$ 10.000.000,00
< constituição de reserva legal: R$ 500.000,00
< dividendos propostos, a serem pagos no exercício seguinte: R$ 5.900.000,00
< reversão de reserva de contingências de exercícios anteriores: R$ 2.000.000,00
Tendo como referência os fatos acima, e considerando que o estatuto da Cia. Alfa é omisso quanto à distribuição dos dividendos, julgue o item abaixo.
A Cia. Alfa deverá distribuir na forma de dividendos, caso não haja destinação para outras reservas de lucros, montante inferior ao valor dos dividendos já propostos.
Q389133
Contabilidade Geral
Acerca dos fatos contábeis e respectivas variações patrimoniais, julgue os itens que se seguem.
Se uma sociedade anônima tem o capital subscrito representado pelas contas capital autorizado e capital a subscrever, então, quando ocorrer uma subscrição de ações, essa sociedade anônima deverá fazer um lançamento contábil a crédito da conta capital a subscrever, classificada no patrimônio líquido.
Se uma sociedade anônima tem o capital subscrito representado pelas contas capital autorizado e capital a subscrever, então, quando ocorrer uma subscrição de ações, essa sociedade anônima deverá fazer um lançamento contábil a crédito da conta capital a subscrever, classificada no patrimônio líquido.
Q389132
Contabilidade Geral
Julgue o próximo item, relacionado à retificação de erros.
Considere que, em 2014, antes que os relatórios contábeis-financeiros de 2013 fossem autorizados para publicação, a Cia. Alfa tenha percebido que as demonstrações contábeis divulgadas relativas ao exercício de 2012 não incluíram a depreciação daquele período de um grupo de contas do imobilizado, valor considerado material pela companhia. Nesse caso, a companhia deve corrigir retrospectivamente o erro cometido nos relatórios de 2012.
Considere que, em 2014, antes que os relatórios contábeis-financeiros de 2013 fossem autorizados para publicação, a Cia. Alfa tenha percebido que as demonstrações contábeis divulgadas relativas ao exercício de 2012 não incluíram a depreciação daquele período de um grupo de contas do imobilizado, valor considerado material pela companhia. Nesse caso, a companhia deve corrigir retrospectivamente o erro cometido nos relatórios de 2012.
Q389131
Contabilidade Geral
Julgue os próximos itens, relacionados com os componentes patrimoniais de uma entidade.
Considere que o imobilizado de determinada companhia, no final do exercício social, estava avaliado pelo valor contábil líquido de R$ 3.075.000,00, embora existissem indícios de que o valor do imobilizado teria diminuído significativamente. Considere ainda que, na mesma data do balanço, os testes de recuperabilidade mostravam que o valor em uso desse ativo era de R$ 3.000.000,00 e o valor justo líquido de despesas de venda era de R$ 2.890.000,00. Nessa situação, a companhia deve reconhecer uma perda ao valor recuperável, aumentando as despesas do período, no valor de R$ 75.000,00.
Considere que o imobilizado de determinada companhia, no final do exercício social, estava avaliado pelo valor contábil líquido de R$ 3.075.000,00, embora existissem indícios de que o valor do imobilizado teria diminuído significativamente. Considere ainda que, na mesma data do balanço, os testes de recuperabilidade mostravam que o valor em uso desse ativo era de R$ 3.000.000,00 e o valor justo líquido de despesas de venda era de R$ 2.890.000,00. Nessa situação, a companhia deve reconhecer uma perda ao valor recuperável, aumentando as despesas do período, no valor de R$ 75.000,00.
Q389130
Contabilidade Geral
Julgue os próximos itens, relacionados com os componentes patrimoniais de uma entidade.
Considere que uma companhia tenha reconhecido, em seu relatório contábil-financeiro, tanto ativos intangíveis gerados internamente como ativos intangíveis adquiridos de terceiros. Nesse caso, as notas explicativas devem fornecer informações quanto à vida útil, ao método de amortização e outras, sem a obrigatoriedade de distinguir os ativos intangíveis, gerados internamente, dos demais.
Considere que uma companhia tenha reconhecido, em seu relatório contábil-financeiro, tanto ativos intangíveis gerados internamente como ativos intangíveis adquiridos de terceiros. Nesse caso, as notas explicativas devem fornecer informações quanto à vida útil, ao método de amortização e outras, sem a obrigatoriedade de distinguir os ativos intangíveis, gerados internamente, dos demais.
Q389129
Contabilidade Geral
Julgue os próximos itens, relacionados com os componentes patrimoniais de uma entidade.
Considere que determinada sociedade empresária tenha adquirido direitos contratuais, classificados como ativo intangível, por R$ 96.000,00. Considere ainda que o prazo dos direitos contratuais, que se estende por 8 anos, seja suficiente para a sociedade empresária, já que a expectativa de utilização é de 6 anos. Nesse caso, desconsiderando-se qualquer outra informação, a amortização acumulada referente a esse intangível, no final do segundo ano de uso, apresenta um saldo credor de R$ 32.000,00.
Considere que determinada sociedade empresária tenha adquirido direitos contratuais, classificados como ativo intangível, por R$ 96.000,00. Considere ainda que o prazo dos direitos contratuais, que se estende por 8 anos, seja suficiente para a sociedade empresária, já que a expectativa de utilização é de 6 anos. Nesse caso, desconsiderando-se qualquer outra informação, a amortização acumulada referente a esse intangível, no final do segundo ano de uso, apresenta um saldo credor de R$ 32.000,00.
Q389127
Contabilidade Geral

Considerando a tabela acima, que apresenta grupos distintos de obrigações (passivos) identificados por uma entidade para o levantamento do balanço no final do exercício, julgue o item a seguir.
A referida entidade deve reconhecer no balanço patrimonial um passivo exigível total de R$ 640.000,00, além de divulgar R$ 60.000,00 como passivos contingentes
A referida entidade deve reconhecer no balanço patrimonial um passivo exigível total de R$ 640.000,00, além de divulgar R$ 60.000,00 como passivos contingentes
Q389125
Contabilidade Geral
Julgue os itens a seguir, relacionados às formas de evidenciação do ativo e do passivo de pequenas e médias empresas.
Considere que uma entidade do setor automobilístico mantenha passivos financeiros que não são avaliados pelo valor justo. Nesse caso, a empresa não está obrigada a incluir em notas explicativas informações relacionadas às despesas de juros desses passivos.
Considere que uma entidade do setor automobilístico mantenha passivos financeiros que não são avaliados pelo valor justo. Nesse caso, a empresa não está obrigada a incluir em notas explicativas informações relacionadas às despesas de juros desses passivos.
Q389124
Contabilidade Geral
Julgue os itens a seguir, relacionados às formas de evidenciação do ativo e do passivo de pequenas e médias empresas.
Quando uma entidade penhora ativos financeiros em garantia de obrigações assumidas, ela deve divulgar esse fato em notas explicativas, informando o valor contábil dos ativos, os termos e as condições da garantia.
Quando uma entidade penhora ativos financeiros em garantia de obrigações assumidas, ela deve divulgar esse fato em notas explicativas, informando o valor contábil dos ativos, os termos e as condições da garantia.
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388720
Contabilidade Geral
A Cia. Solar adquiriu, em 31/12/2012, uma máquina por R$ 560.000,00, à vista. A vida útil econômica estimada desta máquina, na data de aquisição, foi de 12 anos e o valor residual de R$ 80.000,00. Em 01/01/2014, a empresa reavaliou a vida útil desta máquina e determinou que a vida útil remanescente era 10 anos e o valor residual era R$ 40.000,00. Com base nestas informações e sabendo que a empresa adota o método das quotas constantes para o cálculo da despesa de depreciação, o valor contábil evidenciado no Balanço Patrimonial da Cia. Solar, em 31/03/2014, foi
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388716
Contabilidade Geral
A Cia. Reservada apresentava, em 31/12/2012, um Patrimônio Líquido composto pelas seguintes contas:
• Capital Social: R$ 500.000,00
• Reserva Legal: R$ 90.000,00
• Reserva para Expansão: R$ 140.000,00
Durante 2013, a Cia. Reservada apurou um Lucro Líquido de R$ 300.000,00 e o estatuto da Cia. estabelece a seguinte destinação:
• Reserva Legal: constituída nos termos da Lei nº 6.404/76
• Dividendos mínimos obrigatórios: 30% do Lucro Líquido ajustado nos termos da Lei nº 6.404/76
• Reserva para Expansão: saldo remanescente
Sabendo que R$ 70.000,00 do Lucro Líquido foram decorrentes de incentivos fiscais recebidos pela Cia. Reservada e, para não tributar este ganho, a empresa destinou este valor para Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei nº 6.404/76 referente aos dividendos, é correto afirmar que a Cia. Reservada
• Capital Social: R$ 500.000,00
• Reserva Legal: R$ 90.000,00
• Reserva para Expansão: R$ 140.000,00
Durante 2013, a Cia. Reservada apurou um Lucro Líquido de R$ 300.000,00 e o estatuto da Cia. estabelece a seguinte destinação:
• Reserva Legal: constituída nos termos da Lei nº 6.404/76
• Dividendos mínimos obrigatórios: 30% do Lucro Líquido ajustado nos termos da Lei nº 6.404/76
• Reserva para Expansão: saldo remanescente
Sabendo que R$ 70.000,00 do Lucro Líquido foram decorrentes de incentivos fiscais recebidos pela Cia. Reservada e, para não tributar este ganho, a empresa destinou este valor para Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei nº 6.404/76 referente aos dividendos, é correto afirmar que a Cia. Reservada
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388715
Contabilidade Geral
A Cia. Zica & Ada possuía processos judiciais em andamento, cujas informações são dadas a seguir:
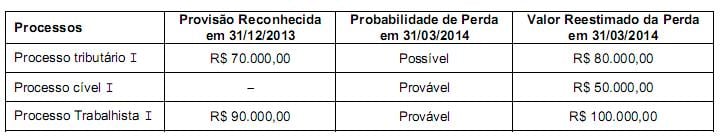
Com base nestas informações, o valor que a Cia. Zica & Ada deve apresentar em seu Balanço Patrimonial, em 31/03/2014, como Provisão é, em reais,
Com base nestas informações, o valor que a Cia. Zica & Ada deve apresentar em seu Balanço Patrimonial, em 31/03/2014, como Provisão é, em reais,
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388713
Contabilidade Geral
A empresa Marcas & Patentes S.A. possuía, em 31/12/12, um ativo intangível com vida útil indefinida (correspondente ao ágio derivado da expectativa de rentabilidade futura), cujo valor contábil de R$ 280.000,00 era composto por:
• Custo de aquisição: R$ 320.000,00.
• Perda por desvalorização (impairment) reconhecida em 2012: R$ 40.000,00.
Em 31/12/13, a empresa realizou o Teste de Recuperabilidade do Ativo (impairment) e obteve as seguintes informações:
• Valor em uso: R$ 240.000,00.
• Valor justo líquido de despesas de venda: R$ 330.000,00.
Com base nas informações acima, a empresa Marcas & Patentes, em 31/12/13,
• Custo de aquisição: R$ 320.000,00.
• Perda por desvalorização (impairment) reconhecida em 2012: R$ 40.000,00.
Em 31/12/13, a empresa realizou o Teste de Recuperabilidade do Ativo (impairment) e obteve as seguintes informações:
• Valor em uso: R$ 240.000,00.
• Valor justo líquido de despesas de venda: R$ 330.000,00.
Com base nas informações acima, a empresa Marcas & Patentes, em 31/12/13,
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388711
Contabilidade Geral
A Cia. Internacional S.A. obteve, em 31/12/2013, um empréstimo de US$300.000,00 atualizado apenas pela variação cambial, para ser liquidado em uma única parcela em 31/12/2015. Na data da obtenção do empréstimo a taxa de câmbio era R$2,40/US$1,00 e em 31/01/2014, a taxa de câmbio era R$2,45/US$1,00. A taxa de câmbio média do mês de janeiro de 2014 foi R$2,50 /US$1,00.
Sabendo que em 31/01/2014 a taxa de câmbio projetada para 31/12/2015 era R$2,35/US$1,00, é correto afirmar que o valor apresentado no Balanço Patrimonial da Cia. Internacional S.A., referente a este empréstimo, foi
Sabendo que em 31/01/2014 a taxa de câmbio projetada para 31/12/2015 era R$2,35/US$1,00, é correto afirmar que o valor apresentado no Balanço Patrimonial da Cia. Internacional S.A., referente a este empréstimo, foi
Ano: 2014
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
IFN-MG
Prova:
FUNDEP - 2014 - IFN-MG - Auditor |
Q388446
Contabilidade Geral
A Resolução do CFC nº 1.180/2009 trata de provisões, passivos contingentes e ativos contingentes.
Baseado nessa norma, assinale a alternativa CORRETA sobre o reconhecimento de provisões.
Baseado nessa norma, assinale a alternativa CORRETA sobre o reconhecimento de provisões.
Ano: 2014
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
IFN-MG
Prova:
FUNDEP - 2014 - IFN-MG - Auditor |
Q388445
Contabilidade Geral
Segundo a Resolução do CFC nº 1.170/2009, estoques são ativos mantidos para venda no curso normal dos negócios; em processo de produção para venda; ou na forma de materiais ou suprimentos a serem consumidos ou transformados no processo de produção ou na prestação de serviços.
Baseado nessa norma sobre os estoques, assinale a alternativa INCORRETA.
Baseado nessa norma sobre os estoques, assinale a alternativa INCORRETA.

 Conheça nossos planos