Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.278 questões


Os custos incorridos com a manutenção periódica de um item do ativo imobilizado devem ser reconhecidos no valor contábil do respectivo ativo.
Relativamente ao tratamento contábil de elementos patrimoniais diversos, julgue o item a seguir.
As ações de emissão da própria empresa e recompradas no
mercado devem ser registradas pelo seu custo de aquisição, o
que incorpora os eventuais custos de transação.
Relativamente ao tratamento contábil de elementos patrimoniais diversos, julgue o item a seguir.
Torna-se impraticável a reapresentação retrospectiva de dada
mensuração contábil, visando à correção de um erro, quando
isso exigir premissas baseadas em qual teria sido a intenção da
administração da companhia naquele momento passado.
Os bens obtidos por meio de arrendamento devem ser avaliados pelo arrendador ao custo, o que inclui o valor presente do passivo de arrendamento, quaisquer custos diretos iniciais incorridos e eventuais custos de desmontagem e remoção futura do ativo subjacente.
Situação hipotética: Determinada empresa recorreu judicialmente contra a cobrança de alguns tributos e, na avaliação dos advogados da empresa, a probabilidade de ganho da ação é de 80%. Assertiva: Em função disso, o ativo contingente correspondente deve ser contabilizado no balanço patrimonial da companhia.
Acerca dos ativos intangíveis, julgue o item subsequente.
Caso a empresa tenha reconhecido gastos com intangível como
despesa em período anterior, esse gasto não poderá
ser reconhecido como parte do custo do ativo intangível
em período subsequente.
Acerca dos ativos intangíveis, julgue o item subsequente.
A carteira de clientes de uma empresa não deve ser
reconhecida como ativos intangíveis.
Os custos incorridos na reinstalação de ativo intangível serão incorporados ao seu valor contábil.
Acerca dos critérios de avaliação das contas, julgue o item que se segue.
Embora terrenos e edificações sejam ativos contabilizados
separadamente, ainda que tenham sido adquiridos em conjunto,
caso o terreno sofra acréscimo de valor, a edificação que nele
estiver construída também sofrerá acréscimo em seu valor
contábil.
Em observância às normas internacionais de contabilidade, os gastos relativos à manutenção periódica de máquinas serão reconhecidos como ativo e incorporados ao saldo do respectivo item patrimonial a que estão vinculados.
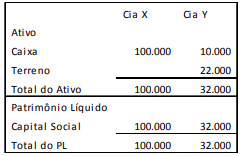
Em X1, a Cia. X comprou 80% da Cia. Y por R$ 40.000. Na data da compra, o valor de mercado do terreno era avaliado em R$ 30.000 e o valor de mercado da marca era avaliado em R$ 5.000. Assinale a opção que indica o goodwill total contabilizado no balanço patrimonial consolidado em 31/12/X1, admitindo-se que o valor justo da parcela dos não controladores é igual ao do valor pago pelo novo controlador.
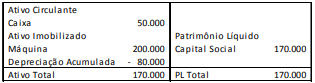
A máquina era depreciada pelo método da linha reta e tinha vida útil estimada em 5 anos. Ainda, a sociedade empresária considerava valor residual de zero. Na elaboração das demonstrações contábeis de 31/12/X2, os contadores da sociedade empresária julgaram que a informação contábil seria mais relevante e confiável depreciando os ativos imobilizados pelo método dos benefícios gerados. Assinale a opção que indica, de acordo com o Pronunciamento Técnico CPC 23 – Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, o procedimento contábil a ser efetuado pela sociedade empresária e o efeito decorrente da aplicação.
Os contadores da sociedade empresária Y fazem anualmente o teste de recuperabilidade de seus ativos imobilizados, estimando o valor justo líquido de despesas de venda e o valor em uso. Em relação à máquina, eles constataram que:
Ano Venda Uso
31/12/X1 350.000 380.000
31/12/X2 350.000 300.000
31/12/X3 210.000 200.000
31/12/X4 180.000 180.000
31/12/X5 180.000 210.000
Assinale a opção que indica a depreciação acumulada da máquina, em 31/12/X5.
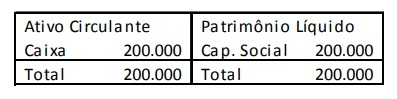
No ano de X1, a sociedade empresária Z auferiu receitas de serviços de R$ 400.000 à vista. Os custos com os serviços prestados foram de R$ 500.000, pagos à vista. Ainda, a sociedade empresária reconheceu provisão para contingências de duas causas na justiça, a primeira de R$ 30.000 e a segunda de R$ 10.000. A sociedade empresária Z apresentava fortes perspectivas de lucros nos anos seguintes. No ano de X2, a sociedade empresária Z auferiu receitas de serviços de R$ 600.000 à vista. Os custos dos serviços prestados foram de R$ 300.000, pagos à vista. Além disso, a sociedade empresária ganhou a primeira causa na justiça e perdeu a segunda, tendo que pagar $10.000. Assinale a opção que indica, respectivamente, o imposto sobre a renda diferido de Z em 31/12/20X1 e em 31/12/20X2, evidenciado no Balanço Patrimonial, de acordo com o Pronunciamento Técnico CPC 32, Tributos sobre o Lucro, considerando a alíquota de imposto sobre a renda e da contribuição social de 34%.
ATIVO PASSIVO
R$ 35.000 R$ 10.000
PATRIMÔNIO LÍQUIDO
R$ 25.000
Com base nas informações acima, qual o valor dos recursos aplicados no Patrimônio Líquido?

 Conheça nossos planos